Fiduciary Management: Das Angebot wächst – nicht unbedingt aber der Markt
Die Entscheidung fällt beim Investor: Welche Investmentfunktionen will und kann er selbst wahrnehmen – und wo verspricht ein externer Partner Mehrwert? Bild: Pexels.
OCIO, Fiduciary Management, Pension Management: Hinter den Begriffen stehen unterschiedliche Leistungsbündel und Entscheidungsbefugnisse. Das erschwert die Abgrenzung des deutschen Marktes. Ob er insgesamt wächst, stagniert oder schrumpft, lässt sich aus den vorliegenden Angaben nicht belastbar bestimmen.
Wer nach Belegen für den Erfolg von Fiduciary Management sucht, landet in Großbritannien. Doch etabliert heißt nicht wachstumsstark. Isios Erhebung 2025 zeigt zwar über 800 Mandate, aber auch einen leichten Rückgang bei fast unverändertem Vermögen. Pensionspläne sichern Verpflichtungen über Buy-ins ab oder übertragen sie per Buy-out auf Versicherer. Stagnierendes Gesamtvermögen und Neugeschäft schließen sich nicht aus. In den Niederlanden liegen laut Bericht 2024/25 der Zentralbank DNB bei 75 von insgesamt 158 Pensionseinrichtungen Fiduciary Management und Asset Management beim selben Anbieter. Das zeigt Verbreitung, nicht Wachstum. Die Zentralbank warnt vor Interessenkonflikten, wenn der Strategieberater zugleich an der Umsetzung verdient. Delegation ersetzt weder Verantwortung noch Kontrolle.
In Deutschland beginnt die Schwierigkeit beim Namen. OCIO und Fiduciary Management sind keine eigenen aufsichtsrechtlichen Kategorien; international werden die Begriffe uneinheitlich verwendet. Maßgeblich sind Tätigkeiten und Erlaubnisse. Ein neues Etikett macht aus Anlageberatung oder Finanzportfolioverwaltung noch keine neue Dienstleistung. Entscheidend sind gebündelte Aufgaben und tatsächlich delegierte Entscheidungsbefugnisse. Consulting, ein Multi-Asset-Fonds oder die Administration eines CTA sind für sich genommen keine ausgelagerte CIO-Funktion.
So entsteht ein babylonisches Sprachgewirr: Ähnliche Leistungen laufen unter verschiedenen Namen, während derselbe Begriff unterschiedliche Mandate bezeichnen kann. Anbieter setzen eigene Schwerpunkte; ihre Leistungsbilder ergeben keine einheitliche Marktdefinition. Wer Mandatszahlen oder AuM vergleichen will, muss deshalb zuerst klären, welche Aufgaben, Kundengruppen und Entscheidungsbefugnisse jeweils erfasst sind. Sonst werden Beratung, Administration, einzelne Umsetzungsleistungen und umfassende Investmentsteuerung zu einem vermeintlich einheitlichen Markt zusammengezählt. Das CFA Institute definiert OCIO als Verbindung strategischer Investmentberatung mit -management. Der Investor genehmigt den Rahmen, der Dienstleister verantwortet die Umsetzung. Einzelne Zustimmungsvorbehalte schließen dies nicht aus. Wer nur empfiehlt, ist Consultant; wer einzelne Funktionen eigenständig steuert, übernimmt eine Teildelegation. Ein Vollmandat bündelt wesentliche Investmentfunktionen mit substanziellen Entscheidungsbefugnissen.
Mercer prägt das Corporate-Geschäft
Mitte 2026 standen nach einer WTW-Modellrechnung 291,6 Milliarden Euro Dax-Pensionsverpflichtungen 264,9 Milliarden Euro Pensionsvermögen gegenüber. Der Ausfinanzierungsgrad stieg von 87 Prozent Ende 2025 auf 90,8 Prozent. Neben der Kapitalmarktentwicklung half der um zehn Basispunkte auf 4,2 Prozent gestiegene Rechnungszins: Er senkte den bilanziellen Verpflichtungswert, nicht die zugesagten Renten. Das eröffnet Spielräume für De-Risking und Auslagerung – begründet aber noch keinen Bedarf an einem externen Investmentchef. Mercer gehört zu den prägenden Anbietern im Corporate-Geschäft und verbindet Aktuariat, Personalberatung, ALM und Kapitalanlage. Eine belastbare deutsche OCIO-Statistik fehlt jedoch. Seit September tritt Mercer unter der Marke Marsh auf. WTW verbindet ebenfalls bAV-Beratung und Investmentlösungen. Metzler bietet Pension Management mit CTA, eigenem nicht-versicherungsförmigem Pensionsfonds, Kapitalanlage und Administration. Das sind integrierte bAV-Leistungen, aber nicht automatisch OCIO.
Berater, Manager – oder beides?
RMC positioniert sich mit ALM, strategischer Allokation, Risikosteuerung und Controlling als Investment Consultant. Eigenes diskretionäres Fiduciary-Geschäft ist nicht belegt. Faros bietet daneben über die Faros Fiduciary Management AG treuhänderisches Vermögensmanagement an. Feri verbindet Beratung, Asset Management und Vermögensverwaltung. Ob ein OCIO-Mandat vorliegt, entscheidet der Auftrag. Alpha Portfolio Advisors kombiniert Managerselektion und Allokationsberatung mit regelgebundenen dynamischen Strategien und Managerberatung. Ein eigenes Anlagekonzept oder Produkt ist aber noch kein ausgelagerter CIO.
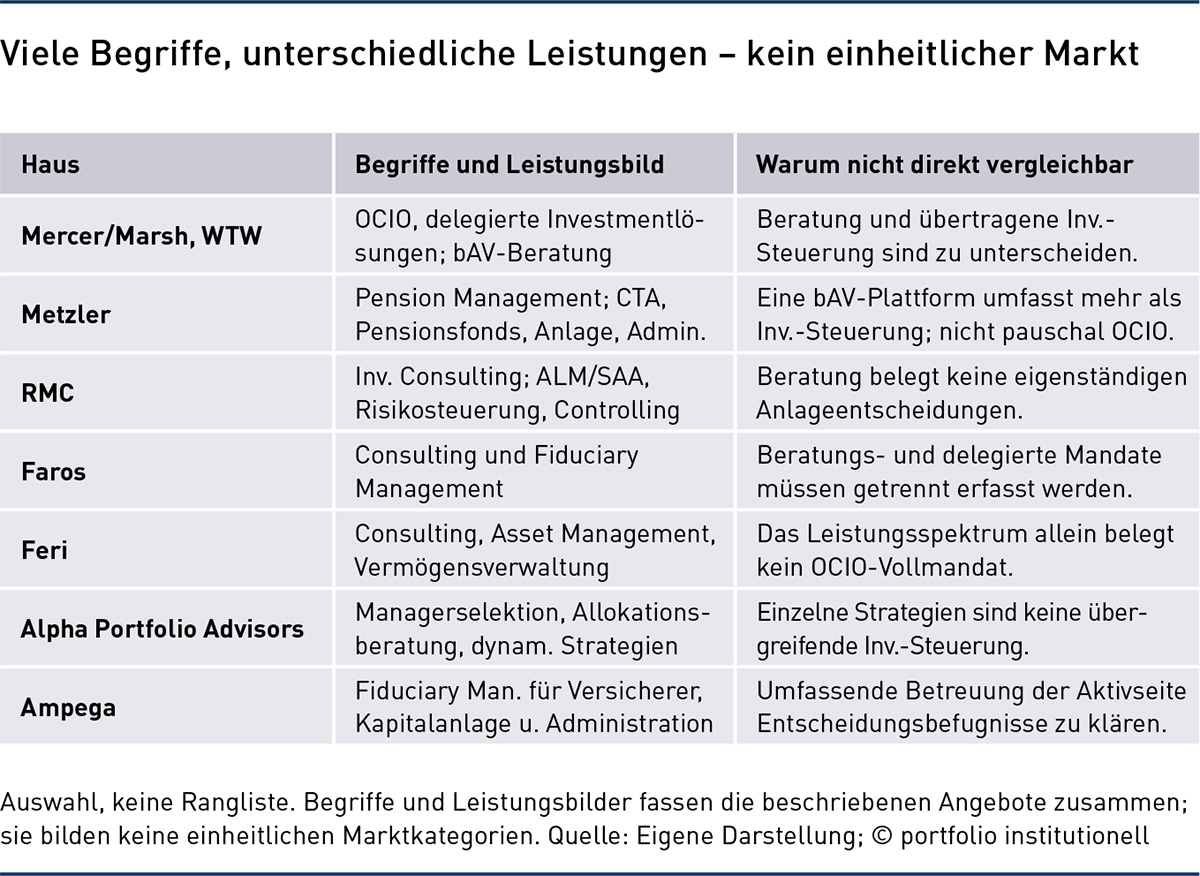
Dass weitreichendes Outsourcing nicht auf Corporates beschränkt ist, zeigt Ampega. Für die Deutsche Steuerberater-Versicherung übernahm man 2023 KVG-Funktion und Portfoliomanagement eines Spezialfonds von rund 350 Millionen Euro. Seit 2024 verantwortet man das gesamte Kapitalanlagemanagement samt HGB-Rechnungslegung, Meldewesen, Risikocontrolling und Reporting. Damaliges Volumen: rund eine Milliarde Euro inklusive des Spezialfonds. Das ist umfassendes Investment-Outsourcing. Wie weit strategische Entscheidungsbefugnisse übertragen wurden, ist öffentlich nicht bekannt. Zudem befindet sich die Kasse seit 2022 in Abwicklung – ein Sonderfall, kein Beleg für einen breiten Trend.
Ampegas Fiduciary-Geschäft reicht aber über diesen Einzelfall hinaus. Laut Felix Peters, Leiter Institutional Business, betreut das Haus seit vielen Jahren mehrere Versicherungskunden mit einem Anlagevolumen im insgesamt niedrigen zweistelligen Milliardenbereich. Die Angabe erweitert das Bild der Marktpräsenz, lässt ohne Vergleichszahlen aber keinen Rückschluss auf das Wachstum zu. Dabei stellt Ampega diesen Kunden nach eigener Aussage dieselbe Infrastruktur und Expertise zur Verfügung wie den Gesellschaften der Talanx-Gruppe, für die das Haus rund 150 Milliarden Euro verwaltet. Das Leistungsangebot reicht von der SAA und dem Portfoliomanagement bis zur HGB-/IFRS-Nebenbuchführung, zum Kapitalanlagecontrolling, aufsichtsrechtlichen Meldewesen und Management-Reporting. Kleinere und mittelgroße Versicherungen können laut Ampega so Skaleneffekte nutzen und eigene operative Strukturen entlasten. Die Einbeziehung der SAA konkretisiert das Angebot; welche Entscheidungen der Dienstleister eigenständig treffen darf, bleibt aber auch in dieser Auskunft offen.
Die Ausgangslagen unterscheiden sich: Für viele Corporates liegt die Pensionskapitalanlage außerhalb des operativen Kerngeschäfts. Pensionskassen und Versorgungswerke verstehen die CIO-Funktion dagegen als Kernaufgabe: strategische Allokation, Risikosteuerung und Kontrolle der Umsetzung. Sie sind keine „natürlichen Outsourcer“ im selben Sinne wie Corporates. Externe Manager für einzelne Anlageklassen einzusetzen, ist etwas anderes, als die übergreifende Investmentsteuerung abzugeben.
Allianz GI, DWS, Generali Asset Management, Amundi, Blackrock oder Fidelity verbreitern das Feld mit Investmentlösungen. Eigene Produkte schließen ein Fiduciary-Modell nicht aus, erfordern aber klare Governance: Wer wählt aus, wer verdient wo, wer kontrolliert? Das gilt auch für Berater mit Produktgeschäft. Anbieterherkunft, Unabhängigkeit und Delegationsumfang sind keine austauschbaren Gütesiegel.
Die Entscheidung fällt beim Investor: Welche Investmentfunktionen will und kann er selbst wahrnehmen – und wo verspricht ein externer Partner Mehrwert? Für den deutschen Gesamtmarkt lässt sich aus den vorliegenden Angaben weder Wachstum noch Rückgang belastbar ableiten. Es fehlen Abgrenzung und Zeitreihen. Aussagekräftige Statistiken sind für klar definierte Teilmärkte möglich; sie beantworten aber nicht die Frage nach dem heterogenen deutschen Gesamtmarkt. Dafür müssten einheitlich abgegrenzte Mandate und delegierte Funktionen über die Zeit erfasst, zusätzliche Auslagerungen von Anbieterwechseln sowie Zuflüsse von Kursgewinnen getrennt werden.
Autoren: Jens KummerSchlagworte: Fiduciary Management | OCIO | Pension Management | Print-Ausgabe
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar