Gender Pay Gap: Spurensuche in der bAV
Transparente Figur vor einem blauen Himmel: Deutschland muss die EU-Entgelttransparenz-Richtlinie in nationales Recht umsetzen. Bild: Pexels.
Viele HR-Abteilungen grübeln noch, wo die bAV bei der Entgelttransparenz betroffen ist. Dabei tickt die Uhr. Die EU-Richtlinie hätte längst umgesetzt werden müssen. Aber wie so oft im Leben gilt auch hier: Kommt Zeit, kommt Rat – und mehr Aufwand.
Deutschland hinkt wieder einmal hinterher. Bis zum 6. Juni dieses Jahres hätte die EU-Entgelttransparenz-Richtlinie in nationales Recht umgesetzt werden müssen. Aber das entsprechende Gesetz ist noch in weiter Ferne. Es gibt noch nicht einmal einen Referentenentwurf, an dem sich die Unternehmen orientieren könnten. Dennoch wäre es falsch, die Hände in den Schoß zu legen. Da die Frist verstrichen ist, gilt zwar das bisherige deutsche Entgelttransparenzgesetz vorerst weiter. Allerdings wirkt die EU-Richtlinie unter Umständen bereits unmittelbar für den öffentlichen Dienst. Außerdem werden Arbeitsgerichte das bestehende nationale Recht zunehmend richtlinienkonform auslegen.
Die Unternehmen kommen also gar nicht umhin, sich schon jetzt Gedanken darüber zu machen, wie die betriebliche Altersversorgung bei der Entgelttransparenz einbezogen wird. Die bAV ist unbestritten Bestandteil der Gesamtvergütung, auch wenn etliche Details ihrer Einbeziehung derzeit noch offen sind. „Methodische Entscheidungen sollten daher schon früh dokumentiert und später bei nationaler Konkretisierung gegebenenfalls nachjustiert werden“, rät Nele Becker, Senior Consultant im Bereich Wealth Solutions bei Aon. Dabei räumt sie allerdings auch ein, was viele bAV-Experten in den Unternehmen schon seit längerem zu bedenken geben – die Einbeziehung der Zusagen in der betrieblichen Altersversorgung ist mit einigen Herausforderungen verbunden.
Nele Becker zählt einige Aspekte auf: Die Leistungen werden erst zu einem späteren Zeitpunkt fällig. Zins, Rendite und Biometrie können eine Rolle spielen. Daher ist es notwendig, sie in eine heute vergleichbare Größe umzurechnen. „Erst dieser Äquivalenzwert macht die bAV-Leistungen im Sinne der Entgelttransparenz vergleichbar“, stellt die Aon-Expertin fest. Die Herstellung dieser Vergleichbarkeit wird durch mehrere Faktoren erschwert. Das deutsche Betriebsrentensystem ist ausgesprochen heterogen, nicht nur landesweit, sondern oft schon auf der Ebene des einzelnen Unternehmens. Mitunter haben sich über die Jahre durch Übernahmen und Fusionen verschiedene Versorgungssysteme angesammelt.
Der spätere Wert der jeweiligen bAV entsteht über die Jahrzehnte, abhängig von Zins, Rendite der Anlagen und Biometrie. Auch sind etwaige Garantien und Risikoschutz in Beiträgen nicht sichtbar. Gleiche Beiträge können je nach Alter und Zusagetyp zu unterschiedlichen Werten führen. „Gerade deshalb ist es so wichtig, dass der verwendete Äquivalenzwert nachvollziehbar ist und es dafür eine konsistente und dokumentierte Methodik gibt“, beschreibt Nele Becker die Konsequenzen.
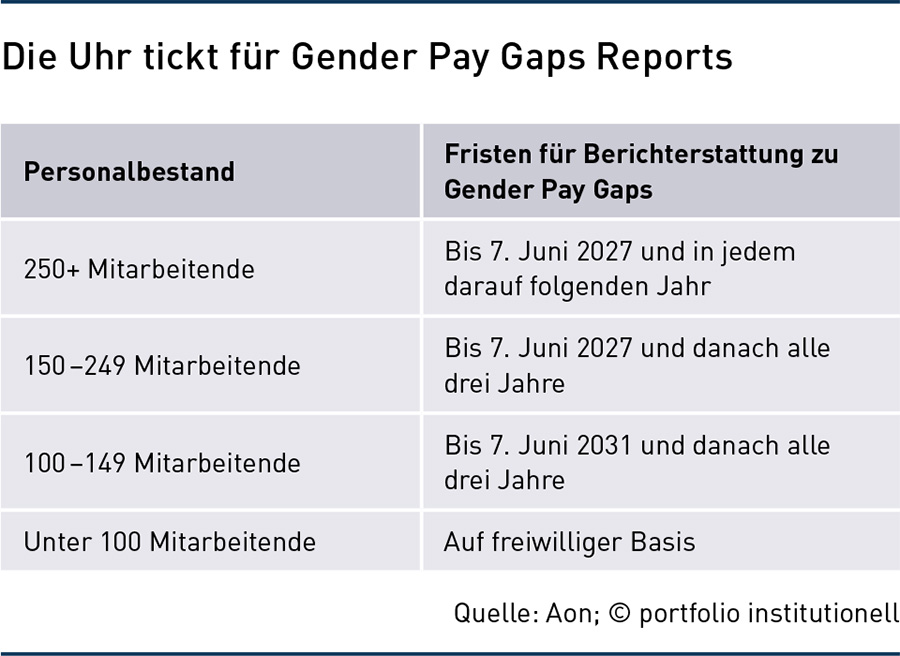
Hört man sich um, dann ist der Arbeitsstand in den einzelnen Unternehmen ganz unterschiedlich. Größere Unternehmen sind schon weiter, kleinere warten oft noch ab. Die Entgeltstrukturen sind meist schon relativ gut erfasst, bei der bAV hingegen ist die Aktivität sehr unterschiedlich. Punktuelle Erhebungen ergeben, dass die bAV eher ein Thema für das kommende Jahr ist. Gedanken darüber machen sich aber inzwischen wohl die meisten, zumindest jene Unternehmen, die schon in naher Zukunft strengeren Berichtspflichten unterliegen (siehe Tabelle).
Für die Bewertung der bAV-Zusagen finden die Unternehmen mittlerweile Anleitungen, sei es durch die Veranstaltungen und Fachgremien der Arbeitsgemeinschaft betriebliche Altersversorgung (ABA) oder durch Berater. Im Wesentlichen dreht sich die Diskussion um drei Kenngrößen. Da wo es möglich ist, kommt der zugesagte Beitrag in Betracht. Das ist zum Beispiel bei Plänen auf Versicherungsbasis der Fall. Dort folgt die Leistung den Beiträgen.
Für Zusageformen, bei denen kein Beitrag als geeignete Bewertungsgröße vorliegt oder zielführend verwendet werden kann, sind mit Service Cost und Teilwertprämie zwei andere Kennziffern im Gespräch. Die Service Cost beschreibt den Barwert des in der Periode erdienten zusätzlichen Leistungsanspruchs. Sie hat einen Vor- und einen Nachteil. Zwar liegt sie mit den Jahresabschlussbewertungen bereits vor, jedoch führt ihre Abhängigkeit von der Dienstzeit zu einem generellen Anstieg mit zunehmendem Alter. Daher sehen viele Experten eher die Teilwertprämie als geeignet. Dabei handelt es sich um eine versicherungsmathematische konstante Prämie zur Finanzierung der Leistung.
Für die Teilwertprämie plädiert auch Florian Burg, Senior Partner und Head of Wealth Germany bei Aon. Seine Empfehlung: „Wird die Leistung durch den Beitrag bestimmt, sollte dieser auch als Äquivalenzgröße herangezogen werden. In den anderen Fällen dient die Teilwertprämie mit einem sich an der Marktentwicklung orientierenden Diskontierungszins als geeigneterer Ansatz.“ Letzteres vermeide altersabhängige Unterschiede. Florian Burg rät zudem, die Bewertungsannahmen über die Jahre konstant zu halten und diese nicht jährlich anzupassen. „Vergleichbarkeit im Zeitverlauf ist eine wichtige Basis für eine zielführende Bewertung der bAV.“
Zusätzlicher Aufwand für die Unternehmen
Dieser Hinweis von Florian Burg macht zugleich auf eine Nebenwirkung der EU-Entgelttransparenz-Richtlinie aufmerksam: Sie beschert den Unternehmen in der bAV neuen zusätzlichen Aufwand. Berater stellen zwar immer auch die positiven Seiten heraus: Die bAV werde als integraler Bestandteil der Gesamtvergütung sichtbarer und der Wert der Arbeitgeberzusage könne ausgewiesen werden. Aber: Die bürokratischen Pflichten ufern immer weiter aus. Nicht ohne Grund empfahl eine von der Bundesregierung eingesetzte Kommission bereits Ende 2025 eine möglichst praxisnahe und bürokratiearme Umsetzung.
BVV-Vorstand Marco Herrmann warnte schon vor Monaten, dass sich die Richtlinie als Bürokratiemonster entpuppen könnte und sich die bAV mittendrin befindet. Zwar sei das Ziel der Schließung der Lohnlücke zwischen den Geschlechtern durch mehr Transparenz „nobel“, aber es gebe eine Reihe von Herausforderungen, gerade bei Altsystemen, die nicht mehr an das aktuelle Entgelt gekoppelt sind. Er appellierte daher an den Gesetzgeber, standardisierte und pauschalierte Bewertungsmethoden für die bAV im Rahmen der Entgelttransparenz zu entwickeln, um den Aufwand zu verringern. Darauf warten die Unternehmen immer noch.
So verwundert es nicht, dass immer lauter auch an anderer Stelle Entlastung von Bürokratie gefordert wird. Die ABA hat erst Ende Juni ein umfangreiches Maßnahmepaket zum Bürokratieabbau in der bAV vorgelegt, auch mit Blick auf die EU-Gesetzgebung. Der Katalog verfolgt das Ziel, die bAV durch Vereinfachung von Steuer-, Aufsichts- und Verfahrensregeln deutlich zu entlasten.
Eines der einsichtigsten Beispiele ist die Beschränkung der Unternehmen auf die Schriftform in der bAV. Die ABA wirft zu Recht die Frage auf, ob nicht auch die erweiterte Textform ausreicht. „Die Schriftform soll Rechtssicherheit schaffen und wichtige Erklärungen nachvollziehbar dokumentieren. In der Praxis erschwert sie jedoch zunehmend digitale Abläufe. Internetbasierte Portale (zum Beispiel Mitarbeiter-Portale) können diese Funktionen übernehmen, ohne den administrativen Aufwand einer Schriftform zu erzeugen“, plädiert die ABA. Gerade im Steuerrecht bestehen weiterhin Schriftformerfordernisse, die zu Medienbrüchen und unnötigem Verwaltungsaufwand führen.
Plädoyer pro „Once-only“-Prinzip
Andere Vorschläge aus dem ABA-Katalog zielen auf die Vermeidung paralleler Melde-, Dokumentations- und Berichtspflichten gegenüber unterschiedlichen Stellen, die inhaltliche Überschneidungen aufweisen. Die ABA fordert daher ein „Once-only“-Prinzip, bei dem Daten nur einmal erhoben und anschließend von allen berechtigten Stellen genutzt werden können. Auch eine Harmonisierung der Förder- und Beitragsgrenzen für die einzelnen Durchführungswege würde den administrativen Aufwand für die Unternehmen senken. So schlägt die ABA unter anderem vor, die Dotierungsgrenzen im Steuer- und Sozialversicherungsrecht bei Pensionskassen, Pensionsfonds und Direktversicherungen zumindest auf dem steuerlichen Niveau zu vereinheitlichen. Noch wirkungsvoller wäre ein vollständiger Wegfall oder eine deutliche Anhebung der Grenzen, um eine einheitliche Einbeziehung ganzer Belegschaften zu ermöglichen. Das würde auch die Zahl der genutzten Durchführungswege in den Unternehmen verringern.
Autoren: Klaus MorgensternSchlagworte: Betriebliche Altersversorgung (bAV) | Print-Ausgabe
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar