„Die Konsolidierung beendet die Energiewende nicht, sondern stabilisiert sie“
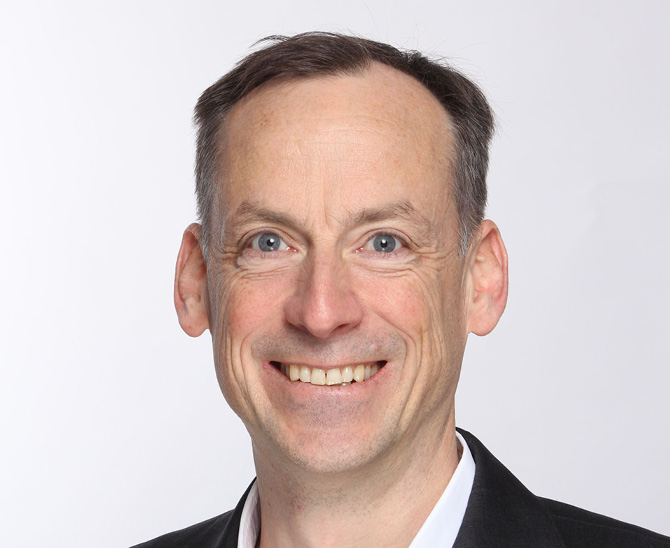
Patrick Lemcke-Braselmann ist CEO der Aream-Gruppe. Im Interview benennt er die Zusammenhänge zwischen Zinsentwicklung, Käuferzurückhaltung und Stromangebot. Bild: Aream.
Projektierer im Bereich der Erneuerbaren Energien verspüren massiven Gegenwind. Hier äußert sich Branchenkenner Patrick Lemcke-Braselmann und beleuchtet die Zusammenhänge zwischen Zinsentwicklung, Käuferzurückhaltung und Stromangebot.
Bei Erneuerbaren-Energien-Projekten in Deutschland gibt es offenbar vermehrt Insolvenzen in frühen Projektphasen. Woran liegt das, Patrick Lemcke-Braselmann?
Was wir derzeit mit den Insolvenzen erleben, ist keine Krise der Erneuerbaren, sondern das Ende der Nullzins-Geschäftsmodelle. Es trifft also keine bestimmte Technologie, sondern bestimmte Unternehmen – egal ob bei Wind oder Solar.
Besonders betroffen sind zwei Gruppen: zum einen Projektentwickler, die vom Verkauf ihrer Projekte leben. Am stärksten gefährdet sind Vorhaben in der Früh- und Mittelphase, also vor der Baureife: Es sind bereits Kosten angefallen, aber noch keine Erlöse erzielt worden.
Zum anderen trifft es unabhängige Stromerzeuger (IPPs), die große Bestände an Wind- und Solarparks überwiegend in sehr großem Umfang fremdfinanziert in der eigenen Bilanz halten. Hinzu kommen Vehikel mit instabiler Finanzierung: offene Fonds mit Rückgabeversprechen und Gesellschaften, die über Nachrangdarlehen von Privatanlegern finanziert sind.
Wichtig ist: Die Anlagen selbst produzieren weiter. Es geht um die Insolvenz von Gesellschaften, nicht von Solar- oder Windparks. Die Kapitalstruktur ist die Herausforderung, nicht der Umsatz der Assets.
Was sind Auslöser der Insolvenzwelle?
Die Zinswende ist ein Grund: Käufer zahlen weniger und entscheiden langsamer. Bei Entwicklern laufen die Kosten weiter, während sich die Verkaufserlöse verschieben. Ein zweiter Grund ist ein Hebeleffekt: Steigen die Zinsen dramatisch an, wirkt sich das zunächst negativ auf den Gesamtwert der Anlagen aus und erschwert den Bau, der überwiegend mit Fremdkapital finanziert wird. Das kann aktuell nur teilweise durch steigende Strompreise ausgeglichen werden.
Ein weiterer Faktor ist der Wertverfall des Mittagsstroms, wenn alle Solarparks gleichzeitig produzieren. Die Solar-Capture-Rate in Deutschland ist von etwa 58 Prozent im Jahr 2024 auf rund 50 Prozent im Jahr 2025 gefallen. In diesem Jahr hat es bis heute eine Trendumkehr gegeben: Bis Mitte Oktober ist die Rate auf rund 52,5 Prozent gestiegen. Dabei ist der Strompreis in knapp sieben Prozent der Stunden negativ.
Für neue Anlagen gibt es seit Februar 2025 in diesen Stunden keine EEG-Vergütung mehr. Folglich haben neue PV-Anlagen mit relativ hohem EEG-Tarif ohne Speicher derzeit Schwierigkeiten, die ursprünglich geplanten Umsatzziele zu erreichen, trotz hoher Monatsmarktpreise für PV und Onshore-Wind. Zudem stammen die Strukturen vieler betroffener Unternehmen noch aus der Nullzinswelt: zu breite Aufstellung, globale Expansion und hohe Fixkosten. Die nachlassende politische Unterstützung verstärkt darüber hinaus die Unsicherheit.
Wie erleben Sie als Spezialist für Green Investments die aktuelle Marktlage?
Es ist eine Marktbereinigung, wie sie die Branche schon öfter erlebt hat: etwa um das Jahr 2003 bei Wind und 2012 bei Solar. Danach war die Branche jeweils stärker, was für Investoren jetzt neue Chancen eröffnet.
Fundamental betrachtet ist der Markt intakt: Der Day-Ahead-Strompreis liegt 2026 im Schnitt rund 17 Prozent über dem Vorjahreswert. In rund 40 Prozent der Stunden setzen weiterhin Gaskraftwerke den Preis zu Grenzkosten von 101 bis 144 Euro je Megawattstunde. Die Schere zwischen günstigen Mittags- und teuren Abendstunden geht weiter auf. Deshalb setzt Aream seit 2024 auch in der Entwicklung konsequent auf Solar plus Speicher (Co-Location).
Als Investment- und Asset-Manager erzielen wir einen großen Teil unsere Erträge aus laufenden Vergütungen, nicht aus Projektverkäufen unter Zeitdruck. Unser Kapital stammt von institutionellen Investoren, ist langfristig gebunden und unterliegt keinem kurzfristigen Rückgabeversprechen. Auf der Projektentwicklungsseite sind Projekte dann gut veräußerbar, wenn sie baureif sind und kein Zeitdruck besteht. Auch nehmen wir derzeit eine starke Nachfrage nach unseren PPA-Dienstleistungen durch zum Beispiel Entwickler wahr.
Halten Sie es für sinnvoll, jetzt Entwicklungsvorhaben zu Tiefstpreisen zu kaufen? Was würden Sie konkret kaufen?
Ja, das ist sinnvoll, denn Fondsrenditen werden auch im Einkauf verdient. Wer 2026/27 diszipliniert und selektiv einkauft, erwirbt die Korrektur, nicht die überzogenen Preise von gestern. Krisenjahrgänge waren historisch die besten Jahrgänge.
Konkret interessieren uns teilentwickelte Solarprojekte mit gesichertem oder absehbarem Netzanschluss, denn der Netzanschluss ist heute der eigentliche Engpass. Wir suchen Flächen und Projekte, die sich für Speicher-Co-Location eignen, und Bestandsparks, die sich ohne Speicher nach Tarifauslauf nicht mehr rechnen, als Kandidaten für eine Speicher-Nachrüstung (Hybridisierung). Unser Fokus liegt dabei auf Deutschland und Spanien.
Wer sind die Verkäufer? Die Insolvenzverwalter?
Auch Insolvenzverwalter bieten Projekte und Sanierungsfälle an. Häufiger verkaufen jedoch Unternehmen, die unter Druck stehen, bevor es zur Insolvenz kommt: Entwickler, die Liquidität brauchen, Unternehmen in Stillhalte- oder Restrukturierungsphasen sowie Konzerne und Energieversorger, die sich auf ihr Kerngeschäft zurückziehen. Hinzu kommen Fonds, die abgewickelt werden, weil ihre Laufzeit endet oder weil sie Bestände veräußern müssen.
Was macht Sie so sicher, dass es in Zukunft Abnehmer für die fertigen Projekte geben wird?
Die Stromnachfrage wird mindestens in den nächsten fünf bis zehn Jahren weiter wachsen, getrieben von Elektrifizierung, Wärmepumpen, E-Mobilität und Rechenzentren. Auch die institutionelle Nachfrage nach Erzeugungs-Assets bleibt hoch: Versicherer und Pensionskassen brauchen langfristige, real abgesicherte Cashflows.
Gleichzeitig suchen Industriekunden langfristige Stromabnahmeverträge, also Power Purchase Agreements (PPAs). Das merken wir zurzeit in unserem eigenen PPA-Advisory-Geschäft deutlich. Fertige hybride Projekte – Solar plus Speicher – sind besonders gefragt, weil sie Strom in die teuren Abendstunden verschieben. Die Anlagen der betroffenen Unternehmen sind keineswegs wertlos, sofern sie nicht zu hoch gehebelt sind, wechseln sie nur den Eigentümer. Die Konsolidierung beendet die Energiewende nicht, sondern stabilisiert sie.
Wie ist die Marktlage bei baufertigen Projekten?
Der Markt ist zweigeteilt: Bei reinen Solarprojekten ohne Speicher und ohne PPA haben die Preise deutlich nachgegeben, Käufer rechnen mit niedrigeren Capture-Rates. Bei baufertigen Hybridprojekten mit Netzanschluss übersteigt die Nachfrage dagegen das Angebot. Der Wert eines baufertigen Projekts hängt heute vor allem von drei Faktoren ab: Netzanschluss, Speicherfähigkeit und Vermarktung.
Die Fragen stellte Tobias Bürger.
Über den Interviewten: Patrick Lemcke-Braselmann ist CEO der Aream-Gruppe (Eigenschreibweise: aream Group). Das Unternehmen mit Sitz in Düsseldorf ist ein europaweit tätiger Developer und Asset Manager mit Fokus auf nachhaltige Infrastruktur im Sektor Erneuerbare Energien. Dazu gehören Wind- und Solarkraft, Netze und Speichertechnologie.
Autoren: Tobias BürgerSchlagworte: Erneuerbare Energien / Renewables | Wind- und Photovoltaikparks
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar