Offene Immobilienfonds und die Illusion der Stabilität
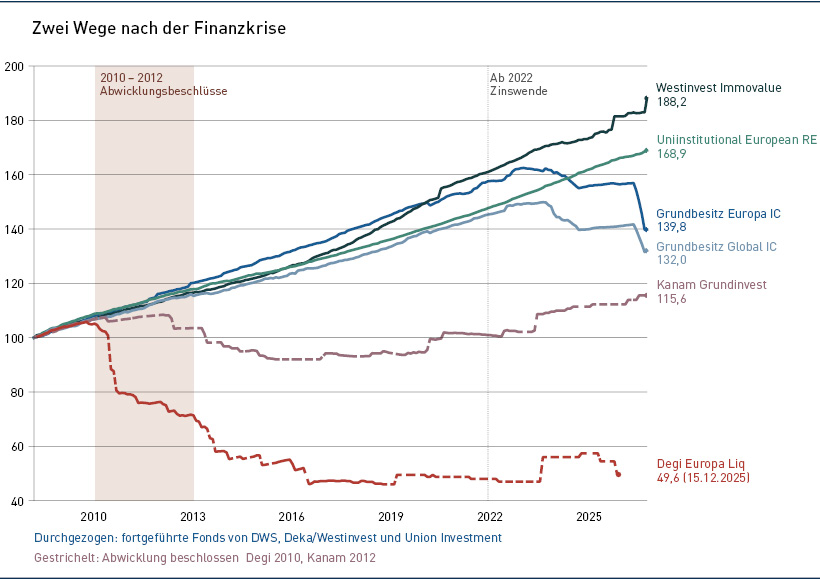
Daten: Finominal, Abrufstand 27.10.2026. Indexiert auf 100 zum 30. März 2008; letzter Datenpunkt 26. Oktober 2026.
Starker Vertrieb half offenen Immobilienfonds durch die Finanzkrise und die anschließende Abwicklungswelle. Nun zeigt die drastische Rücknahmebeschränkung bei DWS, wie wenig längere Haltefristen am Grundproblem ändern. Auch institutionelle Anleger müssen sich fragen, ob sie geringe Volatilität mit Sicherheit verwechselt haben.
Am 56. Geburtstag des Grundbesitz Europa zieht die DWS die Liquiditätsbremse. Die am 27. Oktober 1970 aufgelegte Anlage beschränkt ab dem 27. Oktober 2026 die Rücknahme; ab dem Folgetag werden zunächst nur zehn Prozent der fälligen Aufträge ausgeführt. Der nicht ausgeführte Auftragsteil verfällt; die übrigen Anteile bleiben im Depot. Ausgerechnet ein Überlebender der letzten Fondskrise führt vor, wie brüchig das Versprechen verfügbarer Immobilienanlagen geblieben ist.
Die Geschichte beginnt nicht erst 2012. Nach der Finanzkrise 2008 wollten Anleger ihr Geld zurück, während sich Gebäude nicht schnell genug verkaufen ließen. Zwischen 2010 und 2012 folgte eine Abwicklungswelle: Für Kanam Grundinvest, Credit Suisse Euroreal und SEB Immoinvest wurde die Auflösung beschlossen. Hinzu kamen die Degi-Fonds von Aberdeen, Axa Immoselect, Morgan Stanley P2 Value, TMW Immobilien Weltfonds und UBS (D) 3 Sector Real Estate Europe. Die Abwicklung zog sich teils weit über die ursprünglichen Fristen hinaus.
Die großen Filialnetze erwiesen sich als Wettbewerbsvorteil. Deka/Westinvest, Union Investment, die Deutsche-Bank-Fonds der heutigen DWS und Commerz Real konnten auf Sparkassen, Genossenschaftsbanken und deren Bankfilialen zurückgreifen. Breite Kundenbestände und neue Mittel stabilisierten die Fonds. Vertrieb war ein wesentlicher Überlebensfaktor, wenn auch nicht der einzige. Portfolioqualität, Verschuldung und Anlegerstruktur spielten ebenfalls eine Rolle. Die folgenden Jahre mit überwiegend stetigen Wertzuwächsen ließen die überlebenden Produkte wieder sicher erscheinen.
Gelernt wurde vor allem, den Ausgang zu verengen. Für seit dem 22. Juli 2013 erworbene Anteile offener Immobilien-Publikumsfonds gelten grundsätzlich 24 Monate Mindesthaltedauer und zwölf Monate Kündigungsfrist. Die Kündigung kann bereits während der Mindesthaltedauer erfolgen. Das erschwert auch Institutionellen, Immobilienfonds als Liquiditätsparkplatz zu nutzen. Ein generelles gesetzliches Anlageverbot für sie war das nicht. Manche Anbieter trennten private und institutionelle Kundengruppen zusätzlich. Die Fristen bremsen einen Ansturm; anhaltende Abflüsse und fehlende Käufer beseitigen sie nicht.
Der Konstruktionsfehler lässt sich als Liquiditätsversprechen auf Gegenseitigkeit beschreiben: Solange genügend Anleger bleiben oder neu hinzukommen, lassen sich Aussteiger bedienen, ohne Gebäude unter Druck zu verkaufen. Reichen Zuflüsse, Kassenbestand und Verkaufserlöse nicht, wird aus individueller Verfügbarkeit kollektives Warten. Reale Immobilien und Mieterträge stehen dahinter. Doch das Liquiditätsversprechen hängt auch vom Verhalten der anderen Anleger ab. Werden Rückgaben zu überhöhten Werten bedient, tragen die Verbleibenden einen Teil der Rechnung.
Auch institutionelle und semiprofessionelle Anleger müssen sich fragen lassen, ob sie geringe ausgewiesene Schwankungen mit geringem Risiko verwechselt haben. Wer aber geglättete Bewertungen als Sicherheitsargument verwendet und Rücknahmegrenzen ausblendet, verwechselt Messung mit Wirklichkeit. Die Grafik zeigt die auseinanderlaufenden Wege der Fonds. Sie beweist weder, dass Vertrieb allein das Überleben erklärt, noch dass heute alle damaligen Gewinner gleichermaßen gefährdet sind.

Immobilienaktien und börsennotierte Reits sind die unbequemere Gegenprobe. Ihre Kurse reagieren unmittelbar auf Zinsänderungen und neue Erwartungen zu Erträgen und Finanzierungsrisiken. Beim Verkauf übernimmt ein anderer Anleger die Aktie; das Unternehmen muss dafür kein Gebäude veräußern. Diese Liquidität hat einen schwankenden Preis. Sie lässt sich nicht durch eine ruhige Bewertung ersetzen. Wer Reits wegen ihrer Volatilität ablehnt, muss eingeschränkte Verfügbarkeit ebenso konsequent in seine Risikobeurteilung einbeziehen. Die alte Fondskrise hat den Widerspruch zwischen schwer verkäuflichen Immobilien und dem Rücknahmeversprechen offengelegt. Die Reform von 2013 hat Zeit gekauft. Diesen Widerspruch hat sie nicht aufgelöst.
Autoren: Jens KummerSchlagworte: Immobilienfonds | Reits | Rücknahme
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar