Gastbeitrag: Anthropic reicht die Rechnung weiter
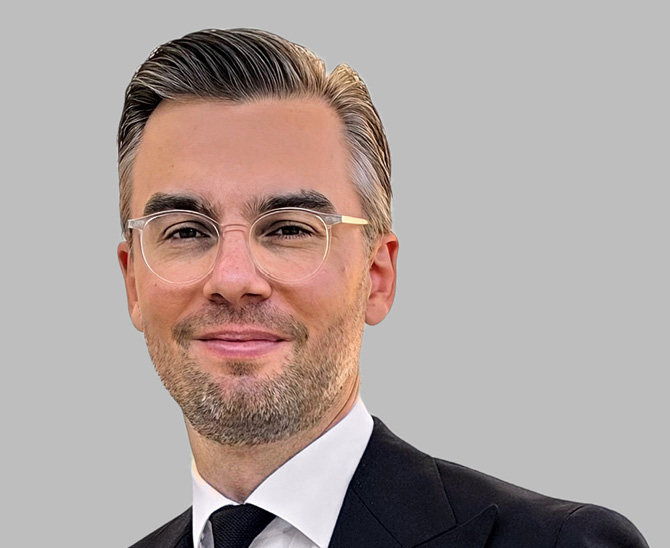
Oliver Scharping ist Honorarprofessor und Lecturer für Finance und angewandte KI. Für portfolio institutionell analysiert er den Börsenprospekt von Anthropic. Bildquelle: Oliver Scharping.
Der Prospekt zum größten Börsengang der Geschichte erzählt von Rekordumsatz und Rekordverlust. Wer ihn von hinten liest, findet die eigentliche Zahl: Zahlungsversprechen über mehr als 600 Milliarden Dollar an die eigenen Geldgeber. Absichern soll sie jetzt der Kapitalmarkt.
Am Montag (26. Oktober) hat Anthropic seinen Börsenprospekt veröffentlicht, und seither werden zwei Zahlen herumgereicht: 16,3 Milliarden Dollar Umsatz im ersten Halbjahr, nach 1,2 Milliarden ein Jahr zuvor, und 80,7 Milliarden Dollar Nettoverlust. Beide stimmen, und beide erklären wenig.
Ich habe das Dokument so gelesen, wie man es im Event-Driven-Geschäft lernt, von hinten, bei den vertraglichen Verpflichtungen. Dort steht, worum es bei diesem Börsengang geht. Die Kurse haben es vorweggenommen: Gestiegen sind am Montag Nvidia, Broadcom und AMD, die Lieferanten.
Zuerst zum Verlust, weil er die Debatte verzerrt. Von den 80,7 Milliarden sind 72,4 Milliarden Bewertungsanpassungen auf Wandelanleihen aus früheren Finanzierungsrunden: Steigt der Wert des Unternehmens, steigt der Wert dieser Papiere, und die Differenz läuft als rein buchhalterischer Aufwand durch die Gewinn- und Verlustrechnung.
Anthropic weist einen Rekordverlust aus, weil es wertvoller geworden ist, als seine Geldgeber angenommen hatten. Operativ hat das Unternehmen im zweiten Quartal 974 Millionen Dollar verdient, nach 1,7 Milliarden Verlust im ersten, der Umsatz sprang von 4,7 auf 11,6 Milliarden, und Ende Juni lagen 132 Milliarden Dollar in der Kasse. Ein Unternehmen in Not sieht anders aus.
Die Zahl, auf die es ankommt, steht bei den vertraglichen Verpflichtungen. Anthropic hat sieben Verträge über Rechenleistung und Infrastruktur geschlossen, zusammen rund 630 Milliarden Dollar, etwa 70 Prozent davon nicht kündbar, „take or pay“, fällig „regardless of actual utilization“. Die vier größten Posten: etwa 161 Milliarden an Broadcom, 115 Milliarden an Google Cloud, 110 Milliarden an Amazon Web Services, 45 Milliarden an Microsoft.
Auf das Jahr umgelegt sind das mindestens 60 Milliarden Dollar, die der Umsatz zuerst decken muss; im dritten Quartal setzte Anthropic 16,8 Milliarden um, aufs Jahr gerechnet knapp 70 Milliarden. Hießen die Raten Kupons, würde jede Ratingagentur sie als Schulden zählen. Die Kunden dagegen dürfen laut Prospekt jederzeit kündigen oder weniger abnehmen, und 80 Prozent des Umsatzes hängen von der Nutzung ab. Anthropic hat seine Kosten auf Jahre festgeschrieben, seine Einnahmen nicht.
Die Empfänger dieser Zahlungsversprechen sind dieselben Häuser, die Anthropic finanziert haben. Amazon und Alphabet haben über Jahre zweistellige Milliardenbeträge in Vorzugsaktien und Wandelanleihen gesteckt, die beim Börsengang in stimmrechtslose Aktien getauscht werden; Broadcom gewährt eine Kreditlinie von 42 Milliarden Dollar, laut Prospekt ausschließlich zur Bezahlung der Leasingraten für Broadcoms eigene Chips.
Fast die Hälfte des Umsatzes kam über die Cloud-Marktplätze von Amazon, Google und Microsoft zustande. Diese Konzerne sind Lieferant, Vertriebskanal, Gläubiger und Aktionär in einem; ökonomisch ist das Lieferantenkredit, in Eigenkapital gekleidet. Neu ist das nicht. Ende der Neunziger finanzierten Lucent und Nortel ihren Kunden die Netze, die sie ihnen verkauften, und schrieben im Jahr 2001 Milliarden darauf ab.
Damals blieb der Kredit in der Bilanz des Lieferanten. Heute heißt er Beteiligung, und die Beteiligung wird an der Börse verkauft, an den dritten Teilnehmer, der den Kreislauf schließt: den öffentlichen Anleger.
Deshalb lautet die Frage nicht, ob Anthropic gut ist. Es ist gut, die Zahlen zeigen es. Die Frage ist, wie viel besser es über die Laufzeit seiner Verträge bleiben muss. 80 Prozent des Umsatzes werden nach Nutzung abgerechnet, in Tokens, und der Preis eines Tokens fällt seit zwei Jahren um Größenordnungen; Anthropic selbst hat die Preise im Oktober gesenkt.
Den Boden setzen die offenen Modelle, deren Gewichte jeder herunterladen und auf gemieteter Rechenleistung betreiben kann. Sie drücken den Preis für alles, was nicht Spitze ist, auf die reinen Betriebskosten. Wer sich verpflichtet hat, Jahr für Jahr ungefähr so viel für Rechenleistung zu zahlen, wie er heute umsetzt, braucht in jedem dieser Jahre einen Aufschlag, den die Kunden nur so lange zahlen, wie der Abstand zur Spitze spürbar bleibt.
Iridium war 1998 das einzige Telefonnetz, das überall auf der Erde funktionierte, gebaut und mitfinanziert von Motorola. Neun Monate nach dem Start war es insolvent, weil ein gewöhnliches Mobiltelefon für einen Bruchteil des Preises den größten Teil der Bedürfnisse abdeckte. Technisch die Besten zu sein, hat Iridium nicht gerettet. Es hätte um genau den Preis besser sein müssen, den seine Finanzierung verlangte.
Wer das für ein Problem der Zeichner hält, unterschätzt die Mechanik der Indizes. Der Nasdaq-100 hat im Mai seine Regeln geändert: Ein Neuzugang, der nach Marktwert zu den 40 größten Unternehmen gehört, kann nach 15 Handelstagen aufgenommen werden. SpaceX hat im Sommer vorgeführt, wie das läuft, schnellste Aufnahme in der Geschichte des Index und danach 15 Prozent Minus in der ersten Woche.
Der S&P 500 verlangt weiterhin nachgewiesene Gewinne, die breiten Gesamtmarktindizes nicht. Allein der größte Nasdaq-100-Fonds verwaltet 476 Milliarden Dollar und kauft, was die Regel vorschreibt. Bei einem Handelsstart Mitte November läge Anthropic noch vor Weihnachten in Depots, deren Inhaber dazu nie eine Entscheidung getroffen haben.
Für institutionelle Anleger stellen sich drei Fragen, und keine davon lautet, ob man zeichnet. Die erste gilt der Konzentration über die gesamte Zahlungskette: Wie viel des Portfolios finanziert denselben Investitionszyklus bereits, über Nvidia und die Hyperscaler in der Aktienquote, über deren Anleihen im Credit-Buch, über Rechenzentren und Energieversorger in der Infrastrukturallokation?
Die zweite gilt der Benchmark. Wer den Nasdaq-100 oder einen Gesamtmarktindex repliziert, wird Pflichtkäufer; wer bewusst untergewichtet, trägt Tracking Error gegen eine Position, die er nie gewählt hat. Diese Entscheidung gehört in den Anlageausschuss, bevor der Index sie trifft.
Die dritte gilt der Rangfolge. Die nutzungsunabhängigen Verträge sind wirtschaftlich eine Forderung der Hyperscaler gegen Anthropic; wer deren Anleihen hält, ist schon heute indirekt Gläubiger des Börsenneulings. Die Residualposition obendrauf diversifiziert nichts. Wer sie trotzdem halten will, sollte sie wie Wagniskapital führen und die Lieferverträge des Prospekts gegen ein Umsatzszenario rechnen, in dem die nächste Verdreifachung ausbleibt.
Der Prospekt hat mehr als 300 Seiten, und die wichtigsten stehen weit hinten. Wer sie liest, versteht, warum dieser Börsengang jetzt kommt. Nicht, weil Anthropic Geld braucht; 132 Milliarden Dollar liegen in der Kasse. Sondern weil Zahlungsversprechen, die bis weit ins nächste Jahrzehnt reichen, einen Preis brauchen, den jemand jeden Tag bestätigt.
Die Aktie ist die Sicherheit, die Amazon, Google und Broadcom für ihren Lieferantenkredit bekommen. Für alle anderen, die über einen Index investiert sind, liegt die Rechnung damit auf dem Tisch, ob sie bestellt haben oder nicht.
Über den Autor: Oliver Scharping ist Honorarprofessor und Lecturer für Finance und angewandte KI, unter anderem an der EDHEC, der IÉSEG, der International University of Monaco, der Stanford University und der Frankfurt School. Zuletzt war er Senior-Portfoliomanager bei Berenberg, zuvor Head of Fundamental Equities und Event Driven bei Bantleon.
Autoren: Oliver ScharpingSchlagworte: Aktien | Künstliche Intelligenz
In Verbindung stehende Artikel:
Sehr interessant und tiefgründig geschrieben. Habe ich gerne gelesen