Mehr Value bei Loans
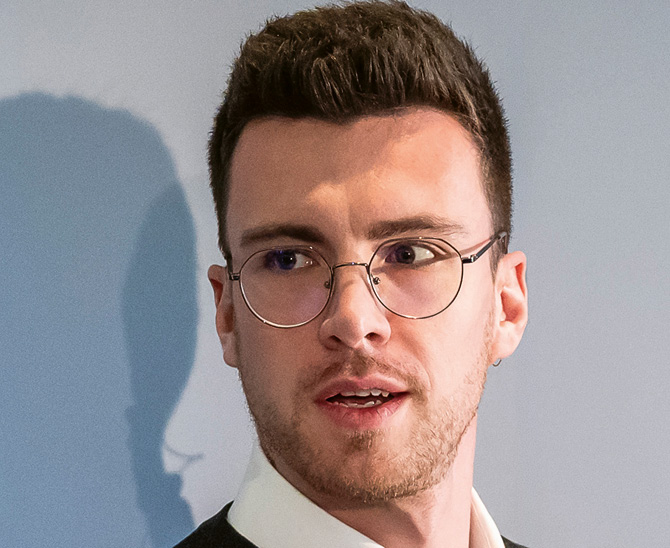
Für Maximilian Cosack, Head of Private Assets der Huk-Coburg, bietet Private Debt Prämien gegenüber dem liquiden Markt. Verdienen lassen sich diese jedoch nur mit umfassender Expertise. Bild: portfolio
Immobilienfinanzierer und deren Investoren sind bei Entwicklern derzeit gefragt. Wie bei Equity finden aktuell aber Angebot und Nachfrage oft trotzdem nicht zusammen. Bereit für die Finanzierung von Whole Loans – und interessiert an Komplexitäts- und Illiquiditätsprämien – ist die Huk-Coburg.
In keiner anderen Asset-Klasse erwiesen sich die höheren Zinsen als so belastend wie für Immobilien. „Survive until 25“ lautete die Strategie beziehungsweise die Durchhalteparole für Immobilienmanager und -investoren. Nur: Nun neigt sich bereits das Jahr 2026 dem Ende zu, und die Immobilien-Assets drücken weiter auf Bilanzen sowie Stimmung.
Das Aussitzen erscheint bei steigenden Zinsen nicht als probate Lösung. Bei offenen Immobilienfonds kommt es zu Nettoabflüssen in Milliardenhöhe, Schließungen und Auflösungen, die Bayerische Versorgungskammer und ihr Asset Manager Deutsche Finance streiten sich vor Gericht um ihre schiefgelaufenen US-Immobilieninvestments, die äußerst immobilienaffine Volksbank Brawo erleidet Verluste von über 600 Millionen Euro und benötigt Stützungsmaßnahmen der Sicherungseinrichtung der Volksbanken, die Betreibergesellschaft des Frankfurter Wolkenkratzers Trianon ist aufgrund von Mietermangel insolvent, Banken halten sich mit Finanzierungen zurück und, und, und …
Letzteres bietet jedoch die Basis für eine interessante Immobilienstrategie abseits von Eigenkapital: Immobilienfinanzierungen. Wenn es Projektentwicklern an konventionellen Krediten mangelt, sind alternative – und teurere, aber flexiblere – Kreditgeber gefragt.
Laut einer aktuellen Studie der Caerus Debt Investments AG unter etwa 50 deutschen Investoren sei die sich aus dieser Finanzierungslücke ergebende Nachfrage nach Fremdkapital eine große Motivation, sich in Real Estate Debt zu engagieren. Sehr motivierend wirke auch das Risk-Return-Profil: „Renditeseitig erreichen vorrangige besicherte Immobilienkredite das Niveau risikoreicherer Anlageklassen wie hochverzinslicher Unternehmensanleihen oder übertreffen es, und dies bei einem niedrigeren Risiko durch die dingliche Besicherung“, heißt es in der Studie. Rund ein Drittel der für die Studie Befragten gaben an, ihre Real-Estate-Debt-Aktivitäten ausbauen zu wollen. Aktuell liege die Quote dieser Anlageklasse im Schnitt bei 1,6 Prozent des Gesamtportfolios.
Laut Studienergebnis werden von den Kapitalgebern Whole Loans als Kapitalstruktur der vergebenen Darlehen bevorzugt, wobei die Interessenten im Median einen Beleihungsauslauf von 70 Prozent akzeptieren und im Schnitt eine Brutto-IRR von acht Prozent per annum erwarten. Der Private Debt Market Compass von BF Capital ermittelte zum Halbjahr für Real Estate Debt etwas niedrigere Werte: Die meisten Transaktionen weisen einen eher konservativen Loan to Value von 56 bis 65 Prozent auf, und im Durchschnitt liegt der Spread bei 430 Basispunkten über dem 3-Monats-Zins. Dieser liegt bei etwa 2,6 Prozent.
Die von Caerus ermittelten acht Prozent erscheinen dagegen etwas ambitioniert. „Mit reiner Vermietung im Core-Segment sind keine acht Prozent Rendite möglich“, erklärt Markus Kreuter, COO der Caerus Debt Investments AG. „Diese sind nur mit Projektentwicklungen mit Vorvermietung, Value-add-Finanzierungen oder mit Back Leverage möglich.“ Unter Letzterem versteht sich der Einsatz von Fremdkapital auf Fondsebene.
Dem Risikoappetit der Investoren entsprechen diese Segmente oder gehebelte Fonds allerdings nicht. „Die Präferenz für vorrangige Strukturen, die gegenwärtig überproportionale Bepreisung von Risiko und die Zurückhaltung gegenüber dem Einsatz von Leverage auf Fondsebene bestätigen die Priorität von Sicherheit und Portfolio-Resilienz bei der Anlageentscheidung“, so Markus Kreuter. „Allerdings ist die geforderte Rendite mit defensiven Bestandsfinanzierungen im aktuellen Marktumfeld kaum zu erreichen. Hier kommen Angebot und Nachfrage aktuell nicht zusammen.“
Im Wettbewerb zu Bankfinanzierungen kann Real Estate Debt aber punkten. Zwar verlangen Banken geringere Zinsen, aber auch einen geringeren Loan to Value. „Bank versus Debt-Fonds bedeutet im Schnitt eine Differenz von zehn Prozent beim Loan to Value, die der Kreditnehmer aus Eigenkapital erbringen muss, um die Finanzierung zu schließen. Die Beschaffung dieses Eigenkapitals ist manchmal nicht möglich oder so hochpreisig, dass der Mehrzins, den der Kreditnehmer beim Debt-Fonds zahlt, kompensiert ist“, so Kreuter. Die Folge: „Der Zinsvorteil der Banken wird geringer.“
Ebenfalls auf Immobilienfinanzierungen spezialisiert ist die Aukera Real Estate AG. Die Boutique sammelt derzeit Geld für einen neuen Fonds ein. Das AuM-Ziel beträgt 500 Millionen Euro. Der Fonds vergibt ausschließlich erstrangig besicherte Darlehen, in der Regel Whole Loans, mit einem Beleihungsauslauf von bis zu 75 Prozent und angestrebten IRR-Renditen von sieben bis acht Prozent per annum. „Unser Ziel für die Marge über dem Marktzins liegt bei ungefähr 400 Basispunkten. Das ist nicht immer einfach, aber, wie unser Portfolio zeigt, für uns machbar“, erklärt Dr. Patrick Züchner, CIO der Aukera. Erreichen will der in Essen ansässige Finanzierungsspezialist seine Renditeziele ohne Back Leverage.
Die erste Ausreichung erfolgte für die energetische Modernisierung eines Bürogebäudes bei Rotterdam. Ankerinvestor des Fonds ist die Huk-Coburg. „Private Debt Investments bieten die Möglichkeit, Illiquiditäts- und Komplexitätsprämien gegenüber Public Fixed Income zu verdienen. Allerdings haben die letzten fünf Jahre, speziell bei Immobilieninvestments, gezeigt, dass hierfür umfassende Expertise in den Sub-Asset-Klassen notwendig ist. Als Investor muss ich also genau wissen, welche Bereiche des Marktes ich inhouse und welche über externe Asset Manager abdecken sollte. Ansonsten werden die erhofften Renditeprämien von Private Debt durch Verluste aufgefressen“, erläutert Maximilian Cosack, Head of Private Assets der Versicherung, die Motivation für das Commitment gegenüber dem Mitte 2025 aufgelegten Aukera-Pool-Fonds.
Neben den Investments in Fonds, wie in den von Aukera aufgelegten, beteiligt sich die Huk-Coburg auch über Co-Investments an der Finanzierung von Unternehmen und von Immobilien- und Infrastrukturprojekten. „Grundsätzlich halten wir es für sinnvoll, möglichst breit aufgestellt und in allen drei Sub-Asset-Klassen investiert zu sein. Zudem versuchen wir kontinuierlich zu investieren und Investitionsvolumina nicht von Marktphasen abhängig zu machen. Denn: Den perfekten Investitionszeitpunkt gibt es nicht, und Marktzyklen immer rechtzeitig zu erkennen und die eigene Kapitalanlage entsprechend grundlegend anzupassen, ist speziell im Bereich Private Markets sehr schwierig und funktioniert letztendlich meistens nicht“, so Cosack.
Auf taktischer Ebene seien aber, abhängig von Markteinschätzung und -signalen, gewisse Anpassungen in der Neuallokation sinnvoll. Dies gelte zum Beispiel auch für die Kapitalstruktur, also ob man Eigenkapital- oder Fremdkapitalinvestitionen tätigt „Eine holistische Betrachtung der Private Markets hilft, sich über die Attraktivität von verschiedenen Kapitalstrukturen und Sub-Asset-Klassen im Klaren zu sein und beugt einem Silodenken zwischen einzelnen Investmentteams vor. Immobilienfinanzierungen, speziell in Bereichen, die nicht zum Kerngeschäftsfeld von Banken zählen, bieten aktuell attraktive Kreditmargen von 350 bis 450 Basispunkten bei moderaten LTVs von maximal 70 Prozent und soliden Businessplänen. Auf dem aktuellen Zinsniveau lassen sich hierdurch entsprechend Brutto-IRRs von sieben bis acht Prozent erzielen, was auch im Vergleich mit Eigenkapitalinvestments attraktiv erscheint.“
Zudem werden hier laut Cosack oftmals Immobilien finanziert, die in vergleichbarer Art (zum Beispiel Objektgröße oder Nutzungsart) in vielen Eigenkapitalbeständen von Core-Immobilieninvestoren nicht bestehen und somit das Immobilienportfolio diversifizieren können. Ein weiterer Vorteil von Debtinvestments liegt für Cosack in den planbaren Cashflows. Zins- und Tilgung sind laufend durch den Kreditnehmer zu erbringen und ermöglichen hierdurch stabile und planbare Ausschüttungsrenditen für Investoren.
Apropos Zinsen und Rückzahlungen: Verläuft alles planmäßig, kann der Kreditgeber auch mit Seitwärtsmärkten gut leben – besonders gut, wenn die variable Verzinsung steigt. Für den Kreditnehmer ist der Zinsanstieg aber eine Bürde, und seine Kreditkosten und vor allem sein Refinanzierungsrisiko steigen. Wichtig ist darum für den Kreditgeber nicht nur der Kapitaldienst in der Gegenwart, sondern insbesondere die in der Zukunft anstehende Rückzahlung. Bei Private Debt gebe es in der Regel allenfalls eine geringe Amortisierung. „Wenn die Debt Yield – also wie viel im Verhältnis zum Nettoeinkommen einer Immobilie an Kapitaldienst geleistet werden kann – zwischen etwa 8,5 und zehn Prozent liegt, dann besteht aus heutiger Sicht ein Refinanzierungs-Puffer“, so Züchner.
Gerade bei neuen Objekten in sehr guten Lagen ist die Debt Yield aber viel geringer, bietet also weniger Puffer. „Diese Objekte fallen für Finanzierer mit hoher Margenanforderung raus.“ Was aber das Refinanzierungsrisiko vor allem senkt, ist die Verwendung des Kredits. „Man sollte sich nicht darauf verlassen, dass der Wert des Objekts von allein steigt oder wenigstens konstant bleibt. Wenn Finanzierungen für Modernisierungen, Renovierungen oder Fertigstellungen ausgereicht werden, entsteht eine zusätzliche Sicherheit. Solche Maßnahmen finanzieren wir gerne.“
Ein konkretes Beispiel des sich im Fundraising befindlichen Fonds: Aukera vergab eine Senior-Finanzierung von 15 Millionen Euro für den Erwerb und eine ESG-orientierte Modernisierung einer Büroimmobilie nahe Rotterdam. Darlehensnehmer ist der Entwickler Cero Invest. Zum Zeitpunkt der Finanzierung war die Immobilie zu etwa 80 Prozent vermietet. Laut Pressemitteilung vom November 2025 will Cero mit Investitionen in moderne Empfangsbereiche, Seminarräume, eine Cafeteria und Flächen für Fitness die Immobilie aufwerten und zukunftsfest machen.
Als weiteres Beispiel erwähnt Züchner sogenannte Brückenfinanzierungen. „Es gibt zu 90 Prozent fertiggestellte Objekte mit bereits vereinbartem Miet- oder Pachtvertrag. Eine Bridge to Finalization dient dem Sponsor dann zur Fertigstellung dieser Immobilie. Für ihn und uns ist das eine Win-win-Situation: Wir schieben das Objekt gemeinsam über die Ziellinie, bringen somit den Knoten zum Platzen und der Wert der Immobilie springt nach oben.“ Zuvor habe der Gutachter in der Regel den Objektwert erheblich geringer angesetzt. Züchner: „Das Delta zwischen toter Baustelle und Fertigstellung – auch wenn diese absehbar erfolgt – kann sehr groß sein.“ Er ergänzt, dass es Banken aus regulatorischen Gründen schwerfalle, Developments vom „As-it-is-Wert“ hin zum stabilisierten Wert zu finanzieren, und dass solche Wertsteigerungen sehr dazu beitragen, sich von einem negativen Gesamtmarkt zu entkoppeln.
Warum es – kurz vor der Ziellinie – neue Finanziers braucht, erläuterte kürzlich auch die Hanse-Merkur Grundvermögen (HMG) anlässlich der Auflage ihres neuen Real-Estate-Debt-Fonds. Laut Vorstand Malte Andes seien Immobilienfinanzierungen weiter von der Zinswende, gestiegenen Baukosten und einer selektiveren Kreditvergabe der Banken geprägt. „Viele Investitionen und Refinanzierungen scheitern derzeit nicht an der grundsätzlichen Qualität der Immobilien oder ihrer Standorte, sondern daran, dass bestehende Finanzierungsstrukturen nicht mehr zum veränderten Marktumfeld passen.“ Auch bei der HMG wurde übrigens das erste Darlehen für nachhaltige Optimierungen vergeben: Ein 40-Millionen-Euro-Green-Loan dient der Refinanzierung des Holiday Inn Express am Düsseldorfer Flughafen. Bei dem Darlehen handelt es sich um eine erstrangig besicherte Bestandsfinanzierung.
Erkennen lässt sich die mit Brückenfinanzierungen angeschobene Wertsteigerung am Loan to Value. Dieser liege laut Züchner zu Beginn bei bis zu 75 Prozent und nach Vollendung der Wertschöpfung idealerweise im unteren 60er-Bereich. In Rotterdam sank der Beleihungsauslauf entsprechend dem Businessplan bereits von knapp 75 auf deutlich unter 70 Prozent. „Jetzt steht noch die Kür an, also die Restfläche zu vermieten. Dann sind wir sehr optimistisch, auch im aktuellen Marktumfeld eine Refinanzierung hinzubekommen.“
Von dieser profitiert dann die Huk-Coburg, mitsamt der Marge von plus minus 400 Basispunkten. „Dass der Spread in einer Range von 350 bis 450 Bps über der Base Rate liegt, ist in der Regel im Crossover- beziehungsweise Sub-Investment-Grade-Bereich gegeben. Diese Risikoprämien bezahlt natürlich kein Kreditnehmer freiwillig und wenngleich es sich hierbei natürlich nicht um schlechte Kredite handelt, gibt es immer Gründe, warum der Kredit nicht von einer Bank für eine niedrigere Kreditmarge vergeben wird. Entsprechend erfordern diese Kredite sowohl bei Strukturierung als auch bei der laufenden Betreuung spezielles Expertenwissen, weshalb wir in diesem Segment mit externen Asset Managern zusammenarbeiten. Darum sind wir die Partnerschaft mit Aukera eingegangen“, erklärt Cosack. Hier externe Expertise zu nutzen, bezeichnet er entsprechend als „essenziell“ – auch wenn es sich um besicherte Senior-Positionen handelt. „Wir haben im letzten Zyklus gesehen, wie schnell Immobilienwerte vernichtet werden können.“ Dann erfolgt nicht nur im Eigenkapital, sondern auch in erstrangigen Finanzierungen ein Hair Cut auf die Position.
Das Fundraising für den Mehranlegerfonds erweist sich aber als zäh. Dem BF Compass lässt sich entnehmen, dass sich der Anteil der Asset Manager, die für das Fundraising einen Zeitraum von über 18 Monaten ansetzen, auf 40 Prozent verdoppelt hat. Das Interesse der Versicherung, deren AuM sich auf über 43 Milliarden Euro belaufen, an einem Mehranlegerfonds liegt in der größeren Diversifikation. „Mit unserem Commitment könnten wir in einem Einzelmandat maximal fünf bis sechs Kreditpositionen aufbauen. Gerade für ein Debt-Portfolio wäre das eine zu geringe Anzahl“, so Cosack. „Andererseits haben wir hier kein fertiges Produkt ausgewählt, sondern können uns als Seed-Investor in die Fondskonstruktion und die Guidelines sowie als bislang einziges Mitglied im Anlageausschuss bei potenziellen Transaktionen einbringen.“
Bei einem klassischen Mehranlegerfonds eines großen Anbieters wäre die Diversifikation zwar größer, die Mitwirkungsmöglichkeiten und der Austausch aber geringer. Womöglich wäre zudem die Streuung aber auch so groß, dass der Manager nicht mehr jedes Risiko richtig bewerten und vor allem Problemfälle nicht mehr mit der nötigen Aufmerksamkeit angehen kann. Darauf zielt auch Cosacks zweites Argument gegen ein Fonds-Flaggschiff ab: „Mit Aukera besteht bereits ein jahrelanger, transparenter Austausch. Eine der wichtigsten Lessons des letzten Zyklus war, dass seitens des GPs neben Expertise auch ein guter Informationsfluss zu Projekten, Pipelines und Markt gegeben sein muss“, so Cosack. Im Extremfall führt zu geringe Transparenz zu bösen Überraschungen. „Ein Asset Manager, der Probleme so lange wie möglich verschweigt, ohne sie dabei zu lösen, ist alles andere als von Nutzen.“
Bezüglich der Ressourcen von kleinen und großen Asset Managern verweist Züchner auf seine damaligen Due-Diligence-Erfahrungen als ehemaliger Head of Real Estate der Gothaer: „Auch bei den großen Asset Managern sind es nur eine Handvoll an Mitarbeitern, die wirklich investmentbezogen am Objekt oder Darlehen aktiv arbeitet. Da muss sich Aukera nicht verstecken.“ Trotzdem seien die wenigen Real-Estate-Debt-Tickets, die in den vergangenen Monaten vergeben wurden, an die großen Adressen gegangen.
Was diese neben ihrer Marke oder Closing-Sicherheit in die Waagschale werfen können, ist, regional stärker streuen zu können. „Als Darlehensgeber bin ich stark vom Rechtsraum und der jeweiligen Gesetzeslage abhängig. Man kann ein gutes Verständnis von beispielsweise Hotels oder der Entwicklung von Apartments haben. Die rechtlichen Unterschiede zwischen beispielsweise Österreich und den Niederlanden sind aber groß. Regionale Expertisen muss man sich erarbeiten.“ Rechtlich relativ homogen seien in sich die Regionen Benelux und DACH. Derzeit sei insbesondere Expertise für die Niederlande hilfreich. „Was die Transaktionshäufigkeit betrifft, sind die Niederlande Deutschland etwa sechs bis zwölf Monate voraus. Dort findet man bereits eher wieder zusammen.“
Wenn die Parteien auf den Immobilienmärkten auch einmal wieder auf breiterer Basis zusammenfinden, dann dürfte das für Käufer und Kreditgeber zu vorteilhafteren Konditionen erfolgen. Dann bewahrheitet sich, dass der Schmerz von heute die Chance von morgen ist! Und falls dieser Morgen schon im kommenden Jahr kommt, dann gilt nicht nur für die Sprach- sondern auch für die Finanzierungskünstler: Back in Heaven in 27!
Autoren: Patrick EiseleSchlagworte: Immobilienkrise | Print-Ausgabe | Real Estate Debt
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar