Das große Fressen
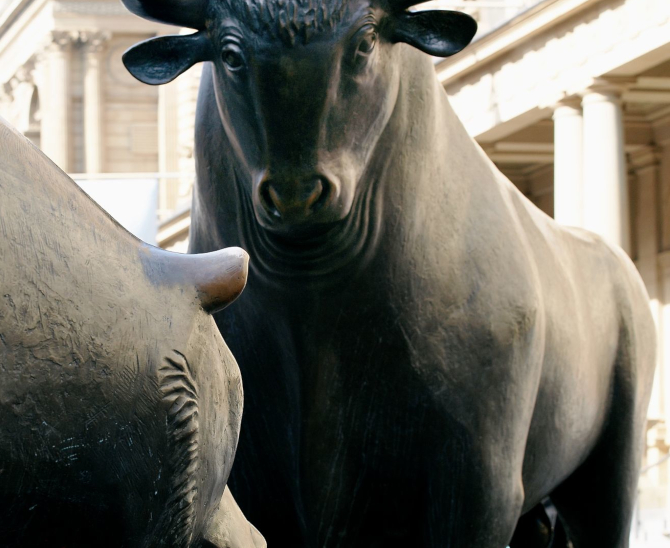
Die lebensgroßen Bronze-Skulpturen von Bulle und Bär neben der Frankfurter Börse wurden 1985 anlässlich des 400-jährigen Bestehens des Handelsplatzes geschaffen. Firmenübernahmen an der Börse schaffen Gelegenheiten, die Merger-Arbitrage-Manager zielsicher ausnutzen. Bild: Deutsche Börse Group.
Ob Commerzbank oder Evonik – Firmenübernahmen schaffen Gelegenheiten, die Merger-Arbitrage-Manager zielsicher ausnutzen. Anlegern bieten diese überwiegend marktneutralen Strategien eine interessante und unkorrelierte Rendite.
Die besten Wirtschaftskrimis liefern immer wieder die großen Übernahmeschlachten. Unvergessen ist etwa der Griff von Porsche nach dem viel größeren VW-Konzern 2009, der damit endete, dass Volkswagen den Zuffenhausener Sportwagenhersteller schluckte. Oder der Kauf des deutschen Mobilfunkanbieters Mannesmann durch Vodafone im Jahr 2000, der als größte feindliche Firmenübernahme der deutschen Börsengeschichte gilt.
Auch die jahrelange Jagd der Unicredit auf die Commerzbank sorgt mit ihren zahlreichen Windungen immer wieder für Schlagzeilen. Solche Übernahmen sind der Stoff, aus dem spezialisierte Merger-Arbitrage-Fonds Rendite machen.
Legt der Kaufinteressent erst einmal ein Übernahmeangebot auf den Tisch, dann schießt der Aktienkurs des Übernahmekandidaten meist rasch in Richtung des Angebotspreises, er erreicht ihn aber nur in den seltensten Fällen. Der sich so öffnende Merger Spread zwischen Markt- und Angebotspreis spiegelt die vom Markt eingeschätzten Risiken und die erwartete Rendite und Zeit bis zum Vollzug wider. Denn immerhin zehn bis 20 Prozent der angekündigten Börsenübernahmen scheitern.
Dieser Spread ist zugleich das Manövrierfeld der auf solche Situationen spezialisierten Merger-Arbitrage-Manager. Sie kaufen die Zielaktie und sichern je nach Deal-Struktur bestehende Risiken ab. Die Absicherung wird komplexer, wenn etwa statt eines Barangebots ein Aktientauschangebot unterbreitet wird und Aktienmarktrisiken berücksichtigt werden müssen. Neben physischen Aktien nutzen Manager ein breites Instrumentarium an Optionen, Swaps, Futures, Contracts for Difference (CFD) und Credit Default Swaps (CDS). „Konkret geht es darum, Ineffizienzen in den Kursen der an einer Übernahme beteiligten Unternehmen auszunutzen“, erklärt Sebastian Wenz, Senior-Portfoliomanager beim Vermögensverwalter First Private.
Komplexe Situationen
Übernahmen sind oft diffizile und langwierige Prozess und dauern mit Bewertungen und Gerichtsentscheidungen oft Jahre. In dieser Zeit ergeben sich für spezialisierte Manager immer wieder Gelegenheiten, in Deals ein- und aus ihnen auszusteigen. Eine fundierte und fortlaufende Bewertung aller Rahmenbedingungen und konsequente Absicherungen gegen das Restrisiko eines Scheiterns sind dabei elementar. Es kann aber auch zu Nachbesserungen kommen oder zu einem Bieterwettstreit, bei dem der Angebotspreis immer höher geschraubt wird.
Wenn ein konkretes Angebot vorliegt, spricht man von harten Katalysatoren. Einige Event-Driven-Strategien nutzen aber auch ergänzend oder ausschließlich weiche Katalysatoren. Das sind Unternehmensereignisse, die erwartet werden, deren genauer Zeitpunkt und Details aber noch nicht feststehen. Das können etwa Managementwechsel sein, Kapitalerhöhungen, Abspaltungen von Unternehmensteilen, Restrukturierungen oder Änderungen der Firmen- und Produktstrategie. Dabei werden zunehmend quantitative Modelle eingesetzt.
Ein umfassendes, datenbasiertes Modell nutzt etwa First Private, um auf Basis Tausender historischer Transaktionen Muster und Wahrscheinlichkeiten für aktuelle Übernahmeprozesse zu ermitteln. KI-Modelle identifizieren dabei Wahrscheinlichkeiten für das Closing, das Timing und mögliche Spread-Veränderungen. Dadurch werden Einstiegs-, Positions- und Ausstiegsentscheidungen systematisch und faktenbasiert getroffen. Die Trefferquote lag nach Firmenangaben 2025 bei 98,5 Prozent. Für Aufmerksamkeit sorgte First Private vergangenes Jahr, als die Firma ein Mandat „eines der weltweit größten Staatsfonds“ an Land zog. Bei dem Portable-Alpha-Mandat wird die Merger-Arbitrage-Strategie auf eine S&P-500-Indexreplikation aufgesetzt.
Die reinen Merger-Arbitrage-Ansätze funktionieren marktneutral. Typischerweise weisen sie eine niedrige bis moderate Volatilität, einen vergleichsweise geringen Tracking Error und eine geringe Korrelation zu traditionellen Aktien- und Anleihemärkten auf. Richard Zellmann, Geschäftsführer von FP Investment Partners, sieht zwei grundsätzliche Wege, um Merger Arbitrage in die Aufstellung eines institutionellen Portfolios zu integrieren. Klassischerweise geschieht das als Absolute-Return- oder Liquid-Alternatives-Beimischung, interessant sei der Ansatz aber auch als Ersatz oder als Beimischung für die Credit-Allokation. Dazu Zellmann: „Es lässt sich zeigen, dass die M&A-Prämie mittel- und langfristig nicht nur stabiler und weniger anfällig ist als der Credit-Spread, sondern auch weitgehend zinsunabhängig und – entscheidend – letztlich auch im VAG-Reporting vergleichbar zu Anleihen einsortiert werden kann.“ Zellmann berichtet von einem deutlich wachsenden Interesse auch bei deutschen Institutionellen.
Das Risiko-Rendite-Profil und die geringe Korrelation mit traditionellen Anlageklassen wie Aktien und Anleihen sieht auch Carl Dunning Gribble, Leiter Investor Relations beim französischen Asset Manager Syquant Capital, als wichtige Argumente für die Strategien. Das Merger-Arbitrage-Portfolio umfasst bei Syquant im Durchschnitt 40 bis 60 laufende Transaktionen. Dabei werden Positionen nach und nach aufgebaut: Jüngere Transaktionen mit längeren Laufzeiten und einem höheren Risikoprofil werden tendenziell zunächst geringer gewichtet und dann schrittweise erhöht.
Höhere Gewichtungen erhalten die Transaktionen, von denen das Team besonders überzeugt ist und die sich bereits in einem fortgeschrittenen Stadium befinden („Late-Stage Deals“). Dabei profitieren die Fonds auch von der gegenseitigen Unabhängigkeit der einzelnen Übernahmen: „Die geringe Korrelation zwischen den einzelnen M&A-Transaktionen trägt dazu bei, das transaktionsspezifische Risiko innerhalb eines breit diversifizierten Portfolios zu begrenzen“, sagt Gribble.
Allerdings bleibt die Absicherung entscheidend: Bei erfolgreichen Deals wird in der Regel ein relativ begrenzter Spread vereinnahmt. Scheitert eine Übernahme, kann die Zielaktie dagegen stark fallen. Die Verlusthöhe kann die Gewinne vieler erfolgreicher Transaktionen aufzehren und muss deshalb abgesichert werden.
Mehr Transaktionen bedeuten grundsätzlich mehr Möglichkeiten für die Fonds. Trotzdem hängt die Rendite der Strategien nicht nur von der Zahl der Übernahmen ab. Das zeigte sich in den vergangenen Jahren, als die Transaktionsvolumina deutlich zurückgingen. Die Unsicherheit, die regulatorische Komplexität sowie die längeren durchschnittlichen Zeitspannen bis zum Abschluss der M&A-Deals führten aber dazu, dass die Spreads und damit das Renditepotenzial stiegen.
Bertrand Dardenne, Leiter Merger Arbitrage bei Candriam, sagt: „In Phasen makroökonomischer Unsicherheit, geopolitischer Spannungen und regulatorischer Komplexität weiten sich die Spreads häufig aus, da die Märkte höhere Transaktionsrisiken einpreisen.“ Auch die gestiegenen Zinsen können positiv wirken: Sie können zum einen über die höheren Finanzierungskosten zu einem höheren Merger-Spread beitragen, zum anderen steigt die Verzinsung des hinterlegten Collaterals für die Derivatestrategien der Manager.
In Deutschland sind die bislang angekündigten Übernahmen gelisteter Firmen in diesem Jahr überschaubar, doch allein die Größenordnung des Commerzbank-Angebots lässt das potenzielle Volumen steigen. Die Commerzbank bleibt für Merger-Arbitrage-Strategien ein interessanter Fall, heißt es bei Managern. Das im Mai gestartete Umtauschangebot von Unicredit enthielt keine nennenswerte Prämie und wurde von Vorstand, Aufsichtsrat und Bundesregierung abgelehnt. Dass Unicredit das öffentliche Angebot gegen den Willen der Zielgesellschaft unterbreitete, machte es zu einem feindlichen Angebot.
Nach Ablauf der Frist Anfang Juli kommt Unicredit inklusive Derivaten rechnerisch auf rund 47,6 Prozent des Kapitals, der Vollzug steht aber noch unter dem Vorbehalt behördlicher Freigaben, unter anderem durch EZB und EU-Kommission. Inzwischen führen beide Banken Gespräche. Dass die Aktie zuletzt erneut über dem rechnerischen Wert des Umtauschverhältnisses notierte, deutet für First-Private-Experte Wenz darauf hin, dass Marktteilnehmer mit einem erhöhten Angebot an die verbliebenen Aktionäre rechnen – und das würde wohl wieder interessante Einstiegsmöglichkeiten eröffnen.
Noch in einem frühen Stadium sind dagegen die Übernahmepläne von BASF für Evonik. Ein offizielles Angebot an die Aktionäre liegt bislang nicht vor. Einen ersten, unverbindlichen Vorschlag von 22,15 Euro je Aktie hat Evonik Medienberichten zufolge als zu niedrig abgelehnt. Für klassische Merger-Arbitrage-Strategien mit harten Katalysatoren wird die Transaktion erst investierbar, wenn ein offizielles Angebot vorliegt. Wenn es so weit ist, dürften der finale Angebotspreis und die Abschlusswahrscheinlichkeit den Merger Spread bestimmen. Das könnte für Merger-Arbitrage-Strategien durchaus attraktives Potenzial bereithalten.
Blackrock-Merger-Arbitrage-Experte Mark McKenna erklärte noch vor Kurzem, die Perspektive vieler Firmenchefs sei „jetzt oder nie“ für strategische Transaktionen. Es könnten also noch einige spannende Übernahmeschlachten in der Pipeline sein.
Autoren: Jochen HägeleSchlagworte: Aktien | Print-Ausgabe | Übernahme
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar