Zirkuläre KI-Finanzierung kann Klumpenrisiken verdecken
GeForce ist ein Markenname für PC-Grafikprozessoren des Herstellers Nvidia. Er ist ein Wortspiel auf g force, englisch für Erdbeschleunigung. Stark beschleunigt hat Nvidia in den vergangenen Jahren auch den Einsatz zirkulärer Finanzierungen. Bild: Pexels.
Wer in Künstliche Intelligenz investiert, kann dasselbe wirtschaftliche Risiko an mehreren Stellen im Portfolio eingehen. Besonders schwer zu erkennen ist das, wenn Unternehmen ihre Kunden finanzieren und deren Ausgaben anschließend als Umsatz verbuchen. Für institutionelle Anleger reicht der Blick auf einzelne Fonds oder Anlageklassen deshalb nicht aus.
Ein Cloud-Anbieter beteiligt sich an einem Unternehmen für Künstliche Intelligenz (KI). Dieses kauft mit dem neuen Kapital Rechenleistung beim selben Anbieter ein. Der Kapitalgeber gewinnt einen Kunden, der KI-Entwickler kann sein Geschäft aufbauen. Daran ist zunächst nichts verwerflich. Schwieriger wird die Frage, wie viel der Nachfrage bereits von zahlenden Endkunden getragen wird und wie viel davon abhängt, dass Investoren weiteres Geld bereitstellen.
Eine deutsche Pensionskasse, eine Versicherung oder ein Versorgungswerk kann davon betroffen sein, ohne direkt an einem KI-Start-up beteiligt zu sein. Im Private-Equity-Fonds liegt vielleicht ein Chiphersteller, im Private-Debt-Fonds ein Kredit an einen Rechenleistungsanbieter. Ein Infrastrukturfonds hält dessen Rechenzentrum. Hinzu kommen börsennotierte Aktien der Zulieferer und liquide Anleihen großer Cloud-Konzerne, die den Ausbau finanzieren. Die Anlagen stehen in unterschiedlichen Berichtsspalten. Ihre Erträge können trotzdem an denselben KI-Kunden und deren Investitionsbudgets hängen.
Wie überraschend solche Klumpenrisiken sichtbar werden können, zeigte sich bereits vor einigen Monaten im Softwaresektor. Die Sorge, KI könne etablierte Software-as-a-Service-Geschäftsmodelle unter Druck setzen, traf liquide Aktien wie Adobe und rückte zugleich Softwarebeteiligungen in Private Equity sowie deren Finanzierung durch Private Debt in den Fokus. Reuters berichtete am 13. Februar 2026, wie große Private-Markets-Häuser ihre Software-Exposures gegenüber nervösen Investoren erläutern mussten. Daraus lässt sich kein flächendeckender Kreditausfall ableiten. Wohl aber eine Lehre für die Portfoliosteuerung: Unterschiedliche Anlageklassen schützen nicht vor einer gemeinsamen wirtschaftlichen Schwachstelle.
Die Partnerschaft von Amazon und Anthropic zeigt, wie eng Kapital und Geschäft miteinander verbunden sein können. Amazon kündigte 2026 eine weitere Investition von fünf Milliarden Dollar sowie bis zu 20 Milliarden Dollar zusätzlich bei Erreichen geschäftlicher Meilensteine an. Anthropic verpflichtete sich zugleich, über zehn Jahre mehr als 100 Milliarden Dollar für Technologien von Amazon Web Services (AWS) auszugeben. Die Zusagen haben unterschiedliche Bedingungen und Laufzeiten. Es handelt sich also nicht um bereits vollständig geflossene Zahlungen. Für beide Unternehmen hat die Verbindung einen nachvollziehbaren Nutzen: Anthropic erhält Kapital und Rechenkapazität, Amazon kann seine Infrastruktur besser planen. Ob sich die Investitionen rechnen, entscheidet sich aber darin, ob die KI-Angebote genügend zahlende Nutzer finden.
Die Bank für Internationalen Zahlungsausgleich (BIZ) hat diese Verflechtungen im BIS Bulletin 137 „Circular relationships among AI firms“ vom 1. Oktober 2026 untersucht. Für Anleger ergibt sich daraus eine praktische Frage: Können ihre Manager erklären, woher die Einnahmen der Portfoliounternehmen kommen und wie belastbar sie sind?
Die Autoren unterscheiden drei Formen. Bei der ersten finanziert ein Lieferant seinen Kunden. Ein vereinfachtes Beispiel: Ein Chipanbieter leiht einem Rechenzentrumsbetreiber 100 Millionen Euro, mit denen der Betreiber dessen Chips kauft. Der Anbieter verbucht Umsatz und hält zugleich eine Kreditforderung gegen den Käufer. Ob dieser die Investition später aus dem eigenen Geschäft bezahlen kann, ist damit noch nicht beantwortet.
Bei der zweiten Form finanziert der Kunde seinen Lieferanten. Ein KI-Entwickler könnte Rechenleistung im Voraus bezahlen und so den Bau eines Rechenzentrums ermöglichen. Er sichert sich Kapazität, übernimmt aber ein Fertigstellungsrisiko. Ein Auftrag für künftige Leistungen ist dabei noch keine Vorauszahlung. Die dritte Form verbindet wechselseitige Leistungsbeziehungen mit einer Finanzierung: Ein Cloud-Anbieter vertreibt etwa ein KI-Modell, während dessen Entwickler Rechenleistung bei ihm bezieht und Kapital von ihm erhält.
Was die Studie zeigt
Jon Frost und seine Mitautoren der BIZ-Studie untersuchten 1.246 KI-Unternehmen. Für die Jahre 2021 bis 2025 identifizierten sie 972 Investitionsbeziehungen innerhalb des Sektors. Als zirkulär gilt in der Studie eine Verbindung, wenn zwischen Investor und Zielunternehmen auch eine Lieferbeziehung bestand. Die Bezeichnung beschreibt damit eine Überlagerung von Finanzierung und Geschäft, keinen Nachweis fingierter Umsätze.
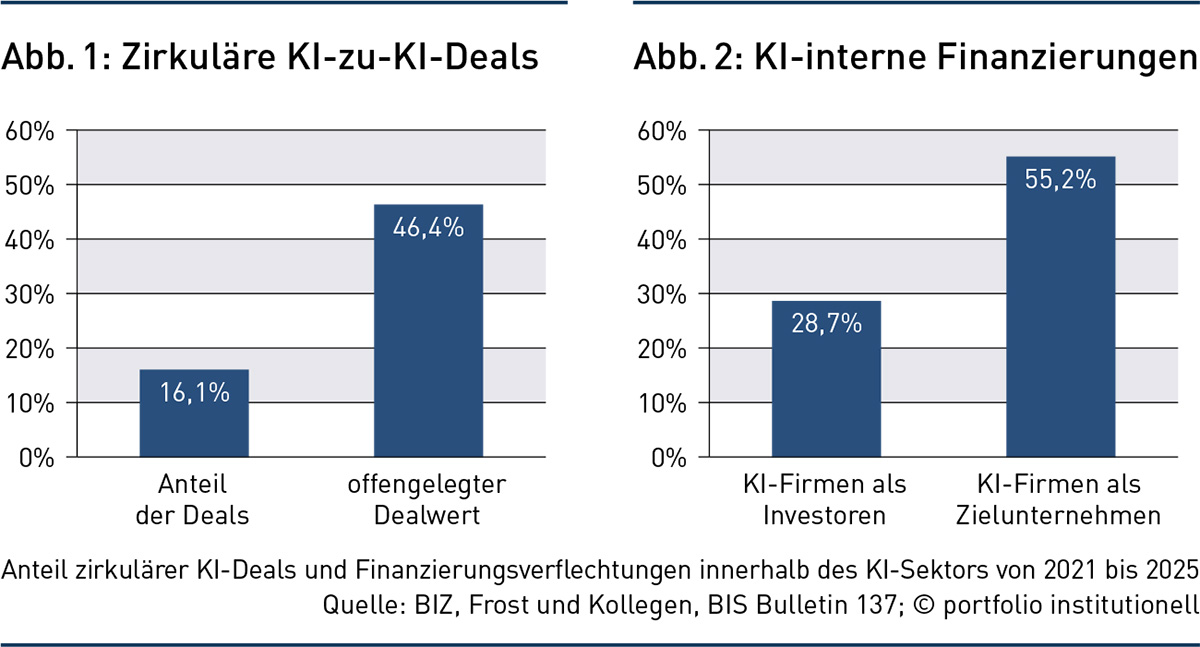
16,1 Prozent der KI-zu-KI-Deals sind nach dieser Definition zirkulär. Auf sie entfallen jedoch 46,4 Prozent des offengelegten Dealwerts. Gerade bei den großen Finanzierungen wiegt die Verflechtung also schwer, wie Abbildung 1 zeigt.
Abbildung 2 ergänzt das Bild: Deals mit Beteiligung anderer KI-Firmen machen 55,2 Prozent des erfassten eingehenden Finanzierungswerts von KI-Unternehmen aus. Bei den investierenden KI-Firmen entfallen 28,7 Prozent des Dealwerts auf Ziele innerhalb des Sektors.
Kritisch wird es, wenn neues Kapital ausbleibt. Erhält der Rechenzentrumsbetreiber aus dem Beispiel keine Anschlussfinanzierung und gewinnt er weniger Kunden als geplant, bestellt er weniger Chips und kann womöglich seinen Kredit nicht bedienen. Derselbe Vorgang trifft den Chipanbieter doppelt: Der Absatz sinkt, die Kreditforderung verliert an Wert. Hält er zusätzlich eine Beteiligung am Kunden, steht auch diese unter Druck.
Das ist kein neues Muster. Die BIZ-Autoren erinnern an den Telekommunikationsboom der späten 1990er-Jahre. Ausrüster wie Lucent und Nortel finanzierten Netzbetreiber, die ihre Ausrüstung kauften. Als die erwarteten Erlöse der Betreiber ausblieben, mussten die Ausrüster Finanzierungsausfälle und einbrechende Bestellungen verkraften.
Auch eine Garantie ist nur so belastbar wie ihr Geber. Garantiert ein Lieferant für Server nach drei Jahren einen Restwert von 40 Millionen Euro, obwohl sie dann nur noch 25 Millionen Euro wert sind, müsste er nach diesen angenommenen Vertragsbedingungen 15 Millionen Euro ausgleichen. Fallen gleichzeitig seine eigenen Umsätze, wird die Garantie ausgerechnet dann fällig, wenn er sie schwerer erfüllen kann. Das Bulletin nennt Restwertgarantien ausdrücklich als Quelle schwer erkennbarer Verpflichtungen.
Wie groß solche Verpflichtungen werden können, zeigt Broadcoms Quartalsbericht im zweiten Quartal 2026. Unter bestimmten Bedingungen könnte ein Kunde Wandelschuldverschreibungen von bis zu 42 Milliarden Dollar an Broadcom ausgeben, um Leasingverpflichtungen zu bedienen. Daneben nennt der Bericht rund 29 Milliarden Dollar maximale potenzielle Haftung aus einer Absicherung von Leasingverpflichtungen für KI-Serveranlagen. Diese Obergrenze gilt bei vollständiger Bereitstellung der Anlagen. Zum Stichtag waren keine der genannten Schuldverschreibungen ausgegeben und keine Zahlungen aus der Absicherung erfolgt.
Warum auch Anleiheportfolios betroffen sind
Der Ausbau Künstlicher Intelligenz erreicht längst auch die öffentlichen Anleihemärkte. Shobhit Gupta und Torsten Slok von Apollo beziffern in ihrer Präsentation „Recent Rates Volatility: Risks and Opportunities in Credit“ vom September dieses Jahres die Bruttoemissionen der Hyperscaler, also großer Technologieanbieter wie Amazon, Alphabet mit Google und Microsoft, bis zum 3. September auf 248 Milliarden Dollar. Die von Apollo verwendete Gruppe geht allerdings über Cloud-Unternehmen hinaus und schließt auch den Raumfahrtkonzern SpaceX ein. Beim gesondert abgegrenzten Kreis KI-bezogener Schuldner entfallen bis Ende August 2026 rund 54 Prozent der Nettoemissionen des untersuchten Marktes auf diese Gruppe: 332 von insgesamt 618 Milliarden Dollar. Im Gesamtjahr 2025 waren es 142 von 413 Milliarden Dollar, gerundet 34 Prozent.
Ein breit gestreutes Unternehmensanleihemandat kann stärker vom KI-Ausbau abhängen, obwohl es weiterhin viele Emittenten enthält. Der Manager sollte erklären können, ob das im eigenen Portfolio bereits der Fall ist. Das wachsende Angebot an Anleihen kann zudem höhere Neuemissionsprämien erfordern, wenn die Anlegernachfrage nicht mithält. Ein Automatismus ist das nicht.
Wie institutionelle Anleger die Risiken einordnen
„Man muss die Blasenthese nicht teilen, um ein guter Risikomanager zu sein“, sagt John Normand, Leiter der Anlagestrategie von Australian-Super, sinngemäß im hauseigenen Videointerview „The AI boom and super“, das auf der Website des Pensionsfonds veröffentlicht ist. Normand sieht nach üblichen Maßstäben auf Ebene ganzer Anlageklassen noch keine Blase. Trotzdem hat Australian-Super stärker außerhalb der USA und des Technologiesektors diversifiziert. Eine positive Einschätzung der Technologie verpflichtet eben nicht dazu, jede Konzentration im Portfolio hinzunehmen.
Der staatliche Reserve-Verwalter GIC aus Singapur setzt in seinem Beitrag „Beyond the Hype: Investing in AI Value“ vom 24. Juli 2026 bei der Auswahl entlang der Wertschöpfungskette an. Er unterscheidet Anbieter technischer Grundlagen, Unternehmen mit KI-Produkten und Anwender. Bei einzelnen Unternehmen prüft er unter anderem, wie dauerhaft ihre Wettbewerbsvorteile sind und ob Management und Geschäftsentwicklung überzeugen. Zugleich verweist GIC auf den hohen Kapitalbedarf der Infrastruktur und die ungleichmäßige Einführung von KI in Unternehmen. Der technische Fortschritt allein sagt wenig darüber aus, wer damit Geld verdienen wird.
Was ein Anleger selbst leisten kann
Ein institutioneller Anleger kann nicht jeden Kundenvertrag und jede Unternehmensfinanzierung selbst prüfen. Bei Private Markets hat meist der Fondsmanager beziehungsweise General Partner (GP) den besseren Zugang. Doch auch er weiß nicht zwangsläufig, wie sich die Kunden seiner Beteiligungen finanzieren. Manager börsennotierter Anlagen müssen sich häufig auf veröffentlichte Berichte und Gespräche mit den Unternehmen stützen. Diese Grenzen sind kein Grund, auf eine Einschätzung zu verzichten. Anleger sollten je Mandat nachvollziehbare Angaben verlangen und darauf bestehen, dass belegte Daten, Schätzungen und Wissenslücken erkennbar bleiben. Wo Vertraulichkeit eine vollständige Offenlegung verhindert, können aggregierte Anteile oder Bandbreiten helfen.
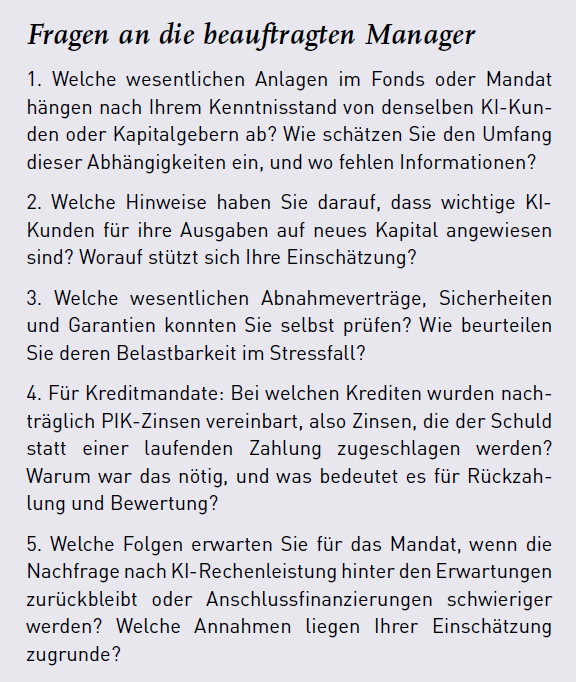
Die Fragen im nachfolgenden Kasten dienen als Grundlage für das Gespräch mit den Managern. Welche davon im jeweiligen Mandat beantwortet werden können, hängt von der Anlagestrategie und dem Informationszugang ab. Im Mittelpunkt sollten die wesentlichen Positionen und erkennbaren Abhängigkeiten stehen.
Die Verantwortung für die Gesamtportfoliosicht bleibt beim Anleger. Er sollte die verfügbaren Angaben aus den relevanten Mandaten zusammenführen und zunächst wesentliche direkte Positionen sowie bekannte gemeinsame Abhängigkeiten erfassen. Ein Rechenzentrum kann im Infrastrukturportfolio liegen, sein Mieter im Private-Equity-Fonds und dessen Finanzierer im Anleihemandat. Solche Verbindungen verdienen eine nähere Prüfung. Eine bloße Summe aller als KI-bezogen eingestuften Anlagen sagt dagegen wenig darüber aus, welche Verluste gleichzeitig entstehen könnten. Dafür braucht es gemeinsame Stressannahmen, unter denen die Manager ihre jeweiligen Mandate beurteilen. Eine vollständige Erfassung sämtlicher Geschäfts- und Finanzierungsbeziehungen ist kaum erreichbar. Schätzungen und Informationslücken müssen deshalb sichtbar bleiben.
Zirkuläre Finanzierung ist kein pauschales Ausschlusskriterium. Wer solche Risiken eingeht, sollte sie aber bewusst tragen und begrenzen können. Anleger sollten von ihren Managern eine nachvollziehbare Einschätzung der wesentlichen Abhängigkeiten verlangen, einschließlich der Grenzen ihres Wissens und der Konsequenzen für ihre Anlageentscheidungen.
Autoren: Jens KummerSchlagworte: Künstliche Intelligenz | Print-Ausgabe | Rechenzentren / Data Centers | Risikomanagement
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar