Die Betriebsrente im Zangengriff
Im Judo gibt es Griff- und Hebeltechniken, bei denen Gliedmaßen oder der Kopf des Gegners wie mit einer Zange eingeklemmt werden. Das erinnert an die Rentenreform: Beschäftigte und Arbeitgeber können jeden Vorsorge-Euro nur einmal ausgeben. Werden zusätzliche Beiträge und Fördermittel vor allem in der ersten und dritten Säule gebunden, wird der Spielraum für die zweite kleiner. So gerät die Betriebsrente in einen Zangengriff, ohne dass jemand ihre Schwächung ausdrücklich beschließen müsste. Bild: Pexels.
Die geplante Rentenreform muss sich daran messen lassen, was den Menschen im Ruhestand bleibt. Deutschland braucht einen verlässlichen Weg zu einer guten Gesamtversorgung für breite Bevölkerungsschichten. Ohne eine starke zweite Säule wird das kaum gelingen.
Für die gesetzliche Rente macht der Kanzler Tempo. Die neuen Produkte der privaten Vorsorge sollen Anfang 2027 an den Start gehen. Und wo bleibt der nächste Schritt für die betriebliche Altersversorgung (bAV)? Der geplante Sozialpartnerdialog wurde erst einmal verschoben. Die Sozialpartner wollen zunächst unter sich klären, wie der Dialog aussehen könnte und wer noch beteiligt werden sollte.
Der Geschäftsführer der Arbeitsgemeinschaft für betriebliche Altersversorgung e.V. (ABA), Klaus Stiefermann, warnt im ABA-Newsletter vom 9. Oktober, der Dialog „darf trotz der Verschiebung seiner Auftaktsitzung in den November nicht zur Warteschleife werden“. Die Sorge ist berechtigt: Während die Beteiligten noch ihre Positionen abstimmen, werden mit Kapitalrente, privaten Vorsorgeprodukten und den zugehörigen Förderstrukturen langfristige Weichen gestellt.
Mit einer stabilisierten gesetzlichen Rente allein ist der Lebensstandard im Alter noch nicht gesichert. Beschäftigte müssen auch wissen, woher das zusätzliche Einkommen kommt, mit dem sie ihren Lebensstandard im Ruhestand halten können. Die Alterssicherungskommission setzt dafür selbst einen Maßstab: Für Durchschnittsverdiener nennt sie eine Gesamtversorgung von 70 Prozent nach Steuern als Ziel.
Gemessen an diesem Anspruch bleibt die Rolle der Betriebsrente im Bericht dieser Kommission auffallend klein. Von 33 Empfehlungen widmen sich nur zwei ausdrücklich der bAV: Empfehlung 29 einem Sozialpartnerdialog und einer möglichst flächendeckenden Verbreitung, Empfehlung 30 besseren Rahmenbedingungen. Ein Versorgungsziel ist damit benannt. Wie daraus für die bislang nicht erreichten Beschäftigten eine ausreichende Betriebsrente werden soll, bleibt die entscheidende Aufgabe.
Genau hier setzt die Kritik an. Wer soll die zusätzliche Versorgung aufbauen? Wie werden Beschäftigte erreicht, deren Arbeitgeber bislang keine Betriebsrente anbietet? Und wer übernimmt Verantwortung, wenn die Verbreitung erneut hinter den Erwartungen zurückbleibt?
An diesen Fragen muss sich die Reform messen lassen. Entscheidend ist, welchen Beitrag jede Säule zur späteren Gesamtversorgung leistet und wie die zusätzlichen Beiträge verteilt werden. Wer jetzt neue Vorsorgestrukturen schafft, legt auch fest, welchen Platz die Betriebsrente künftig einnehmen kann.
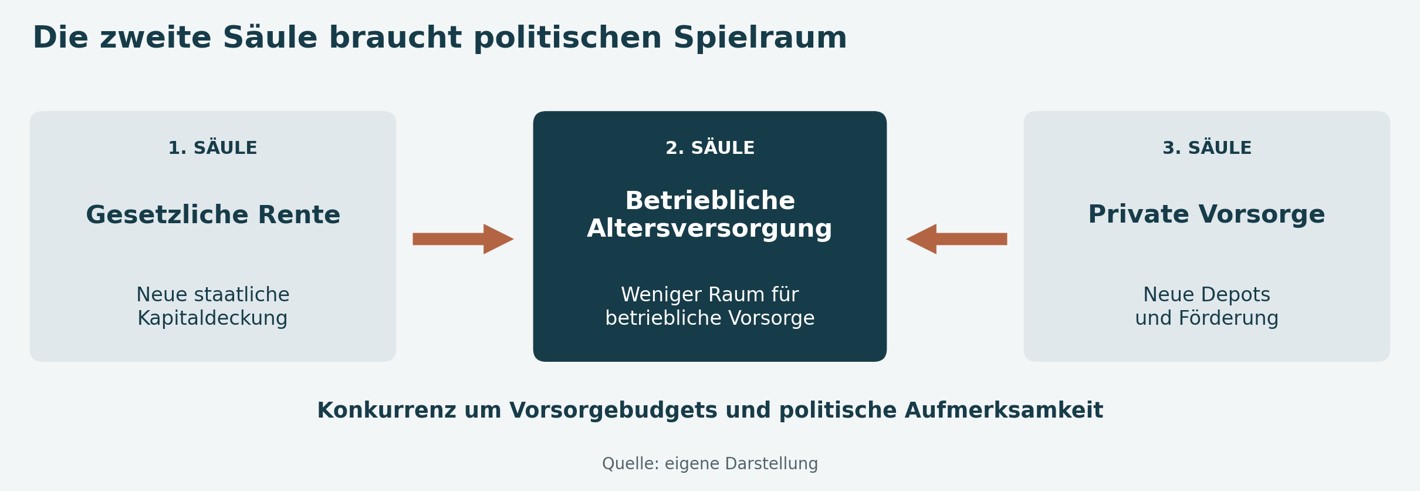
Beschäftigte und Arbeitgeber können jeden Vorsorge-Euro nur einmal ausgeben. Werden zusätzliche Beiträge und Fördermittel vor allem in der ersten und dritten Säule gebunden, wird der Spielraum für die zweite kleiner. So gerät die Betriebsrente in einen Zangengriff, ohne dass jemand ihre Schwächung ausdrücklich beschließen müsste.
Deutschland verfügt längst über Einrichtungen, die Kapital für die Altersversorgung anlegen, Anwartschaften verwalten und lebenslange Renten auszahlen. Prof. Dr. Alexander Ludwig bringt seinen Einwand gegen den Kommissionsbericht im FAZ-Gastbeitrag vom 6. Oktober auf den Punkt: „Die Kommission gibt so die richtigen Vorgaben, wählt jedoch den falschen Träger.“ Er würdigt die Reformvorschläge, kritisiert aber, dass neue Aufgaben fast selbstverständlich staatlichen Institutionen zugewiesen werden sollen.
Frank Oliver Paschen, Pensionskasse der Hamburger Hochbahn, bezieht klar Stellung: „Kapitalgedeckte lebenslange Leistungen gehören primär in die betriebliche Altersversorgung.“ Er verweist auf die Initiative von 40 Pensionskassen, die eine Öffnungsklausel für die geplante Kapitalrente fordert. Zusätzliche Beiträge sollen auch in bestehende betriebliche Versorgungssysteme wie Pensionskassen und Sozialpartnermodelle fließen können. Das wäre ein konkreter Weg, vorhandene Einrichtungen zu nutzen, statt ihnen mit neuen staatlichen Strukturen Konkurrenz zu machen.
Gerade der internationale Vergleich spricht dafür, die bAV ins Zentrum zu rücken. In den Niederlanden ergänzen kapitalgedeckte Betriebsrenten die staatliche Grundrente. Nach dem OECD-Länderprofil für das Systemjahr 2022 erreichen sie rund 90 Prozent der Beschäftigten. Schweden verbindet die staatliche Rente einschließlich der kapitalgedeckten Prämienrente mit einer breit verankerten betrieblichen Versorgung. Beide Länder unterscheiden sich voneinander. Gemeinsam ist ihnen aber, dass kollektive, arbeitsplatzbezogene Versorgung einen wesentlichen Teil der Alterssicherung trägt.
Wer diese Länder als Vorbilder nennt, darf sich nicht nur den staatlichen Fonds oder das individuelle Depot herausgreifen. Entscheidend ist auch, wie Menschen tatsächlich in die zusätzliche Vorsorge hineinkommen. Eine breite Teilnahme entsteht kaum dadurch, dass man ihnen immer neue Produkte zur Auswahl stellt. Deutschland droht wieder einmal einen Sonderweg einzuschlagen, wenn es ausgerechnet die betriebliche Säule seiner Vorbilder nachrangig behandelt.
Sind Fehler gemacht worden? Diese Frage muss sich auch die bAV stellen. An Reformen hat es nicht gefehlt: Der Anspruch auf Entgeltumwandlung besteht seit 2002, das Sozialpartnermodell wurde 2018 eröffnet. Seit 2020 gibt es einen Krankenversicherungsfreibetrag für Betriebsrenten. Im Januar 2026 trat das Zweite Betriebsrentenstärkungsgesetz in Kraft. Reformen gab es also durchaus. Der Durchbruch bei der Verbreitung ist gleichwohl ausgeblieben.
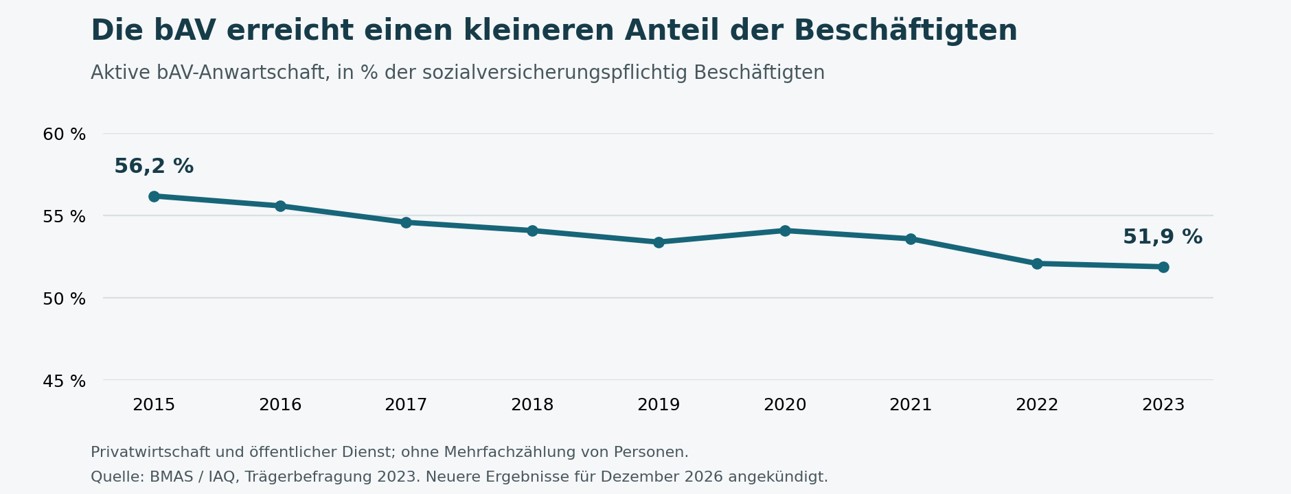
Die längerfristige Bilanz ist ernüchternd. Zwischen 2015 und 2023 stieg die Zahl der Beschäftigten mit aktiver bAV-Anwartschaft nur von rund 17,5 auf 18,1 Millionen. Ihr Anteil an den sozialversicherungspflichtig Beschäftigten sank von 56,2 auf 51,9 Prozent. Die bAV hielt mit dem Beschäftigungswachstum nicht Schritt. Dabei ist die Zusatzversorgung des öffentlichen Dienstes bereits enthalten. Besonders in kleineren Unternehmen bleiben große Lücken. Die Wirkung der Reform von 2026 lässt sich an diesen Zahlen noch nicht ablesen.
Zu lange hat die Branche darauf vertraut, die Sozialpartner würden für die nötige Verbreitung sorgen. Gewerkschaften müssen jedoch auch Löhne, Arbeitsplätze und ihre Wiederwahl sichern. Ein Gehaltsplus ist auf der nächsten Abrechnung sichtbar, eine bessere Betriebsrente oft erst Jahrzehnte später. Arbeitgeber scheuen zusätzliche Belastungen und Haftungsrisiken. Unterschiedliche Vorstellungen über Garantien erschweren gemeinsame Lösungen. Diese Interessen sind nachvollziehbar. Sie ersetzen keine Antwort für die Beschäftigten ohne zusätzliche Versorgung.
Auch das Erscheinungsbild der bAV hilft ihr nicht. Zu kompliziert, zu viel Papier, schwer verständliche Informationen: So gewinnt man keine Menschen, die ihre übrigen Finanzangelegenheiten längst digital erledigen. Die Diskussion um nachgelagerte Kranken- und Pflegeversicherungsbeiträge hat Vertrauen gekostet. Beschäftigte wollen wissen, was sie einzahlen, was der Arbeitgeber hinzugibt und was ihnen voraussichtlich bleibt.
Dabei sind die Vorteile überzeugend. Der Zugang über den Arbeitsplatz erreicht auch Menschen, die sich nicht selbst durch Finanzangebote arbeiten wollen. Gemeinsame Verwaltung und Kapitalanlage können Kosten senken. Kollektive ermöglichen eine gemeinsame Risikotragung; Arbeitgeberbeiträge verbessern die Versorgung. Je nach Ausgestaltung kommen lebenslange Renten, Hinterbliebenen- und Invaliditätsleistungen hinzu. Diese Vorteile müssen sich allerdings im konkreten Angebot wiederfinden.
Langfristige Vorsorge braucht Schutz vor kurzfristigen Haushaltsinteressen. Wie schnell dieser Schutz unter Druck gerät, zeigen die Länder: Baden-Württemberg plant für den Haushalt 2027 mit 200 Millionen Euro aus Zins- und Dividendenerträgen des Pensionsvermögens. Diese Erträge fehlen dann beim weiteren Vermögensaufbau. Schleswig-Holstein setzt wegen seiner angespannten Haushaltslage die Zuführungen zum Versorgungsfonds von 2025 bis 2027 aus. Auch beim Pflegevorsorgefonds, der seit 2015 spätere Beitragssteigerungen abfedern soll, wurden Zuführungen verschoben und für 2024 bis 2027 deutlich gekürzt. Vorsorgevermögen wird also nicht erst durch Entnahmen geschwächt. Es wächst auch langsamer, wenn zugesagte Zuführungen ausbleiben oder Erträge anderweitig verwendet werden.
Daraus folgt kein pauschales Misstrauensvotum gegen öffentliche Kapitalanlage. Wohl aber eine Begründungspflicht für jeden neuen staatlichen Vorsorgefonds: Wie wird das Vermögen über Jahrzehnte gegen andere politische Verwendungswünsche geschützt? Ein heute versprochener Schutz muss auch unter einer späteren Regierung und in einer Haushaltskrise tragen.
Zugleich wächst das politische Interesse an Pensionsvermögen. Es soll Infrastruktur finanzieren, die Transformation unterstützen oder in Gesundheit, Biotechnologie und Venture Capital fließen. Solche Anlagen können durchaus in ein betriebliches Pensionsportfolio passen. Entscheidend ist, ob sie zur Finanzierung der zugesagten Leistungen beitragen und zur Risikotragfähigkeit der Einrichtung passen. Unabhängig geführte Versorgungseinrichtungen müssen ihre Anlageentscheidungen an den Interessen der Versorgungsberechtigten ausrichten. Der Wunsch eines Ministeriums nach Geld für ein politisch wichtiges Projekt genügt nicht.
Auch die neue private Vorsorge sollte an ihrem tatsächlichen Beitrag zur Alterssicherung gemessen werden. Einzahlungen bis 6.840 Euro jährlich machen die Produkte interessant. Diese Grenze ist allerdings kein Steuerfreibetrag in gleicher Höhe; auch steigt die Zulage nicht mit jedem zusätzlich eingezahlten Euro. Ein fairer Vergleich mit der bAV muss berücksichtigen, ob Beiträge aus dem Brutto oder Netto kommen und welche Steuern und Sozialbeiträge später anfallen. Private Auszahlungen sind insbesondere bei freiwillig gesetzlich Versicherten nicht pauschal beitragsfrei.
Vor allem endet das Leben nicht mit 85. Ein Auszahlungsplan bis zu diesem Alter kann ein vernünftiger Teil der Vorsorge sein. Eine lebenslange Absicherung bietet er allein nicht. Dafür braucht es eine zusätzliche Lösung. Die Politik sollte jedenfalls nicht so tun, als seien Vermögensaufbau und lebenslange Versorgung dasselbe.
Auch die Frühstart-Rente muss an ihrem tatsächlichen Versorgungsbeitrag gemessen werden. Zehn Euro monatlich vom sechsten bis zum 18. Lebensjahr können Kindern und Eltern den Kapitalmarkt näherbringen und zum Weitersparen anregen. Ihr unmittelbarer Nutzen dürfte vor allem in diesem Bildungseffekt liegen. Der aus Steuermitteln finanzierte Startbeitrag allein schließt jedoch keine größere Versorgungslücke. Dafür braucht es über das Erwerbsleben hinweg ausreichende Beiträge.
Was muss jetzt geschehen? Eine Öffnungsklausel für geeignete betriebliche Systeme wäre ein konkreter Anfang. Wer dort bereits vorsorgt oder eine Versorgung aufbaut, sollte zusätzliche kapitalgedeckte Beiträge unter verbindlichen Qualitätsstandards auch dort einsetzen können. Das schützt funktionierende Strukturen. Die Beschäftigten ohne bAV erreicht man damit allerdings noch nicht automatisch.
Deshalb braucht der Ausbau messbare Ziele und einen Zeitplan, besonders für kleinere Betriebe und niedrige Einkommen. Einfache Angebote mit verlässlicher Arbeitgeberbeteiligung und gezielter Förderung gehören ebenso auf den Tisch wie eine automatische Einbeziehung mit Widerspruchsmöglichkeit. Wenn freiwillige Vereinbarungen keine breite Abdeckung schaffen, muss auch über verbindlichere Regeln gesprochen werden. Wer flächendeckende Versorgung verspricht, kann diese Frage nicht unbegrenzt vertagen.
Die Unternehmen sollten sich dabei deutlicher einmischen. Bei Gesprächen mit Abgeordneten gehört die Betriebsrente ebenso auf die Tagesordnung wie Energiepreise und Bürokratieabbau. Was leistet sie für Beschäftigte? Welche Vorschrift verhindert ein besseres Angebot? Solche konkreten Erfahrungen geben der zweiten Säule politisches Gewicht.
Eine Rentenreform verdient ihren Namen nicht schon deshalb, weil sie die Finanzierung der gesetzlichen Rente neu ordnet. Sie muss zeigen, wie eine ausreichende Gesamtversorgung für möglichst viele entsteht. Wer 70 Prozent als Ziel nennt, schuldet auch einen belastbaren Weg dorthin. Die bAV gehört in dessen Zentrum. Sie auf einen weiteren Dialog zu vertrösten, während man die anderen Säulen ausbaut, ist keine überzeugende Antwort.
Deshalb richtet sich der Appell auch an die Einrichtungen selbst: Pensionskassen, Pensionsfonds, die Verantwortlichen für CTA-Strukturen und weitere Akteure der betrieblichen Altersversorgung sollten sich gemeinsam und öffentlich für eine stärkere zweite Säule einsetzen. Ihre Aufgaben und Geschäftsmodelle unterscheiden sich. Das gemeinsame Interesse an einer verlässlichen betrieblichen Versorgung ist dennoch größer als diese Unterschiede.
Dafür braucht es mehr als Zustimmung im eigenen Kreis. Gefordert sind gemeinsame Vorschläge für den Zugang zur bAV und den Abbau unnötiger Bürokratie, aber auch direkte Gespräche mit Politik, Arbeitgebern und Gewerkschaften. Wer täglich Versorgungsverpflichtungen trägt, Vermögen sichert oder Renten auszahlt, hat etwas beizutragen. Diese Erfahrung muss in der Rentenreform hörbar werden. Eine starke zweite Säule braucht eine gemeinsame Stimme. Jetzt ist der Zeitpunkt, sie zu erheben.
Autoren: Jens Kummer
Schlagworte: Print-Ausgabe | Rentensystem | Zweites Betriebsrentenstärkungsgesetz (BRSG II)
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar