Partners Group: Fondsumbau wirft Fragen für Anleger auf
Die Partners Group will ihren rund 6,6 Milliarden Euro schweren Private-Equity-Fonds Global Value Sicav aufteilen: Ältere Beteiligungen sollen in ein ausschüttendes, jüngere in ein weiter investierendes Portfolio übergehen. Für Bestandsanleger ist entscheidend, wie Vermögen, Renditechancen und Liquidität verteilt werden.
Der Partners Group Global Value Sicav ist ein Luxemburger Evergreen-Fonds, der breit gestreut in Private Equity investiert. Anders als ein klassischer geschlossener Beteiligungsfonds hat er keine vorab begrenzte Laufzeit. Anleger können grundsätzlich regelmäßig Anteile zeichnen und zurückgeben. Diese Rückgabemöglichkeit ist jedoch beschränkt, weil sich die zugrunde liegenden Unternehmensbeteiligungen nicht jederzeit verkaufen lassen.
Im zweiten Quartal 2026 erreichten die Rückgabewünsche rund 9,8 Prozent des Nettoinventarwerts. Die Grenze lag bei fünf Prozent pro Quartal, sodass etwa die Hälfte der Wünsche unerfüllt blieb. Auch im dritten Quartal wurde die Rückgabegrenze erreicht. Die Diskrepanz zwischen regelmäßigen Rückgabefenstern und langfristig gebundenem Kapital wird damit für Anleger konkret spürbar.
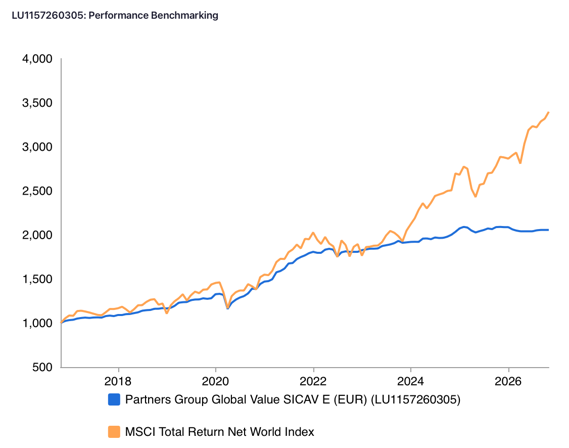
Die folgende Grafik verdeutlicht die Wertentwicklung der vergangenen Jahre. Sie zeigt den Global Value Sicav im Vergleich zum MSCI World in Euro. Im dargestellten Zeitraum bleibt der Fonds deutlich zurück; in den letzten Jahren tritt seine Wertentwicklung weitgehend auf der Stelle.

Zwei Portfolios, offene Fragen für Anleger
Der geplante Umbau soll zwei unterschiedliche Portfolios schaffen. Ein ausschüttendes Portfolio mit älteren Beteiligungen und ein weiter investierendes Portfolio.
Neues Kapital würde dem jüngeren Portfolio zufließen. Partners Group begründet die Aufteilung mit unterschiedlichen Anlage- und Liquiditätsbedürfnissen. Die Trennung erfolge nach Investitionsjahrgängen und sei keine Bewertung der Qualität der Beteiligungen heißt es in der Mitteilung der Partners Group.
Für Anleger ist entscheidend, wie die Aufteilung ihre wirtschaftlichen Interessen berücksichtigt. Zu welchen Werten werden Beteiligungen den Portfolios zugeordnet? Welche Verkaufserlöse sind für ältere Anlagen realistisch? Und gleichen die vorgesehenen zeitweisen Gebührennachlässe mögliche Nachteile ausreichend aus? Dass neues Kapital ausschließlich dem jüngeren Portfolio zufließen soll, macht eine nachvollziehbare Begründung der Verteilung besonders wichtig.
Zusätzlichen Druck erzeugen strengere Rückgabebedingungen. Laut einem Anlegerschreiben wurde die Netto-Rückgabegrenze für die dort bezeichneten „New Share Classes“ zum 30. Oktober von fünf auf 2,5 Prozent des Nettoinventarwerts pro Quartal gesenkt. Für das weiter investierende Portfolio wird eine Rückkehr zu fünf Prozent möglichst früh im Jahr 2027 angestrebt. Beim ausschüttenden Portfolio soll die niedrigere Grenze zunächst bis in das Jahr 2027 bestehen bleiben.
Der Umbau bedarf der Zustimmung der Anteilseigner. Dabei könnte ein australischer Zubringerfonds (Feeder Fund) eine wichtige Rolle spielen, dessen Anteil am Global Value Sicav auf rund 24 Prozent geschätzt wird. Seine Interessenvertretung übernimmt Equity Trustees, ein von Partners Group ausgewählter Dienstleister, der zugleich den Anlegerinteressen verpflichtet ist. Bei geringer Abstimmungsbeteiligung könnte dieser Stimmenblock maßgeblich sein.
Autoren: Jens KummerSchlagworte: Evergreen-Fonds | Private Equity | Rückgabebeschränkungen
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar