Die Grenzen zwischen Real Estate und Infrastruktur verschwimmen
Laden von Elektroautos in einer Indoor-Ladestation: Investments in Energieinfrastruktur haben lange Zeit ein Nischendasein geführt. Bild: Pexels.
Die Anlageklassen Immobilien und Infrastruktur wachsen zusammen. Das liegt etwa am Run auf die digitale Infrastruktur. Rechenzentren, Glasfasernetze, Daten- und KI-Anwendungen werden im Immobilienkontext zu einer weiteren Einkommensquelle für Großanleger. Ein anderer Treiber ist die Immobilienkrise. Sie regt die Fantasie an.
Die Portfolios institutioneller Anleger sind geprägt durch eine Streuung über unterschiedliche Renditequellen und Risikotreiber hinweg. Und die Anlegergruppen setzen angesichts unterschiedlicher Freiheitsgrade, die ihnen die Regulierung einräumt, in ihrer Asset-Allokation unterschiedliche Akzente.
Deutlich gemacht hatte das in diesem Jahr eine Analyse von Mercer: Der German Asset Allocation Survey 2026 vergleicht die Anlagen von nach dem Versicherungsaufsichtsgesetz regulierten Pensionsplänen mit denen unregulierter Contractual Trust Arrangements (CTAs).
Ein Aspekt, der ins Auge springt, ist die getrennte Auflistung der Immobilien-Allokation und allen Anlagen, die im weitesten Sinne mit Infrastruktur verbunden sind (siehe Diagramm). Beide sind – in dieser Betrachtung – alternative Investments. Diese Sichtweise kann sich jedoch von Anleger zu Anleger unterscheiden; häufig sind Immobilien – etwa im Direktbestand so mancher Pensionskasse – seit Jahrzehnten verankert und eine verlässliche Einkommensquelle.
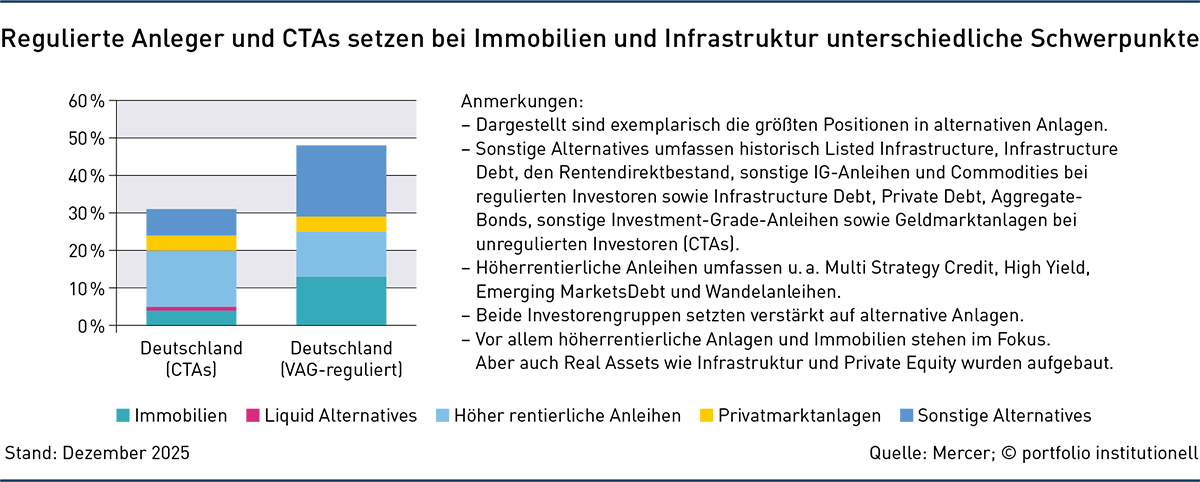
Alles, was mit Infrastruktur zu tun hat, wird in der Mercer-Analyse unter dem Posten „Sonstige Alternatives“ zusammengefasst, weil nur die größten Positionen hervorgehoben werden. Im aktuellen „Risiko Check-up 2026“ der Beratungsfirma Complementa, bei der die Schweizer Pensionskassen im Mittelpunkt stehen, werden Immobilien und alternative Anlagen (inklusive) Infrastruktur hingegen separat dargestellt.
Und dennoch lässt sich in der Investmentpraxis beobachten, dass die Grenzen zwischen Immobilien/Real Estate und Infrastruktur mehr und mehr verschwimmen. Ein Grund dafür ist, dass die Akteure im Immobiliengeschäft dazu übergehen, die Wertschöpfungsketten zu erweitern. Das betrifft zum Bespiel gewerblich genutzte Liegenschaften, aber auch Wohnquartiere. Dabei spielt etwa die Einbindung von Anlagen zur Erzeugung und Nutzung Erneuerbarer Energien eine Rolle. Jeder weiß um die zunehmende Verbreitung von Photovoltaikanlagen auf Dächern von Logistikhallen und Ladesystemen für E-Autos und Pedelecs.
Wie weit dieser Trend inzwischen fortgeschritten ist und welche Vielfalt an Themen er mit sich bringt, zeigt die Expo Real, die Anfang Oktober stattfinden wird. Im Zentrum der Fachmesse stehen vier wachsende Segmente: Energieinfrastruktur, digitale Infrastruktur, soziale Infrastruktur sowie Defense. Die Energieinfrastruktur reicht von Wind- und Solarparks über Stromnetze bis hin zu Speicherlösungen und zählt zu den zentralen Zukunftsthemen der Branche. Die digitale Infrastruktur – Rechenzentren, Glasfasernetze, Daten- und KI-Anwendungen – bildet die Basis einer vernetzten Wirtschaft.
Vor diesem Hintergrund bindet Europas größte Fachmesse für Immobilien, Investitionen und Infrastruktur in diesem Jahr einen neuen Themenbereich ein: Infrastructure Now. Dieser soll die Marktakteure entlang der Wertschöpfungskette zusammenbringen, wie die Veranstalter erklären. „Immobilie und Infrastruktur rücken immer näher zusammen – wirtschaftlich wie in der Praxis der Investoren“, bestätigt Claudia Boymanns, Exhibition Director der Expo Real.
Immobilien und Energieinfrastruktur unter einem Dach
Im Rennen um Marktanteile und die höchsten erwarteten Renditen liefern sich Anbieter und Investoren ein Wettrennen bei Datenzentren, Batteriespeichern, Glasfasernetzen und Erneuerbaren Energien. Gleichzeitig erweitern klassische Immobilien-Asset-Manager ihr Geschäftsmodell und entwickeln sich zu breit aufgestellten Real-Asset-Plattformen. Branchenexperten sprechen von einem Trend, der nicht nur durch die Digitalisierung und die Energiewende, sondern auch durch die Immobilienkrise getrieben ist, weil Asset Manager und Private-Equity-Häuser nach zusätzlichen Einnahmequellen suchen und ihr Geschäft breiter aufstellen.
Dr. Martin Haller, Partner der Wirtschaftskanzlei DLA Piper, beschreibt im Gespräch mit portfolio institutionell, dass die Asset-Klassen Real Estate und Infrastruktur sich ähnlich sind. „Anleger suchen einen langfristigen Cashflow, sie suchen illiquide Assets, hohe Eintrittsbarrieren und eine hohe Hebelfähigkeit. Und sie suchen Inflationsschutz. Das sind Eigenschaften, die beide Asset-Klassen mitbringen“, wie der renommierte Immobilienrechtsanwalt hervorhebt.
Haller berät seine Mandanten vorwiegend bei komplexen, grenzüberschreitenden Deals und Projektentwicklungen, einschließlich Baurechtsschaffung, Vermietung und Transaktionen. „Wir sehen“, sagt er, „dass die Grenze zwischen beiden Asset-Klassen verschwimmen. Bei Datenzentren zum Beispiel, bei Netzen, bei Logistik“, fährt der Jurist fort und verdeutlicht, dass Infrastruktur und Immobilien vergleichbare Risiko-Rendite-Profile aufweisen, wobei man natürlich immer auch zwischen Eigen- und Fremdkapitalinvestments und deren inhärenten Risiken differenzieren muss. „Sie richten sich an dieselbe Investorenbasis und profitieren gleichermaßen von den Megatrends Digitalisierung, Energiewende und geopolitischer Resilienz“, sagt Haller.
Dr. Manuel Indlekofer, ebenfalls Partner von DLA Piper, macht im Redaktionsgespräch deutlich, dass vor allem größere Asset Manager dazu neigen, Wertschöpfungsketten rund um Immobilien zu erweitern. Von Bedeutung sei hierbei insbesondere der Aufbau von Betreiberplattformen und die Erzielung von Betreibererlösen, die mit der jeweiligen Immobilie verknüpft werden. „Die großen Asset Manager und Private-Equity-Gesellschaften haben unter dem Eindruck der Immobilienkrise erkannt, dass Infrastrukturinvestments ein Rendite-Booster für das lahmende Immobiliengeschäft sein können“, wie Indlekofer anmerkt.
Die Entwicklung verläuft schrittweise, ist aber unaufhaltsam. In der Vergangenheit war eine strikte Trennung zwischen Immobilien und Infrastruktur üblich. Es gab dezidierte Asset Manager für Infrastruktur, andere haben sich auf Renewables konzentriert, wieder andere legten den Schwerpunkt auf Immobiliennutzungsarten wie Büro, Einzelhandel, Logistik. Und sie lancierten darauf ausgerichtete Fonds. Genau an dieser Stelle tut sich aber einiges, wobei insbesondere das 500 Milliarden Euro schwere Sondervermögen des Bundes für Infrastruktur und Klimaneutralität eine wesentliche Rolle spielt.
Immobilienrechtler Martin Haller macht im Redaktionsgespräch deutlich, dass Investments in Energieinfrastruktur und -netze lange Zeit ein Nischendasein geführt haben. Doch diese Zeiten sind vorbei. „Durch die Zusammenführung als Real Assets wird das Ganze einem sehr breiten Anlegerpublikum zugänglich gemacht“, argumentiert er. Zugleich macht der Jurist deutlich, dass an dieser Stelle noch Hürden aus dem Weg geräumt werden müssen. Das betreffe etwa den Straßenbau in Deutschland. „Im Moment gelingt es in Deutschland nicht, das 500 Milliarden Euro schwere Sondervermögen mit privatem Kapital zu hebeln“, konstatiert er.
Die Lernkurve ist flach
Rückblende: Im März 2025 hatten Bundestag und Bundesrat mit einem überparteilichen Konsens das Sondervermögen für Infrastruktur und Klimaneutralität in einer Grundgesetzänderung beschlossen. Das sogenannte „Generationenprojekt“ ist auf zwölf Jahre angelegt. Das 500-Milliarden-Euro-Sondervermögen des Bundes soll durch die gezielte Einbindung von privatem Kapital gehebelt und vervielfacht werden, um die Wirkung öffentlicher Investitionen zu maximieren. Denn die Bundesmilliarden reichen bei weitem nicht aus, um den Bedarf zu decken.
Doch die Einbindung privaten Kapitals gestaltet sich schwierig, betont Jurist Haller. „In Deutschland gelingt es momentan noch nicht, und das ist ein großes Hindernis im Rahmen des aufgelegten Sondervermögens, für das, was wir als staatliche Aufgaben begreifen – Straßenbau, Verteidigung, Netze zum Beispiel –, so zu strukturieren, dass dabei eine langfristige Rendite herausspringt und das Ganze dadurch investitionsfähig wird.“
Indlekofer merkt an, dass der Staat in den vergangenen Jahren zwar versucht habe, den Weg zu ebnen. „Einerseits durch die Anlageverordnung, wo eine eigenständige Infrastrukturquote von fünf Prozent des Sicherungsvermögens für Infrastruktur vorgesehen wurde. Und andererseits durch das Standortfördergesetz, in dem klargestellt worden ist, dass institutionelle Anleger auch in Infrastruktur investieren und auch Projektgesellschaften halten können.“
Auch steuerlich sei vieles vereinfacht worden. Indlekofer lobt, dass vieles auf den richtigen Weg gebracht worden sei. „Aber wenn wir darüber reden, wie man durch das Infrastruktursondervermögen auch privates Kapital hebelt, muss man sagen, dass die Lernkurve noch sehr flach ist.“ Indlekofer bemängelt, es fehle an standardisierten, investierbaren Strukturen mit klaren Risikoprofilen, verlässlichen Cashflows und einer effizienten Projektumsetzung. „Dazu kommen der Mangeln an politischer Akzeptanz und der überkomplexe Staatsaufbau in Deutschland.“
Privates Kapital für Energieinfrastruktur mobilisieren
Beim Stichwort „Infrastruktur“ steht neben der Verkehrsinfrastruktur insbesondere die deutsche Stromlandschaft unter Zugzwang. Allein die Energiewende schlägt in Deutschland mit Milliardensummen zu Buche. Die Transformation des deutschen Energiesystems erfordert in den nächsten zehn Jahren Investitionen von 780 bis 1.035 Milliarden Euro. Dies ist rund doppelt so viel im Vergleich mit der Dekade zuvor mit etwa 400 Milliarden Euro.
Damit die Energiewende bezahlbar bleibe, bringt die Unternehmensberatung McKinsey alternative Finanzierungsideen aus dem Ausland ins Gespräch, zum Beispiel nach neuseeländischem Vorbild. Dort reicht eine Finanzierungsagentur Kapitalmarktmittel bis zu 40 Basispunkte günstiger an Kommunen weiter. Allein damit könnten vier bis fünf Milliarden Euro eingespart werden.
Ein weiterer Hebel bestehe darin, die Energieinfrastruktur stärker als Anlageklasse für privates Kapital zu etablieren und auch hier dem Vorbild anderer Länder zu folgen. Die entscheidende Herausforderung in Deutschland sei nicht ein Mangel an Kapital, sondern der begrenzte Zugang zu privatem Infrastrukturkapital. In Großbritannien werden laut McKinsey rund 54 Prozent aller Infrastrukturinvestitionen privat finanziert – 78 Prozent dieser privaten Investitionen entfallen auf den Energiesektor.
In Deutschland werde die Energieversorgung maßgeblich von kommunalen Versorgern getragen, die sich konservativ über Eigenmittel, öffentliche Haushalte und Kredite öffentlicher Institute finanzieren. Der Beitrag privaten Kapitals sei bislang gering, monieren sie auch bei McKinsey und argumentieren ähnlich wie die Juristen von DLA Piper. „Deutschland hat kein Kapitalproblem – das Problem ist der Zugang zu diesem Kapital“, erklärt Sebastian Overlack, Partner bei McKinsey. Eine Öffnung dieser Anlageklasse allein reiche nicht aus. „Erfolgreiche Märkte kombinieren langfristig stabile Erlösmodelle und investierbare Asset-Strukturen mit einem breiten Zugang für institutionelle Investoren“, schlussfolgert Overlack. „Zudem gilt es, dass das Kapital auch unkompliziert eingesetzt werden kann – ein Punkt, der vor allem für internationale Kapitalgeber entscheidend ist.“
So allokiert das Versorgungswerk der Apotheker Nordrhein
Abschließend ein Blick in die Anlagepraxis. Laut dem Investor Survey 2025 des Alternatives-Verband BAI haben Versorgungswerke in Deutschland einen durchschnittlichen Anteil von 44,3 Prozent an Alternative Investments (inklusive Immobilien) am Portfolio. Infrastructure Equity und Debt machen davon im Schnitt 6,4 Prozent aus.
In einem Interview mit dem BAI hat Jens Hennes nun erläutert, wie das Portfolio des Versorgungswerks der Apothekerkammer Nordrhein im Vergleich dazu ausgestaltet ist. Darin berichtet der Hauptgeschäftsführer, dass sich die Allokation im Bereich Alternatives im Marktdurchschnitt bewege. Einschließlich Immobilien liege ihr Anteil mit rund 48 Prozent auf dem Niveau anderer Versorgungswerke. Innerhalb der Alternatives dominieren branchenüblich Immobilieninvestitionen, so Hennes. „Der Infrastrukturanteil beträgt rund fünf Prozent des Gesamtportfolios und liegt damit ebenfalls nahe am Durchschnitt vergleichbarer Investoren. Wir fokussieren Equity-Investitionen, während Infrastruktur-Debt bislang eine untergeordnete Rolle spielt.“
Historisch, fährt Hennes fort, „bestand unser Infrastruktur-Portfolio zunächst aus Renewables mit regionalem Schwerpunkt in Europa“. Die aktuelle Infrastrukturstrategie ziele dagegen auf eine Diversifizierung entlang sämtlicher Subsektoren der Asset-Klasse ab.
Autoren: Tobias BürgerSchlagworte: Energiewende | Erneuerbare Energien / Renewables | Gewerbeimmobilien | Infrastruktur / Infrastructure Equity
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar