Diese alternativen Anlagen sind im Aufwind
Erfahrung der LPs mit alternativen Anlageklassen und die Allokation im Portfolio sind positiv korreliert. Das und mehr zeigt der BAI Investor Survey 2026.
Alternative Anlagen werden zur Kernallokation deutscher Großanleger. Das zeigt der BAI Investor Survey 2026 des Bundesverbands Alternative Investments e.V. (BAI), der nun auch in deutscher Sprache vorliegt. Der Verband schafft mit dieser Befragung bereits seit 2013 tiefe Einblicke in die Allokationen deutscher Großanleger beziehungsweise Limited Partner (LPs). An der diesjährigen Befragung haben 105 institutionelle Investoren aus der DACH-Region teilgenommen. Zusammen verwalten sie rund 2,9 Billionen Euro.
Infrastructure Equity ist die am weitesten verbreitete alternative Asset-Klasse
Die Investoren wurden gefragt, in welche alternativen Asset-Klassen sie derzeit investiert sind. Die erste Grafik zeigt den Anteil der befragten institutionellen Investoren, die in die jeweilige Asset-Klasse allozieren, im Vorjahr, heute und in Zukunft.
Infrastructure Equity (84 Prozent), Corporate Private Equity (82 Prozent) und Real Estate Equity (76 Prozent) bleiben nach Verbandsangaben die drei am weitesten verbreiteten alternativen Asset-Klassen.
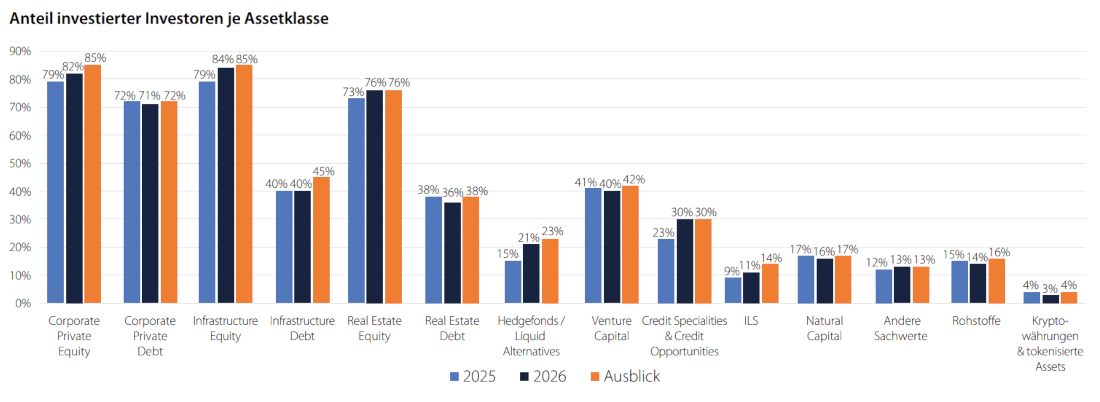
Die Umfrage zeigt aber auch, dass das Interesse der Großanleger aus dem deutschsprachigen Raum vor allem auf Corporate Private Equity abzielt. Hier werden die Allokationen weiter aufgestockt. Gleiches lässt sich sagen von Infrastructure Equity. Auch hier ist der Anteil investierter Investoren im Aufwind.
Weniger dynamisch geht es auf der Fremdkapitalseite im Segment Corporate Private Debt zu. Hier stagnieren die Anteile ebenso wie bei Real Estate Debt.
Deutlich positive Signale senden Anleger im Bereich der Hedgefonds / Liquid Alternatives aus. Der BAI urteilt: „Hedgefonds und Liquid Alternatives sind zurück.“ Erstmals seit Jahren steige der Anteil investierter LPs wieder deutlich an: von 15 Prozent auf 21 Prozent. Und auch der Ausblick ist mit 23 Prozent positiv.
Aber auch verbriefte Versicherungsrisiken (Insurance Linked Securities, ILS) gewinnen in den Kapitalanlagen an Bedeutung. Von Kryptowährungen und tokenisierten Assets lässt sich das nicht sagen. Sie sind nahezu ohne an Relevanz im institutionellen Portfolio.
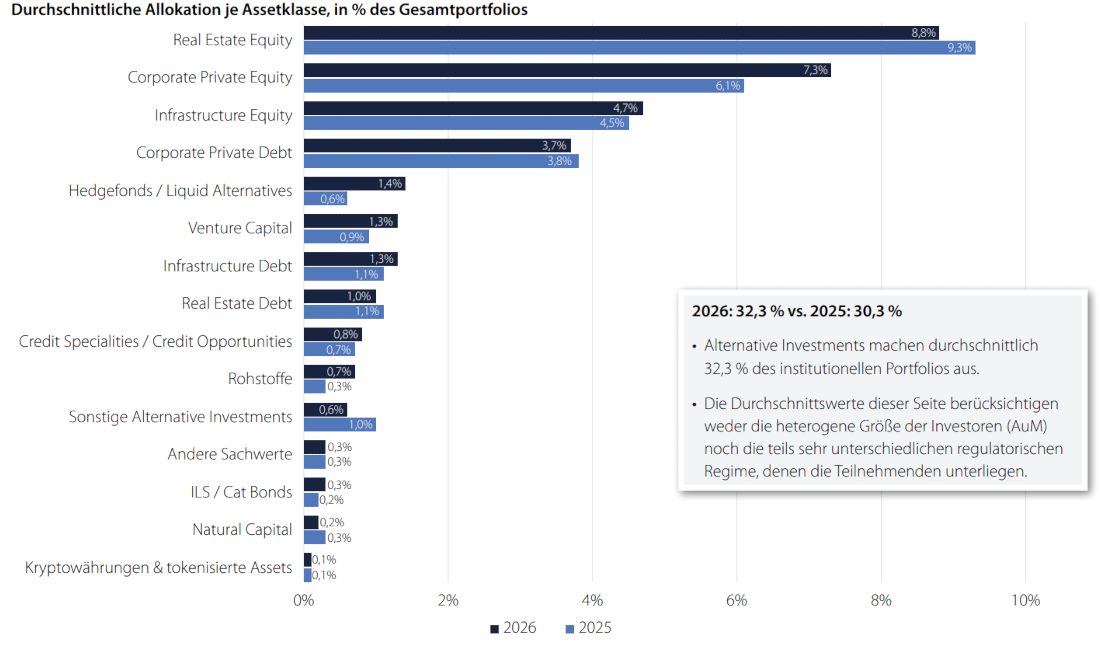
Der BAI analysiert auch die durchschnittliche Allokation je Anlageklasse. Die folgende Grafik zeigt die durchschnittliche Allokationshöhe aller am Survey teilnehmenden Investoren. Die Ergebnisse werden den Vorjahreswerten gegenübergestellt.
Im Folgenden gewichtet der BAI die durchschnittliche Portfolioallokation nach der Größe der Investoren (AuM).
So lässt sich zeigen, wie viel der insgesamt 2,9 Billionen Euro AuM der befragten Investoren in die einzelnen Asset-Klassen fließt.
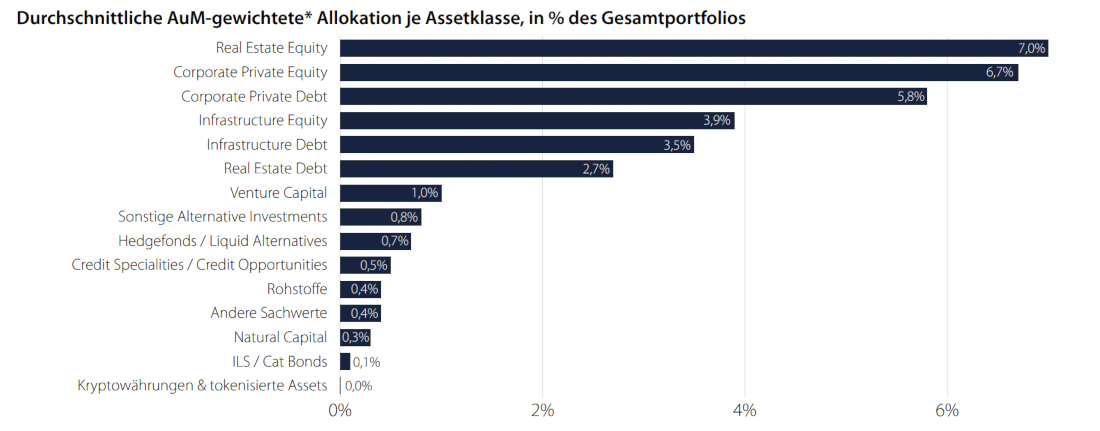
Bemerkenswert ist laut BAI, dass die Gewichtung den Gesamtanteil von Alternatives am Portfolio kaum verändert (32,3 Prozent ungewichtet gegenüber 33,7 Prozent gewichtet). Nicht die Größe (AuM), sondern die heterogene Regulierung und die strategische Ausrichtung der einzelnen Investoren bestimmen die Zusammensetzung der Alternatives-Allokation.
Die Regulierung der Anleger schlägt sich deutlich sichtbar in ihrer Allokation nieder
Versicherungsunternehmen und betriebliche Pensionseinrichtungen stellen den Großteil der AuM in der Stichprobe und unterliegen den strengsten regulatorischen Regimes. Höhere Kapitalanforderungen für Eigenkapitalrisiken machen Debt-Strategien für sie zum effizienteren Zugang zu den Private Markets.
Weniger streng regulierte Investoren (zum Beispiel Family Offices) haben deutlich mehr Freiheit in ihrer Asset Allocation und setzen entsprechend stärker auf Equity-Strategien. Da sie in der Regel zu den vergleichsweise kleineren Häusern zählen, fällt ihr Allokationsprofil nach der AuM-Gewichtung weniger ins Gewicht.
Die nachfolgende Grafik zeigt die durchschnittliche Allokationshöhe der allozierenden Investoren. Investoren ohne Allokation in der jeweiligen Asset-Klasse sind in dieser Kennzahl nicht enthalten.
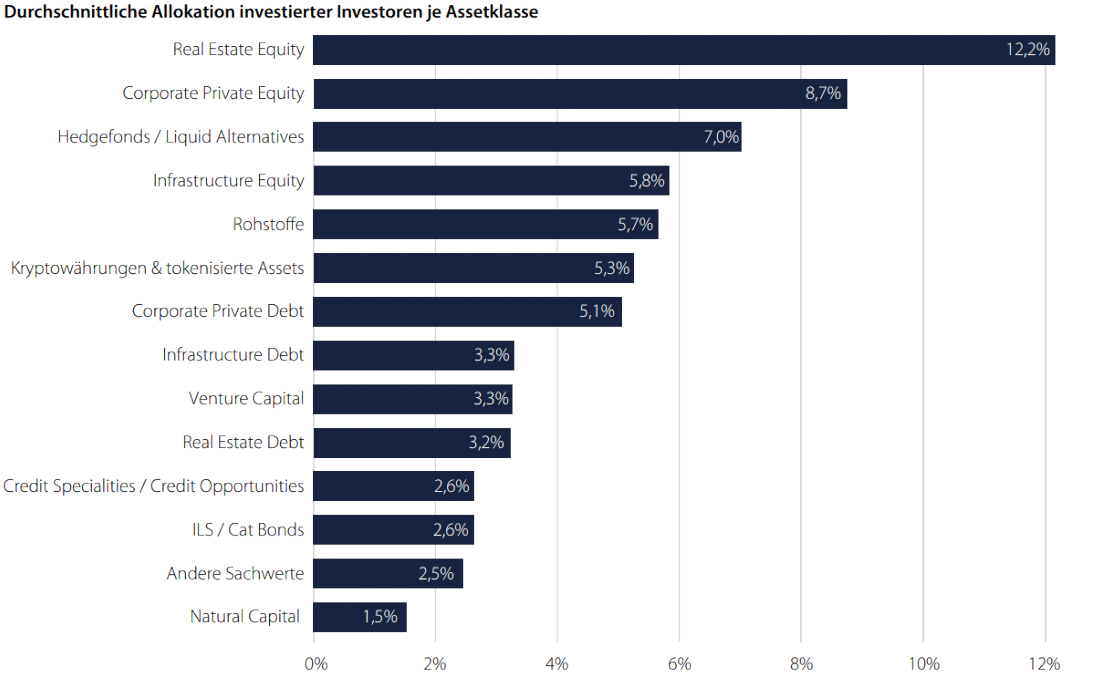
Fazit: Investoren bauen bestehende Positionen aus, statt in großem Stil in neue Asset-Klassen zu expandieren. Nach BAI-Angaben schlägt Erfahrung sich direkt in der Portfoliostruktur nieder: Erfahrenere Investoren seien in mehr alternativen Asset-Klassen investiert und halten insgesamt einen höheren Anteil an Alternatives am Gesamtportfolio.
Erste Ergebnisse des BAI Survey hatten wir bereits am 22. September veröffentlicht. Die gesamte Studie in deutscher Sprache finden Sie hier. Darin wird auch die Sub-Asset-Klasse Farmland erwähnt.
Autoren: Tobias BürgerSchlagworte: Ackerland / Farmland / Agrarflächen | Alternative Anlagen | Private Credit / Private Debt / Nichtbankenkredite | Private Equity | Real Estate Debt
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar