I wie Immobilien
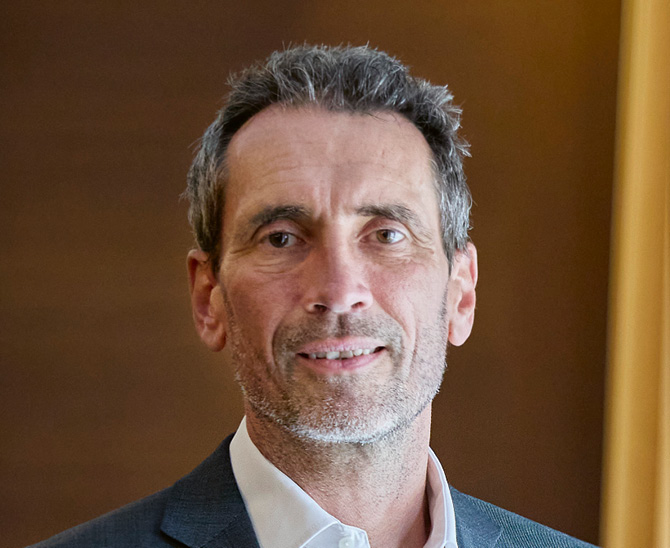
Marc Schwetlik kam 2025 von der Unternehmensgruppe die Bayerische in die Vorstände der Ideal und übernahm von Karlheinz Fritscher Kapitalanlagen und Beteiligungen. Bild: Alex Habermehl
Die Kapitalanlage der Ideal Versicherung besteht zur Hälfte aus Immobilien. Speziell ist aber auch, wie die Versicherung die Immobilienallokation umsetzt. Ebenfalls eine Besonderheit: Trotz hoher Immobilienquote steht die Ideal Versicherung im Branchenvergleich gut da. Speziell ist zudem das Produktangebot des Versicherungsvereins.
Herr Schwetlik, die Ideal Versicherung beschreibt ihre Kapitalanlage als „nonkonformistisch“. Was sind Ihre Erfahrungen?
Ich bin seit einem Jahr bei der Ideal und hatte eine steile Lernkurve. Die Einarbeitung betraf insbesondere neue Produktkategorien. Zumindest derzeit bin ich ebenfalls für Vertrieb und Marketing zuständig. Und natürlich gibt es hier wie andernorts auch einzelne anspruchsvollere Assets, um die ich mich vorrangig gekümmert habe. Eine Besonderheit in der Kapitalanlage der Ideal ist, dass Immobilien eine große Rolle spielen. Das ist mir allerdings von meinem alten Arbeitgeber vertraut. Aber: Jede Immobilie ist anders und jede Stadt ist anders. Wir haben einen großen Eigenbestand in Berlin. Insofern hatte ich hier in den vergangenen Monaten eine spannende Zeit.
Genau genommen spielen Immobilien nicht nur eine große, sondern eine sehr große Rolle.
Unsere Quote für Real Estate Equity liegt bei 29 Prozent. Hinzu kommt Fremdkapital in Form von Hypotheken und Darlehen in Höhe von 21 Prozent. In Summe liegen wir also bei 50 Prozent. Diese Quote werden wir schrittweise wieder etwas austarieren. Der Branchenschnitt dürfte bei zehn bis maximal 15 Prozent liegen. Ungewöhnlich ist auch, dass wir keine Fonds nutzen. Wir haben alle Assets direkt auf der Bilanz. Das hat den Vorteil einer sehr hohen Visibilität und dass wir keine Fees an Asset Manager bezahlen müssen, die womöglich auch eigene Interessen verfolgen. Das fordert aber, dass wir uns um alles selbst kümmern und mit allem auskennen müssen. Besonders ist bei uns ebenfalls, dass die Aktienquote gegen null geht. Wir halten nur ein paar gelistete Anteile von Vertriebspartnern wie MLP.
Aber der große Vorteil eines Fonds ist doch, das Risiko einzelner Assets zu diversifizieren und nur einen alles ausgleichenden Durchschnittswert zu bilanzieren?
Heutzutage muss man auch bei Fonds einen Look-through machen und die einzelnen Assets bewerten. Auf Fonds zu verzichten, verschlankt den Prozess, weil keine Angaben zum Exposure oder zur Werthaltigkeit von deren Produkten gemacht werden müssen. Unter dem Strich überwiegen die Vorteile, wenn man direkt investiert und sich direkt mit dem Schuldner beschäftigt.
Wie kam es zu der hohen Immobilienquote?
Als das Zinsniveau bei null und dann sogar negativ war, wurde es für die Branche immer schwieriger, den Rechnungszins zu bedienen. Manche Lebensversicherer entschieden sich damals für mehr Fremdwährungen, manche für mehr Duration bis hin zu 100 Jahre Österreich oder NRW, manche für strukturierte Produkte. Wir entschieden uns 2020, verstärkt in Immobilien und Immobilienfinanzierungen zu investieren. Zum damaligen Zeitpunkt war dies die richtige Entscheidung.
Und zum heutigen Zeitpunkt? Ein massiver Ausbau der Immobilienquote kurz vor der Zinswende ist für Viele ein großes Problem.
Nach dem Zinsanstieg von minus 0,5 auf vier Prozent ab Februar 2022 in 15 Monaten stellte sich die Lage natürlich anders dar. Aber das betrifft fast alle Asset-Klassen. Wir sind vergleichsweise sehr gut durch diesen Zinssturm gekommen. In Summe lief es für uns deutlich besser als für die Branche. Wir hatten zum Jahresende keine stille Lasten, sondern saldierte stille Reserven von 5,3 Prozent auf alle Assets. Wir liegen damit 15 Prozentpunkte über dem Branchendurchschnitt.
Natürlich sind durch den Zinsanstieg die Marktwerte auch unserer Immobilien gefallen. Andererseits war die Mietentwicklung positiv und konnte die Wertentwicklung etwas kompensieren. Bei Neuvermietungen erzielen wir deutlich höhere Einnahmen. Da hilft uns der Standort Berlin. Indexierungen waren auch hilfreich, aber solche Mietverträge sind im Wohnsegment unüblich. Bezüglich Wertentwicklung hilft uns zudem, dass wir Immobilien teils schon seit über 100 Jahren im Bestand haben. Dank der AfA liegt nach HGB deren Marktwert deutlich über dem Buchwert.
Wie ist die Equity-Immobilienquote sortiert?
Grob handelt es sich um 40 Prozent Wohnen, 30 Prozent Büro und 30 Prozent in fünf Hotels. Die fünf Häuser teilen sich auf in drei Ferienhotels – in Kitzbühel, auf Rügen und in Sachsen – sowie zwei City-Hotels in Berlin. Der regionale Schwerpunkt unseres Immobilienportfolios liegt in Berlin. Eine Immobilie, die man selbst gut betreuen will, musss man auch mit dem Fahrrad erreichen können.
Der Anstieg der Mietrenditen von Berliner Wohnungen mag auch notorischen Enteignungsfantasien geschuldet sein. Ist da die Solvency-II-EK-Unterlegung von 25 Prozent für ‚Residentials Berlin‘ nicht zu niedrig?
Ich gehe davon aus, dass man sich nach der Wahl wieder darauf besinnt, dass Eigentum im Grundgesetz geschützt ist und Investitionssicherheit braucht. Die 25 Prozent basieren auf Daten von Londoner Gewerbeimmobilien. Für andere Segmente, speziell Wohnen in Deutschland und auch in Berlin, ist dieser Wert zu pauschal und sicher auch zu hoch. Es ist zwar nicht ausgeschlossen, dass eine Immobilie auf Jahressicht 25 Prozent an Wert verliert. Aber wir haben viele Gebäude und noch viel mehr Mietverhältnisse. Außerdem ist Leerstand bei Wohnungen in Berlin wirklich kein Problem. Es gibt weiter ein geringes Angebot, viel Zuzug und eine günstige Demografie. Über eine geringere Unterlegung würden wir uns natürlich freuen, können aber auch mit den 25 Prozent gut leben. Die SCR-Quote unserer Lebensversicherung beträgt 662 Prozent.
Das heißt, Sie nehmen zu wenig Risiko?
Mit dieser Quote liegen wir im Vergleich zu anderen Versicherungen im oberen Mittelfeld. Wo das Optimum liegt, ist schwer zu sagen. Aus meiner Sicht stellen 250 Prozent ein Minimum dar. Wir sind erst in den letzten Jahren auf über 600 Prozent geklettert. Wir steuern die Ideal auch nicht nach der SCR-Quote. Wesentlichere Kennziffern für die Unternehmenssteuerung sind für uns beispielsweise Größen wie die RfB, Überschussbeteiligungen, Rohüberschuss oder Nettoverzinsung.
Wenig förderlich für mehr Neubau erscheint auch das Mietenkataster. Dieses – von der Taz als „Wundermittel gegen Wuchermieten“ gefeiert –, verpflichtet Vermieter zu Angaben über beispielsweise Quadratmeter, Mieter, Miethöhe, Nebenkosten und Wohnungszustand.
Ein bürokratisches Monster! Und mit jeder Änderung in einer unserer etwa 1.500 Wohnungen müssen wird dieses laufend auf Monatsbasis füttern.
Wobei das doch Daten sind, die ein Vermieter sowieso hat?
Klar kennen wir zum Abschluss des Mietvertrags den Mieter, die Zahl der Bewohner und den Zustand der Wohnung. Im laufenden Betrieb werden diese Daten aber nicht ständig neu erfasst. Manche Mietverträge wurden vor Jahrzehnten abgeschlossen und laufen unverändert.
Wie sehen Sie Büroimmobilien?
Nach wie vor werden in Berlin Büros gebaut und neu vermietet. Andererseits sinkt der Bedarf und der Leerstand erhöht sich. Ich gehe davon aus, dass sich die Lage eher noch etwas verschlechtert.
Was tun?
Wenn man leerstehende Büros verkaufen will, stößt man allenfalls auf das Interesse von Schnäppchenjägern. Somit bleiben die Mühen einer Neuvermietung oder Konversion. Mit ersterem waren wir gerade erfolgreich: Nach intensiven Verhandlungen konnten wir 1.350 Quadratmeter an ein Staatsunternehmen vermieten.
Gelingt die Neuvermietung nicht, muss die Nutzungsart geändert werden. Hier beschäftigen uns gerade viele Projekte. Wirklich im Kommen sind aus meiner Sicht Seniorenwohngemeinschaften. Hier bilden ein Dutzend aktive Senioren – von denen einige je nach Pflegegrad noch eine eigene Betreuung bekommen – in der Innenstadt Wohngemeinschaften, teilen sich also Küche, Bäder und Gemeinschaftsräume. Büros können sich auch für einen Umbau zu Short Living, also Wohnen auf Zeit, eignen oder zu Lehreinrichtungen, Lagerhallen, Logistik oder auch Fitnessstudios und Padel-Hallen als neuem Trend-Sport umfunktioniert werden. Was es braucht, sind Ideen!
Was es ebenfalls braucht, ist Zeit für Genehmigungen und Umbauten. Beispielsweise haben Büros und Wohnungen unterschiedliche Brandschutzvorschriften. Die Umsetzung einer jeden Umwidmung stellt ein längeres Projekt dar.
Ein Bürogebäude hat eher viele Zimmer und wenig Toiletten. Das spricht für Gemeinschaftsbäder. Aber sollten Wohnungen nicht auch Balkone haben?
Nicht unbedingt. Für Seniorengemeinschaften passt besser eine große, gemeinsame Dachterrasse. Für Wohnen auf Zeit, wo man eher kleine Apartments anbietet, wird ein Balkon auch nicht erwartet.
Wie laufen die Hotels?
Die Renditen liegen im mittleren einstelligen Bereich; Cashflow sowie Ausschüttungen sind relativ stabil und vernünftig. Damit können wir gut leben. Der wirtschaftlichen Lage geschuldet, läuft derzeit das Veranstaltungsgeschäft etwas verhaltener. Die Übernachtungsraten sind aber, gerade bei unseren Berliner Hotels, gut. Bei unserem 5-Sterne-Hotel Grand Tirolia Kitzbühel, bei dem wir unsere Anteile erst kurz vor dem Zinsanstieg erworben haben, spüren wir aktuell das Ausbleiben von Gästen aus dem Nahen Osten und Russland.
Wie stabil sind die Ausschüttungen von Ferienhotels?
Ins Grand Tirolia kommen im Winter die Skifahrer und im Sommer die Golfer. Im Winter liegt die Auslastungsquote bei fast 100 Prozent, im Sommer bei 70 und über das Jahr (schwache Monate sind Mai, Juni und November) bei 65 Prozent. Unser Hotel auf Rügen wird dagegen trotz Thermen nur im Sommer stark frequentiert. Bei unseren Berliner Hotels sind die Auslastungen dank Geschäftsreisender und Urlauber mit 80 bis 85 Prozent höher und stabiler.
Begründet sich der Erwerb von Ferienhotels auch mit der Boomer-Fokussierung?
Die Boomer-Generation hat eher Zeit und Geld zum Urlauben, das ist richtig. Aber Cross-Selling-Potenziale bestehen nicht.
Wie problematisch sind die Immobilienfinanzierungen?
Real Estate Equity läuft insgesamt solide. Wo wir im Risikomanagement gerade aktiv ansetzen, ist unser Darlehen-Portfolio, das wir Schritt für Schritt weiter abbauen.
Wir haben vielen Bauträgern die Projektentwicklungen finanziert. Das ist in den vergangenen vier Jahren marktweit nicht einfach gewesen. Dass ein Schuldner am Ende der Laufzeit direkt tilgt, ist im Moment nicht die Regel. Viele Kreditnehmer wollen ihre Darlehen prolongieren und setzen auf Umnutzungen, beispielsweise von Gewerbe auf Wohnen. Aber den kompletten Bebauungsplan zu ändern, erfordert in Berlin eben schnell mal drei Jahre.
Unser Rekord liegt bei zwölf Jahren. Aufgestellt hat ihn ein Bauträger, der 2018 mit seinem Wohnungs-Development begann, dann gleich zweimal umgeplant hat – von Wohnen zu Gewerbe und zurück – und nun mit dem Baurecht in 2030 rechnet.
Wenn ein Grundstück aber über Jahre nichts einspielt, braucht ein Projektentwickler einen langen Atem beziehungsweise viel Eigenkapital. Das ist oft nicht der Fall. In solchen Fällen haben wir Grundstücke übernommen, um unsere Position abzusichern. Das bringt zunächst zwar keine Erträge, aber wir können dann selbst steuern. Was es auch schon gab, ist, dass wir mitten im Bau das Grundstück übernehmen und das Objekt in eigener Regie fertigstellen.
Nachränge oder Mezzanine sind nach dem Eigenkapital das Erste, was im Ernstfall betroffen ist. Wegen der Marktveränderungen gerieten bei uns vereinzelt sogar Darlehen unter Druck, die wir mit einem Loan-to-Value von 60 Prozent kalkuliert hatten. Der Anstieg von Zinsen und Baukosten sowie die sinkende Büro-Nachfrage sind für Bauträger der perfekte Sturm.
Wie viele Mitarbeiter haben Sie in der Immobilienabteilung?
Wir haben fünf Bauingenieure, die sich nicht nur um energetische Sanierungen kümmern, sondern auch um Projektkoordinationen und die auch schon mal einen Bau zu Ende bringen. Insgesamt sind es 25 Mitarbeiter für Technik und Verwaltung. Ein so großes eigenes Team macht auf jeden Fall Sinn, wenn das Portfolio auch regional konzentriert ist und der Reiseaufwand begrenzt ist. Das ist gut für die Kontrolle.
Zehnjährige französische und italienische Staatsanleihen rentieren Anfang September mit über vier Prozent. Für 30 Jahre gibt es fast fünf Prozent. Ist das selbst für einen Solvency-II-Anleger schon zu viel?
Die Verschuldung der europäischen Staaten, der USA und eigentlich überall auf der Welt sorgt mich. Es stellt sich die Frage, ob die Staaten ihre Haushalte und die Inflation wieder in den Griff bekommen. Staatsanleihen sind nicht risikofrei.
Als Lebensversicherer führt an Staatsanleihen im Grunde kein Weg vorbei. Schließlich müssen wir ein Durations- und Cashflow-Matching betreiben. Insbesondere die langen Laufzeiten lassen sich nur über Staatsanleihen einkaufen, weil ansonsten die Insolvenzbelastung zu hoch wäre. Unser Plan ist, bei Neuanlagen einen Kupon von vier Prozent zu sichern. Dafür kauften wir zuletzt zwölfjährige französische und italienische Staatsanleihen. Mittlerweile würden für das vier-Prozent-Ziel auch schon Laufzeiten von neun Jahren reichen. Wir versuchen, zu lange Laufzeiten zu meiden, Priorität hat aber der Kupon. Somit sind wir bei Neuanlagen dieses Jahr bei einer Duration von etwa 15 gelandet. Im Corporate-Bereich reichen uns Laufzeiten von fünf bis sieben Jahre, wobei die Bonität dann niedriger ausfällt.
Dieser Markt wird derzeit von den Hyperscalern stark vergrößert.
In deren Euro-denominierte Emissionen haben wir dieses Jahr investiert. Grundsätzlich sind diese Anleihen nicht weniger kreditwürdig als Staatsanleihen. Selbst wenn deren KI-Strategie nicht sofort aufgeht, haben diese Unternehmen immer noch sehr gut funktionierende Geschäftsmodelle.
Die laufende Verzinsung soll also möglichst hoch sein?
Genau. Wenn wir Brutto vier Prozent bekommen, liegen wir Netto bei einer laufenden Verzinsung von 3,5 Prozent. Aufgrund der Risikovorsorge bei Immobilien landen wir dann bei einer Nettoverzinsung von drei Prozent. Der Durchschnitt der Branche liegt mit 2,4 Prozent deutlich niedriger. Unser Eigenkapital steigt und wir kommen sehr gut über die Runden. Dass es zu höheren Sonderabschreibungen kommt, ist nicht absehbar.
Wie kann man die Renditechancen nutzen, wenn man vom Paragraf 341b HGB Gebrauch macht? Besagt dieser nicht, dass man die Anleihen bis zur Fälligkeit hält, und man somit nicht – unter Inkaufnahme von Abschreibungen – unter Buchwert verkauft und höherrentierlich wieder einkauft?
Traden dürfen wir im Anlagevermögen nicht. Wenn sich unsere Marktsicht ändert, dürfen wir nach HGB aber Anlagen aus dem Anlagevermögen verkaufen. Die Held-to-Maturity-Regeln im IFRS, das wir nicht anwenden, sind strenger. Verkäufe mit Verlusten muss man sich allerdings auch leisten können, da sie direkt auf die Nettorendite durchschlagen. Das Gros der stillen Lasten wird die Branche daher noch über mindestens zehn Jahre „ausschwitzen“ müssen. Hilfreich sind an dieser Stelle die Auflösungen der Zinszusatzreserve. Die ZZR-Auflösung ist für uns wie ein außerordentlicher Ertrag, den wir für die RfB oder für die Realisierung von stillen Lasten beim Verkauf von niedrig verzinsten Bonds nutzen können. Im nächsten und übernächsten Jahr stehen bei uns besonders große Auflösungen an.
Zu den Liabilities: Die Ideal bietet außer einer klassischen Rentenversicherung, einer Risikolebensversicherung vor allem eine Pflege- und Sterbegeldversicherung an.
Wir sind ein Spezialist für Biometrierisiken. Auch die Pflegerentenversicherung, in der die Ideal Marktführer ist, hat eine Ansparphase, eine Auszahlphase und eine Todesfallleistung, ist also sehr nah an einer Lebensversicherung. Natürlich bestehen Unterschiede in Risikostrukturen und Laufzeiten. Unsere Pflegerenten-Kunden sind beim Abschluss im Durchschnitt 51 Jahre alt. Die Duration liegt somit bei zehn bis zwölf und kommt auf maximal 30 Jahre. Das ist deutlich kürzer als im Vergleich zu einer Lebensversicherung.
Ist dieses Produktangebot in sich nicht super gehedgt? Je länger die Leute gesund leben, desto schlechter für die Rentenversicherung, aber desto länger zahlen sie Prämien für die Pflegerente und Sterbegeldversicherung.
Ja, im Prinzip schon. Wenn jemand länger lebt und pflegebedürftig wird, ist das belastend für unsere Pflegerente, aber gut für die Sterbegeldversicherung. Allerdings sind die Prämien für das Sterbegeld viel geringer als unsere Rentenzahlungen und sowohl bei der Pflegerente als auch beim Sterbegeld muss die Versicherung am Ende immer bezahlen. Was uns auch einen Hedge bringt, ist unser Bestatter im Konzern, die Ahorn Gruppe. Wenn es zu einer Übersterblichkeit kommt, ist das zwar schlecht für unsere Todesfallabsicherung, aber gut für einen Bestattungsdienstleister.
Bildet das Solvency-II-Standardmodell diese Effekte überhaupt ab?
Diese Effekte bildet das Standardmodell nicht ab. Aber ein eigenes Modell oder ein partielles internes Modell zu entwickeln, wäre viel zu aufwändig. Wir können mit Solvency II dank unserer SCR-Quote von mehr als 650 Prozent gut leben.
Aber im Vertrieb haben Pflegerente und Sterbegeld das gleiche Problem: Der Abschließende zahlt ein und die Erben werden geschont. Für viele ist das zu viel Altruismus.
Das hat mit Altruismus nichts zu tun – die Motivation liegt ganz woanders: Zum einen schützt die Pflegerente direkt den Ehepartner, der bei Pflegebedürftigkeit mit seinem Einkommen und Vermögen voll haftet. Zum anderen geht es den Kunden um den Erhalt ihres eigenen Lebenswerks. Wer Jahrzehnte für sein Eigenheim gearbeitet hat, möchte schlicht verhindern, dass die Immobilie am Ende zur Deckung von Pflegekosten liquidiert werden muss.
Nicht vergessen sollte man auch den Wunsch nach Würde und Selbstbestimmung: Man möchte im Alter abgesichert sein und den eigenen Kindern finanziell nicht zur Last fallen.
Eine Anmerkung: Statistisch werden 88 Prozent der Frauen und 62 Prozent der Männer pflegebedürftig. Die Wahrscheinlichkeit ist umso höher, je älter man wird. Bei einem niedrigen Pflegegrad benötigt man vielleicht nur eine Haushaltshilfe zweimal am Tag – aber die kostet 40 Euro pro Einsatz und im Monat ist man dann bei 2.400 Euro. Darum gehört für uns zu einer gesamtheitlichen Beratung zum Thema Altersvorsorge auch die private Pflegerente.
Und die gesetzliche Pflegerente …
… zahlt nur einen Bruchteil von dem, was nötig ist. Wer ins Pflegeheim muss, zahlt mittlerweile einen monatlichen Eigenanteil von durchschnittlich 3.677 Euro. Diesen Betrag haben die meisten nicht. Tendenziell steigen die Beiträge, weil die Pflegekassen auf ein immer größer werdendes Finanzloch zusteuern. Wir sehen hier die gleiche Entwicklung wie bei der staatlichen Rente. Beides sind die großen sozialen Fragen unserer Zukunft.
Wie gestaltet sich das ALM für die Pflegerente?
Wie gesagt, sind die Kunden im Schnitt 51 Jahre alt, wenn sie eine Pflegerente abschließen, die Duration ist entsprechend kürzer. Das ist für uns eine ideale Altersstruktur. In dieser Lebensphase wird oft eine Lebensversicherung fällig, so dass Kapital für eine Einmalzahlung vorhanden ist. Außerdem ist das Verständnis für das Thema Pflege viel ausgeprägter, weil die eigenen Eltern oftmals über 80 sind und man selbst vielleicht erste körperliche Einschränkungen spürt. Trotzdem gilt natürlich: Je früher man einzahlt, desto günstiger wird es für den Einzelnen.
Die Pflegerente ist eine Mischung aus Risikoversicherung und kapitalbildender Versicherung. Das heißt, dass die Einzahlungen in die Deckungsrückstellung gehen und am Ende immer eine Leistung ausgezahlt wird – entweder bei Kündigung, Pflegebedürftigkeit oder im Todesfall, bei dem eine Beitragsgarantie von 100 oder 80 Prozent greift. Im letzteren Fall wirkt die Pflegerente im Grunde wie ein Sterbegeld.
Das ALM für die Pflegerente ist für uns relativ simpel, da wir als Marktführer auf jahrzehntelange Datenreihen zurückgreifen können. Dieser USP und der kürzere Zeitraum geben uns eine hohe Planungssicherheit. Diesem Auszahlungsprofil stellen wir das Sicherungsvermögen gegenüber. Wenn wir jedes Jahr eine Zehnjährige kaufen, kommen wir im Schnitt auf eine Duration von sieben.
Aber so lässt sich kaum die Inflation absichern. Die Pflegekosten dürften auch künftig stärker als die Inflation steigen.
Alle Kapitalisierungsprodukte laufen auf Nominalwertbasis. Um die stark steigenden Pflegekosten real abzusichern, müsste man an der Nasdaq investieren und hoffen, dass das gut geht. Ich habe die Hoffnung, dass die Steigerung bei den Pflegekosten künftig nachlässt. Besonders stark stiegen zuletzt die Lohnkosten für Pflegekräfte, diese sind nun aber mit 4.400 Euro auf dem Niveau einer Krankenschwester. Auch die Regulatorik hat zu Preissteigerungen geführt.
Pflegeheime kommen Ihnen also nicht ins Portfolio?
Da bin ich aus Erfahrung eher zurückhaltend. Das Betreiberrisiko in diesem Segment ist enorm, viele Betreiber arbeiten kaum kostendeckend. Am Ende hat man am Stadtrand eine Spezialimmobilie, die für keine andere Nutzung in Frage kommt.
Wie gefragt ist die klassische Lebensversicherung? Das Altersvorsorgedepot geht ja viel stärker auf Renditeorientierung.
Wir sind nach wie vor große Freunde von klassischen Garantien. Auch wenn der Garantiezins wieder bei einem Prozent liegt, bleibt die klassische Leben im Vertrieb schwierig. Dennoch gibt es abseits reiner Renditechancen viele Menschen, für die planbare Rentenzahlungen bis an ihr Lebensende oberste Priorität haben. Außerdem kann eine klassische Lebensversicherung für Kunden als Ansparprodukt für einen Immobilienkauf oder als Festgeldersatz Sinn machen. Wir rechnen keine Abschlusskosten rein, haben nur eine laufende Bestandsprovision. Somit hat der Kunde schon ab Beginn einen positiven Deckungsbeitrag.
Das neue Altersvorsorgedepot sehe ich aus Branchensicht eher schwierig. Man sollte den Verwaltungsaufwand und die deutsche Bürokratie nicht unterschätzen. Außerdem wird es in diesem Wettbewerb und bei diesen Gebührensätzen schwierig, Geld zu verdienen.
Zu uns passt das Produkt nicht: Wir haben keine zu verteidigenden Riester-Bestände und vor allem keine eigene Ausschließlichkeitsorganisation. Generell sollte man das Thema Altersvorsorge ganzheitlich denken. Denn das beste Depot nützt wenig, wenn das angesparte Vermögen im Ernstfall von Pflegekosten aufgefressen wird.
Man merkt, dass Sie derzeit auch für Vertrieb und Marketing zuständig sind. Ist das Job Enrichment oder Enlargement?
Es macht tatsächlich Spaß und ist interessant, weil man ganz andere Themen und vor allem Menschen kennenlernt. Wer im Marketing arbeitet, tickt sehr unterschiedlich im Vergleich zu einem Finanzspezialisten. Das ist ein ganz anderer Menschenschlag.
Hatten Sie als Vertriebsvorstand mit Portfoliomanagement-Hintergrund nicht schon die Idee, mit Asset Management Drittkundengeschäft an Land zu ziehen?
Dafür gibt es in Deutschland nur wenig erfolgreiche Vorbilder. Selbst wer dort einige Milliarden einsammeln konnte, hat sich bestimmt deutlich mehr davon erhofft. Mit Publikumsfonds sind auch nur geringe Margen zu verdienen, weil eher kostengünstige ETFs gekauft werden.
Aber die meisten verfolgten mit der Gründung von separierten Asset-Management-Einheiten ohnehin nicht die Idee, Drittgelder reinzuholen, sondern wollten interne Kosten verlagern. Und dieser Schritt ergibt durchaus Sinn.
Autoren: Patrick EiseleSchlagworte: Immobilien | Lebensversicherung | Print-Ausgabe
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar