Mischen wie in Michigan
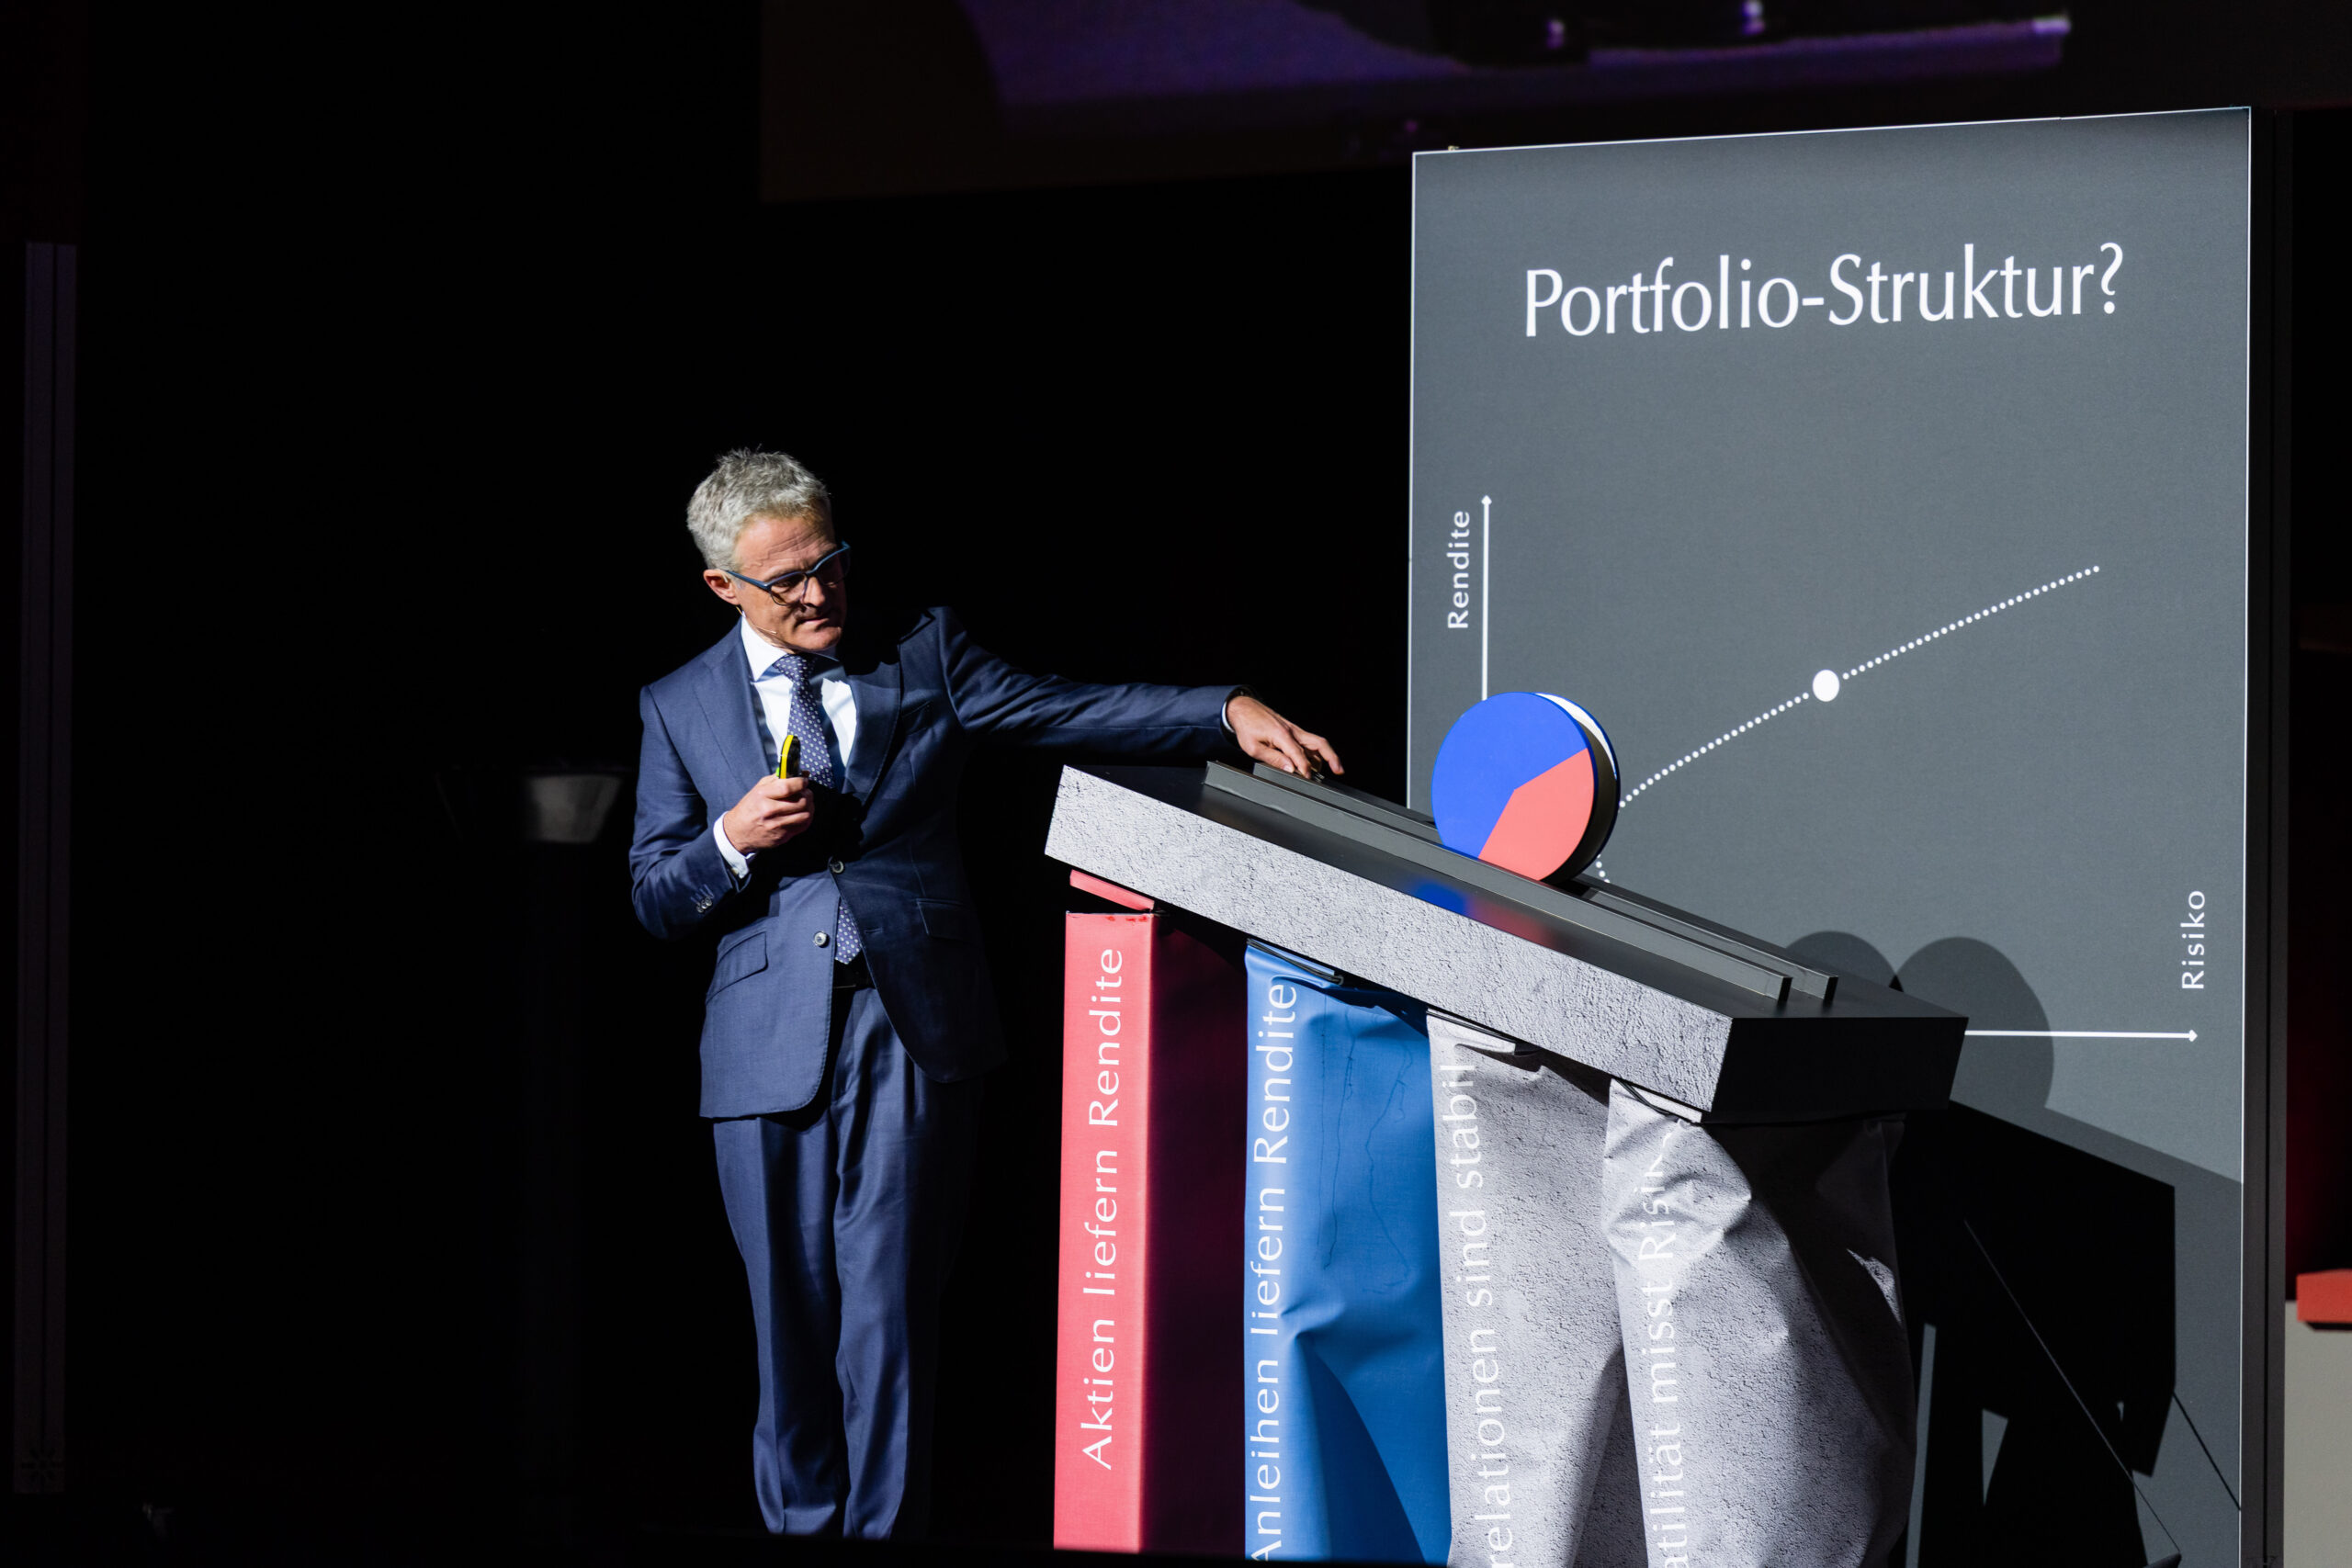
Kein The-Who-Konzert, sondern der Lupus-Alpha-Investment-Fokus. Hier zerlegt Alexander Raviol das 60:40-Modell. Foto: Jens Arbogast
Der Lupus Alpha Investment Fokus lockte viele Anleger in die Alte Oper. Dort gab es Wissenswertes aus Politik, Wirtschaft und Kapitalmarkt.
Die Mischung machts! – diese Erkenntnis gilt für Portfolios und aber auch für den Lupus Alpha Investment Fokus. Der Mix aus Politik, Wirtschaft und Kapitalanlage zog auch dieses Jahr wieder viele Investoren – ob nun Kunden oder nicht – in die Alte Oper in Frankfurt.
Politisch interessant war die Podiumsdiskussion „Halbzeit in den USA – Endzeit in Deutschland?“ Auf diesem Panel warnte Prof. Lars Feld vor einem explosiven Gemisch: „Wir hinterlassen der jungen Generation ein Rentenloch, den Klimawandel und KI-bedingt weniger Ausbildungsplätze – und nun soll noch die Wehrdienstpflicht kommen? Da würde ich weiter demonstrieren.“
Keine Mischung soll es bekanntlich auf der politischen Ebene – so die Beteuerungen der Parteien der Mitte – mit der AFD geben. Schuld daran hat laut dem Talkshow-erprobten Journalisten Robin Alexander diese Partei selbst. „Über die Brandmauer entscheidet die AFD. Solange die nicht in Bezug auf Euro, Ukraine und Altersvorsorge Vernunft walten lassen, bleibt die Brandmauer bestehen.“
Balanced-Portfolios in Schieflage
Was ebenfalls nicht (mehr) zusammenkommen sollte: Aktien und Anleihen in einem Balanced-Portfolio. Alexander Raviol von Lupus Alpha forderte zwar nicht, Aktien vor Anleihen mit einer Brandmauer zu schützen. Inflation und eine oft hohe Korrelation würden jedoch eine Kombination von Aktien und Anleihen weniger attraktiv machen. „Nominal betrachtet ist das Risiko von Cash geringer als das von Aktien. Real betrachtet ist es jedoch umgekehrt“, so die Aussage von Raviol in seiner Bühnenshow, in der er alte Gewissheiten zertrümmerte.
Michiganer-Asset-Klassen-Mischung
Eine für hiesige, regulierte Anleger sehr besondere Mischung präsentierte Erik Lundberg, der als CIO der University of Michigan über 21 Milliarden Dollar zum Arbeiten schickt. Das Modell-Portfolio des Endowments sieht als Return-fördernde Maßnahme eine Allokation von 20 Prozent Aktien und von 30 Prozent Venture Capital und Private Equity vor. Aktuell sind zwölf Prozent in Aktien sowie 48 Prozent in VC und PE investiert. Das Modell sieht weiter als „Diversifier“ 18 Prozent in Absolute Return und für „Hedges“ 32 Prozent in Fixed Income und Real Assets vor.
Das Ergebnis: „Unter den großen US-Endowments sind wir mit 10,3 Prozent p.a. über fünf Jahre Zweitbester“, so Lundberg. Die Benchmark „Large US-Endowments“ kommt über fünf Jahre auf fünf Prozent und das Top Quartile auf 8,2 Prozent. Die Michiganer Asset-Klassen-Mischung überzeugt mit 12,2 Prozent p.a. über zehn Jahre und jährlichen 9,4 Prozent über 20 Jahre auch langfristig.
Swensens Geist schwebt über Michigan
Der Aussage, dass es die Mischung macht, dürfte Lundberg nicht zu 100 Prozent zustimmen. In Michigan orientiert man sich lieber an der Endowment-Legende David Swensen und dessen Yale-Model. „Wir sind von Swensen und seiner Idee von Investments in People beeinflusst“, beschreibt Lundberg seine eher bottom-up-orientierte Philosophie. Diese sieht vor, insbesondere in „uncrowded areas“ zu investieren. Diese definiert Lundberg zwar nicht näher, sagte jedoch, dass man in den liquiden Märkten unterwegs sei, wo es weniger Research gibt, und man auf den Private Markets kleinere Unternehmen bevorzugt, „wo Asset Manager einen Unterschied machen können“. Dabei wird die Universität insbesondere in Venture Capital fündig. „Wir haben nicht so viele Asset Manager für Private Equity. Wir haben aber viele Asset Manager für Venture Capital. Venture Capital ist keine Brand-Name-Industrie mehr. In dieser Asset-Klasse investieren wir mit relativ unbekannten Häuser.“
Stromnetz als Diversifikator
„Diversifier“ in der Kapitalanlage hat aber auch die SV Sparkassenversicherung. Zu einer gelungenen Mischung tragen die Beteiligungen an den Stromnetzen Amprion und Transnet BW bei. „Ein Übertragungsnetz ist ein echter Diversifikator und ein Inflationsschutz“, erklärte Stefan Sihler, Hauptabteilungsleiter Kapitalanlagen. Der Nutzen liege aber nicht nur bei der Versicherung. „Es ist elementar wichtig, Strom von Nord- nach Süddeutschland zu bringen. Dieses strategische Ziel unterstützen wir gern.“
Eine sinnvolle Beimischung stellen für Sihler übrigens auch französische Staatsanleihen dar – trotz oder gerade wegen „le Spread“. Aktuell wird aus Sicht von Sihler bei französischen Staatsanleihen das Risiko überschätzt. „Die Spreads von Frankreich sind übertrieben.“ Dies gelte auch in Relation zum Rating von Italien.
Autoren: Patrick EiseleSchlagworte: Alternative Anlagen | Strategische Asset-Allokation / SAA
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar