Was zählt, ist der Nutzer!
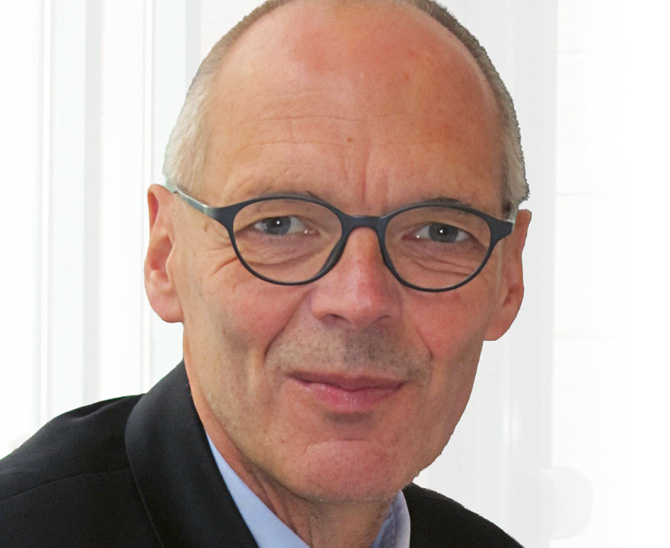
Hermann Aukamp, Adviser.
Real Estate Equity durchläuft in Deutschland eine langwierige Marktanpassung. Diese wird begleitet von vielfältigen Meinungen dazu, welche Sektoren künftig erfolgreiche Investitionen ermöglichen. Die Aussichten, aber auch die jeweiligen Rahmenbedingungen sind für die einzelnen Segmente sehr unterschiedlich.
Bezüglich Wohnen werden Subsektoren wie Student Apartments, Serviced Apartments, Short Stay bis hin zu Senior Living grundsätzlich positiv wahrgenommen. Dagegen beklagen große Wohnungsgesellschaften eine drohende Verstaatlichung der Bestände in Berlin. Sie lenken damit aber vom eigentlichen Problem ab, dass sich im Portfolio übergroße Klumpenrisiken in Ruhrgebietsstädten mit strukturell hoher Arbeitslosigkeit befinden und große Teile des Cashflows aus Wohngeld von überschuldeten Kommunen stammen. Dies dürfte im Bereich Wohnen die echte Herausforderung sein. Auf Nachhaltigkeit zu achten, ist bei „Wohnen“ besonders wichtig.
Für Logistik spricht ebenfalls vieles. Die Anbieterkonzentration, siehe Prologis und Segro, gibt aber zu denken. Ob nun Rüstungs- und Verteidigungslogistik als neuer Trend aufkommt? Da Beraterkapazität bereits besteht, dürften neue Produkte nicht lange auf sich warten lassen.
Weniger eindeutig stehen die Vorzeichen für Retail und Office: Beispielsweise machen ein Shopping-Center in München-Riem oder die Fünf Höfe Sinn für einen italienischen Versicherer und eine bayerische Familie. Büros am Prinzregentenplatz sind sinnvoll für Investoren aus Madrid und München. Diese Standorte und Objekte sind nur schwer reproduzierbar und das Umfeld stimmt.
Doch wie geht es nun weiter auf den Immobilienmärkten, und welche Rahmenbedingungen sind besonders relevant? Prägend war auch für Investoren die Hitze in diesem Sommer, die dazu verleiten könnte, jetzt schnell Madrid und Mailand zu verkaufen sowie dafür, aufsichtsrechtliche Bedingungen für Investitionen in Reykjavik und in Nuuk zu prüfen? Zielführender für Investoren ist, die Funktion von Real Estate Equity in ihren Portfolien zu kennen und zu definieren. Daraus folgt dann die Höhe der Allokation. Ob diese künftig wieder unter zehn Prozent liegt, statt bei bis zu 20 Prozent oder sogar darüber – die Zeit wird es zeigen.
Gezeigt hat sich: Nur eine am Nutzer orientierte risikoadjustierte Investition wird langfristig die benötigten Cashflows und Wertentwicklungen sicherstellen. Fehlen die Einnahmen und geht der Wert zurück, hat Real Estate Equity keine Funktion und – egal ob institutionell oder privat – keine Berechtigung in einem Portfolio.
Hermann Aukamp, Adviser
Autoren: Hermann Aukamp In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar