Schöner Wohnen mit Value-Add-Strategien
„Wir müssen hier raus!“, lautet eine Standardphrase in jedem soliden Action Film und sicher auch in vielen Gremiensitzungen. Für die Helden im Anlageausschuss ist dies freilich leichter gesagt als getan. Oft bleibt nur die Flucht nach vorn beziehungsweise mit Value-add-Strategien und viel Asset Management die Immobilie auf Vordermann zu bringen. Bild: Stockphoto.
Bei Wohnimmobilien im Core- und Core-Plus-Segment besteht speziell in Deutschland ein massiver Angebots-Engpass. Mehr Angebot bietet das Value-Add-Segment, bei dem mit gezielten Maßnahmen Mehrwertpotenziale ausgeschöpft werden.
Europäische und speziell deutsche Wohnimmobilien bieten Investoren gute Rahmenbedingungen. Das Wohnungsangebot in Deutschland hält aber mit der Nachfrage nicht Schritt. Statt den von der früheren Ampelregierung anvisierten 400.000 neue Wohnungen pro Jahr wurden 2025 mit rund 206.000 Wohnungen so wenige Objekte fertiggestellt wie zuletzt 2012. In den Stadtzentren von München, Berlin oder Frankfurt sind die Leerstände teils weit unter 0,5 Prozent gesunken und liegen damit deutlich unterhalb der üblichen Bandbreite von zwei bis drei Prozent.
An der Kluft zwischen Angebot und Bedarf wird auch der Bauturbo wenig ändern: „Eine sprunghafte Veränderung sehen wir aktuell noch nicht“, sagt Thomas Wirtz, Geschäftsführer bei Industria Immobilien. Auch die Wirtschaftlichkeit von Wohnungsprojekten könne der Bauturbo nicht grundsätzlich verbessern.
Neubauprojekte sind wegen der gestiegenen Baukosten mit Unsicherheit belegt. Dazu verteuern die zuletzt wieder gestiegenen Finanzierungskosten den Bau und begrenzen den realisierbaren Verkaufspreis. Ältere Bestandsimmobilien können dagegen mehr Ansatzpunkte für aktive Wertsteigerungsmaßnahmen bieten. Energetische Sanierung und andere bauliche Maßnahmen zielen darauf, solche Non-Core-Objekte in Core-Immobilien zu verwandeln oder aufzuwerten, um attraktive Wertsteigerungen bei Vermietung oder Verkauf zu realisieren.
Bei Asset Managern stehen diese Value-Add-Objekte am deutschen Markt hoch im Kurs. Vor kurzem übernahm der holländische Investor Breevast knapp 2.000 Bestandswohnungen und kündigte an, die Präsenz auf dem deutschen Markt weiter ausbauen zu wollen. Und die französische Tikehau Capital kaufte vor kurzem mit dem Partner Forte ein 300-Einheiten-Portfolio mit Standorten in Frankfurt, Düsseldorf, Köln und Bonn.
Für Tikehau war es bereits der zweite Einkauf in dieser Größenordnung innerhalb kurzer Zeit. Auch hier liegt der Fokus auf Value Add. „Die Gründe fürs Wohnen als präferierte Asset-Klasse liegen auf der Hand“, sagt Steffen Meinshausen, Real-Estate-Chef bei Tikehau in Deutschland: „Die Fundamentaldaten stimmen. Die Bevölkerung gerade in den großen Städten wächst an und es entsteht zu wenig Neubau.“ Value Add ist da der logische nächste Schritt.
Value-Add-Ansätze können grundsätzlich in allen etablierten Immobiliennutzungsarten zum Einsatz kommen, sagt Lars Bothe, Leiter Value Add Investments bei HIH Invest. Doch Residentialsgelten als besonders resistent und schwankungsarm. Der Investment Case scheint hier besonders robust. Gerade ältere Bestände bieten oft besonders großes Potenzial für energetische Aufwertung. „Circa 70 Prozent aller Mehrfamilienhäuser und etwa zwei Drittel aller Wohnungen in ebensolchen Häusern wurden vor Inkrafttreten der ersten Wärmeschutzverordnung im Jahr 1977 errichtet“, sagt Marco Högl, Leiter Residential Capital Markets bei der Beratungsgesellschaft Savills.
Value-Add-Strategien zielen darauf, dieses Potenzial auf unterschiedliche Arten zu heben: Bei ‚Manage to Green‘ stehen energetische Maßnahmen wie der Austausch der Heizungsanlage, die Dämmung von Fassade und Dach sowie die energetische Sanierung der Fenster im Vordergrund. Aber Value Add ist deutlich mehr als „Manage to Green“, sagt Sven-Christian Frank, Geschäftsführer bei Aequitas Real Estate. Auch Maßnahmen wie der Anbau von Balkonen, Erneuerung der Bäder oder geänderte Wohnungszuschnitte könnten Mehrwert schaffen.
Wie das in der Praxis funktioniert, erklärt Tikehaus Meinshausen: Dort arbeitet man bei solchen Projekten eng mit Wohnimmobilien-Spezialisten mit lokaler Expertise zusammen. „Das ist meist ein Hands-on-Refurbishment mit Fassadenisolierung und Fensteraustausch sowie Austausch der Heizung und teils Wechsel der Primärenergiequellen.“ Dabei sei man nicht auf den möglichst jungen Bestand festgelegt. „Wir schauen uns durchaus auch ältere Bestände an“, so Meinshausen. Kriterien seien neben dem Preis vor allem ein guter Standort, aber auch das sozioökonomische Profil der Mieterschaft im Hinblick auf künftige Mieterträge. Recht offen ist man beim Spektrum möglicher Objekte auch bei HIH Invest. „Der Suchradius beschränkt sich nicht auf die klassischen Top-7-Städte“, so Bothe. Interessant seien grundsätzlich die rund 30 größten und wirtschaftlich stärksten deutschen Städte sowie deren Speckgürtel.
Dabei gibt es im Value-Add-Segment eine große Auswahl in die Jahre gekommener Wohnungsbestände, so Thomas Wirtz. Der Knackpunkt sei aber die Rendite: Gibt es ausreichend zahlungskräftige Neumieter oder kann die Bestandsmiete so weit erhöht werden kann, dass sich die hohen Investitionskosten rechnen? Während die Preise vieler Bestandsimmobilien nach der Zinswende unter Druck gerieten, haben sich Bau- und Sanierungskosten auf hohem Niveau gehalten beziehungsweise weiter erhöht. Das erschwert die Kalkulation von Value-Add-Projekten. Zudem unterliegen viele ältere Bestandswohnungen aus der Zeit vor 2014 in Gebieten mit angespanntem Wohnungsmarkt der Mietpreisbremse.
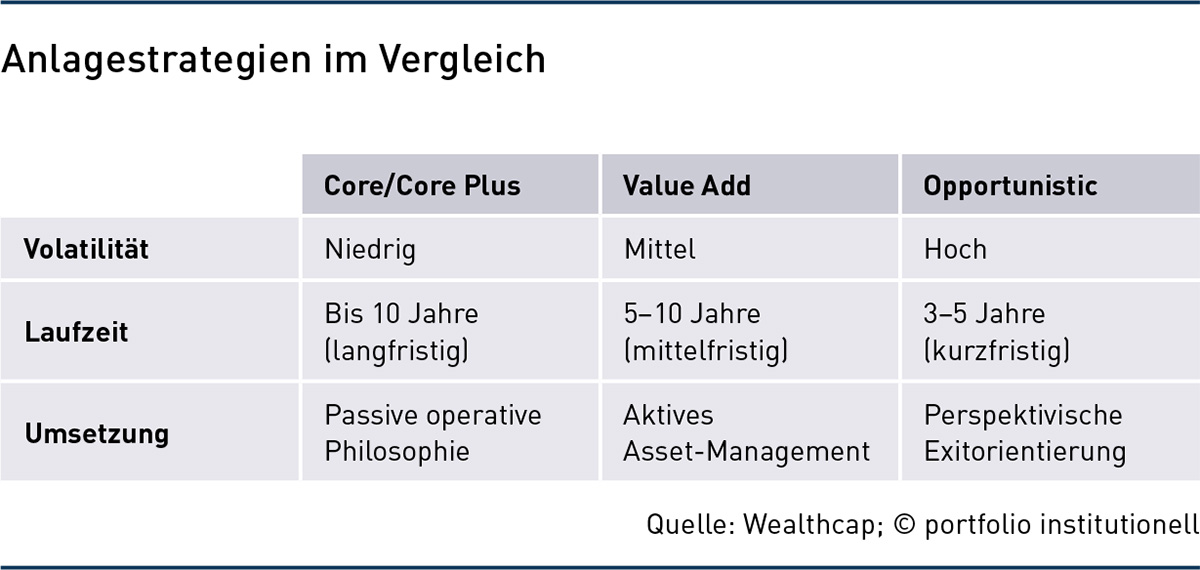
Ein Buy-and-Hold-Ansatz ist zwar denkbar, der Regelfall ist aber der Verkauf: „Der Exit ist typischerweise fester Bestandteil des Businessplans“, sagt Aequitas-Geschäftsführer Frank. Value-Add-Fonds kalkulieren häufig mit Haltedauern von etwa drei bis fünf Jahren. Oft steht aber nicht der Kauf am Anfang, erklärt Wirtz: Viele Anleger müssten im Bestand in den Werterhalt investieren. Neben Wertsteigerungen ist auch der ESG-Aspekt ein wichtiger Aspekt bei Manage-to-Green-Strategien. Gerade die energetische Aufwertung von Bestandsimmobilien bietet ein ausgeprägtes ESG-Profil und leistet einen effektiven Beitrag zur Transformation des Immobiliensektors, der rund 30 Prozent der CO₂-Emissionen in Deutschland verursacht.
Die Rendite bei Value-Add-Investments setzt sich aus mehreren Komponenten zusammen wie Einstiegspreis und Kosten für die Maßnahmen, den Fremdkapitalhebel sowie Mietsteigerung oder Verkaufserlös. „In geeigneten Fällen sind Wertsteigerungen in einer Größenordnung von etwa 20 bis 50 Prozent möglich“, sagt HIH-Experte Bothe. Erzielt wird das über geringere Leerstandsquoten, höhere Bruttomieten und Verkaufspreise.
Nach Einschätzung von Wirtz liegen die von Investoren angestrebten beziehungsweise im Markt kalkulierten IRR bei Value-Add-Projekten häufig innerhalb einer Spanne von zehn bis 15 Prozent. Bei stärker opportunistischen Projekten mit Development-Risiko könne der IRR sogar auf 15 bis 20 Prozent steigen. Bei Core und Core Plus liegt der IRR eher bei vier bis sechs Prozent.
„Wohnimmobilien bleiben aufgrund stabiler, prognostizierbarer Cashflows eine gefragte Asset-Klasse“, sagt Savills-Experte Högl. Value-Add- und Core-Plus-Strategien im Midcap-Segment würden risikoaverseren Investoren aber attraktive Renditen jenseits des Neubaus eröffnen, so Högl. Auch Industria-Geschäftsführer Wirtz sieht eine klare Präferenz institutioneller Investoren für das Core- und Core-Plus-Segment innerhalb des Wohnimmobilienmarkts: Eine aktuelle eigene Investorenumfrage zeige, dass mehr als 90 Prozent der Investoren, die in Wohnen investieren wollen, das mit Core- oder Core-Plus-Objekten umsetzen möchten. Rund neun Prozent beabsichtigen dagegen, in Value-Add-Wohnimmobilien zu investieren. Gerade solche Value-Add-Strategien werden dabei aber oft im Rahmen einer extern gemanagten Fondslösung umgesetzt.
Eine höhere Offenheit gegenüber Real Estate insgesamt beobachtet man auch beim Beratungsunternehmen WTW in diesem Jahr, sagt Investment-Director Mara Dahmen. „Im aktuellen Marktumfeld schätzen viele Investoren die Kombination aus Kapitalschutz, laufenden Erträgen und Diversifikation, die Real Assets bieten können.“ Value Add gehöre dabei zu den gefragtesten Immobilienstrategien.
Allerdings sind viele Asset Owner in ihrer Handlungsfreiheit eingeschränkt. Ihre Allokation in illiquiden Anlageklassen und besonders in Immobilien ist teils noch immer weit über den Zielwerten. Aber die anhaltende Exit- und Transaktions-Schwäche bremst Rückflüsse und damit neue Transaktionen. Aequitas-Chef Frank sagt: „Das zentrale Problem ist derzeit die Diskrepanz zwischen den Preisvorstellungen von Käufern und Verkäufern.“ Gerade größere Bestandshalter stehen nicht zwingend unter Verkaufsdruck. Würden sie zu den aktuell erzielbaren Preisen verkaufen, müssten sie teilweise erhebliche Wertkorrekturen realisieren.
Autoren: Jochen HägeleSchlagworte: Immobilien | Print-Ausgabe | Wohnimmobilien
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar