Suche nach dem richtigen Maßstab
Der Kospi-Index war bis vor kurzem der weltweite Topperformer. Allerdings mit starker Unwucht: Zeitweise machten Samsung Electronics und SK Hynix mehr als 50 Prozent des Kospi-200-Index aus. Bild: Pexels.
Konzentrationsrisken an den Aktienmärkten, steigende Zinsen und Schuldenberge an den Anleihenmärkten. Anleger, die sich an marktkapitalisierungsgewichteten Indizes orientieren, bereitet das zunehmend Sorgen. BIP-basierte Indizes versprechen eine Alternative – doch institutionelle Anleger bleiben zurückhaltend.
In Korea zeigte sich jüngst, welche Probleme eine hohe Konzentration auf wenige Marktschwergewichte auslösen kann. Der Kospi-Index war bis vor kurzem der weltweite Topperformer. Allerdings mit starker Unwucht: Zeitweise machten Samsung Electronics und SK Hynix mehr als 50 Prozent des Kospi-200-Index aus. Zur zunehmenden Abhängigkeit von den beiden Tech-Werten kam seit Jahresanfang der Boom riskanter Hebel-Produkte (ETPs) auf die beiden Einzelwerte. Dann drehte sich die Stimmung, die Kurse sanken und lösten Zwangsverkäufe bei ETPs aus, welche die Volatilität des Kospi auf bis zu 60 Prozent katapultierten.
Die Hebel-ETPs waren zwar Korea-spezifisch, doch Konzentrationsrisiken bereiten Investoren weltweit Sorgen. Das gilt für US-Allokationen mit den Mega-Caps wie im Hinblick auf den US-Anteil an den etablierten, nach Marktkapitalisierung gewichteten globalen Indizes. Auch am Rentenmarkt nehmen die Sorgen zu: Hier schleusen die traditionellen schuldengewichteten Benchmarks Geld vor allem in die Bonds der Staaten und Unternehmen mit den höchsten ausstehenden Schulden. Die Sorgen um das deutsche AAA-Rating und hohe Zinsen unterstreichen die Problematik. Asset Owner suchen daher die richtige Antwort auf Konzentrationsrisiken bei Aktien und Anleihen. Eine Lösung sollen Indizes bieten, die sich am Bruttoinlandsprodukt (BIP) orientieren.
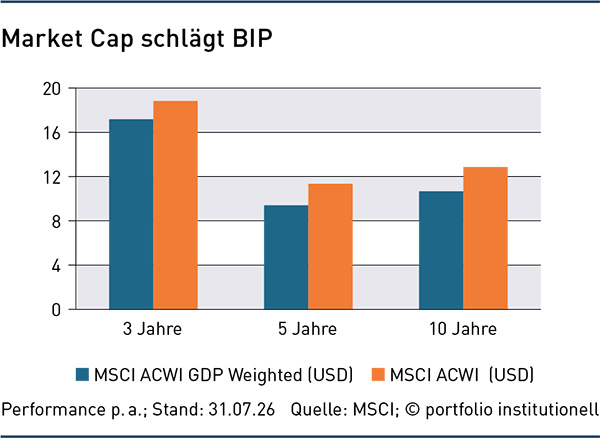
Diese Beobachtung macht bei Aktien auch Robert Doyle, Leiter Equities beim Consultant Bfinance. Er bemerkt in Kundengesprächen zwar ein deutlich gestiegenes Bewusstsein für Konzentrationsrisiken, doch nur wenige Anleger ziehen tatsächlich Konsequenzen. „Sich Sorgen zu machen ist nicht dasselbe wie handeln zu können“, erklärt das Doyle. Nach seiner Erfahrung sank die Zahl der Anleger, die die Freiheit haben und bereit sind, sich wesentlich von traditionellen Benchmarks zu entfernen, sogar eher. Angesichts der Big-Tech- und KI-Rallye ist das nachvollziehbar, schließlich kostete jede Untergewichtung der US-Börsenschwergewichte Manager und Asset Owner unterm Strich meist Performance.
Umdenken ja, Handeln eher nein
Zur Begriffsklärung gilt es bei den fundamentalen Aktien-Indizes zu unterscheiden zwischen fundamentalen Indizes auf Länder- und auf Unternehmensebene. Indexdesigns auf Unternehmensebene nutzen oft Gewichtungsfaktoren wie Umsatz, Cashflow, Buchwert, Dividenden oder Gewinn. Hier gilt etwa der US-Anbieter Research Affiliates mit seinen Rafi-Indizes als Pionier und Marktführer, entsprechende Rafi-Versionen bieten unter anderem auch FTSE und Russell an. Große US-Investoren wie der kalifornische Pensionsfonds Calpers nutzten solche Ansätze bereits ab Mitte der 2000er und auch der schwedische staatliche Pensionsfonds AP2 erklärte bereits 2006, Teile seines nordamerikanischen Aktienportfolios nach der Rafi-Methode verwalten zu lassen.
In einer ganz anderen Dimension bewegen sich die BIP-Indizes. Sie sind gewissermaßen die Makrovariante der fundamentalen Indizes und stellen auf die Wirtschaftsleistung des jeweiligen Landes ab. Entstanden ist das Konzept in den späten 1980er Jahren genau als Antwort auf Konzentrationsrisken: nämlich das dominierende Gewicht japanischer Aktien während der japanischen Aktienblase in traditionellen globalen Indizes.
Etabliert haben sich seitdem die BIP-gewichteten Varianten der Anbieter FTSE Russell und MSCI sowie die Solactive-Gala-Indizes. Die Indexanbieter gehen grundsätzlich ähnlich vor: Zunächst werden die Ländergewichte nach BIP-Anteil zugeteilt. Die Aktien werden dann innerhalb der Ländertöpfe proportional zu ihrem Börsenwert gewichtet. Damit entsteht eine BIP-gewichtete Länderauswahl mit marktkapitalisierungsgewichteter Aktienauswahl auf Länderbasis.
Länder nach BIP, Aktien nach Marktgewicht
Damit ergibt sich in vielfacher Hinsicht ein neues Profil: Beim globalen MSCI ACWI GDP Weighted Index umfasst das Universum wie beim Mutterindex MSCI ACWI insgesamt 23 Industrie- und 24 Schwellenländer mit insgesamt rund 2.460 Large- und Mid-Cap-Aktien. Die wichtigste Änderung betrifft das US-Gewicht, das beim BIP-Ansatz von 63 auf 29 Prozent schmilzt. Auch bei den Einzeltiteln ändert sich einiges: Tencent verdrängt Nvidia von der Spitze und mit Alibaba rutscht ein weiterer Titel aus China in die Top Ten zwischen die US-Mega-Caps.
Ähnlich ist das Muster beim globalen Industrieländerindex Solactive Gala, hier kommen die USA auf knapp 42 Prozent, Japan auf 9,3 Prozent, Deutschland auf 8,2 und Großbritannien auf 5,7 Prozent. Mit Siemens, Banco Santander, Unicredit und Allianz schieben sich immerhin vier europäische Firmen in die Top Ten.
Christoph Hiemer, Leiter Equity Index Structuring bei Solactive, beobachtet durchaus steigende Nachfrage nach solchen Konzepten. Die veränderten geopolitischen Rahmenbedingungen und das im historischen Vergleich hohe Gewicht des US-Marktes in traditionellen Aktienindizes bewirken seiner Beobachtung nach offenbar ein Umdenken. Die Nachfrage nach entsprechenden Indizes sei in Europa am stärksten ausgeprägt.
Auch die Produktseite ist in Bewegung: Der Vermögensverwalter Amundi hat erst vor kurzem eine Reihe an BIP-gewichteten Aktien- und Bond-ETFs aufgelegt. „Seit einiger Zeit beobachten wir bei einem breiten Spektrum von Anlegern eine Nachfrage nach Strategien, deren Gewichtung sich auf das Bruttoinlandsprodukt (BIP) stützt“, so Arne Scheehl, Leiter Product Development & Engineering Deutschland & Österreich für Indexprodukte bei Amundi.
Einen BIP-gewichteten Ansatz nutzt bereits seit seiner Auflage 2008 der Arero-Weltfonds von Professor Martin Weber und der DWS. Der Multi-Asset-Fonds investiert fix 60 Prozent in Aktien, 25 Prozent in Renten und 15 Prozent in Rohstoffe und gewichtet Aktien nach dem BIP. „Innerhalb des Aktienanteils werden die vier Regionen nach ihrem geschätzten Anteil am Welt-BIP für das laufende Jahr gewichtet und halbjährlich angepasst“, erklärt Portfoliomanager Jens Lückhoff. Damit soll die wirtschaftliche Bedeutung der Regionen besser abgebildet werden als bei einer rein marktkapitalisierungsgewichteten globalen Aktienallokation.
Wirklich etabliert sind BIP-Ansätze nicht: Bfinance-Berater Doyle fällt jedenfalls kein Fall ein, in dem sich ein Kunde vom Market Cap verabschiedet hat. Eher gehe der Trend zum Baukasten-Ansatz: So würden gerade deutsche und europäische Anleger die regionale Struktur oft selbst anpassen mit den Elementen Aktien USA, Aktien Europa und Aktien Schwellenländer. Der Vorteil: Länderblocks wie die USA lassen sich so bewusst steuern. Zusätzliche gedeckelte Indizes und Satelliten-Allokationen für Faktoren dienen für Doyle der ergänzenden Feinabstimmung.
BIP-Fokus bringt neue Probleme
Konzeptionell ist eine BIP-Gewichtung für Doyle immer auch eine aktive Wette gegen die Preisfindung des Marktes. Ähnlich sieht man das auch bei Dimensional. In funktionierenden Kapitalmärkten würden Informationen und Erwartungen fortlaufend in Preisen verarbeitet, sagt Kaitlin Hendrix, Asset-Allocation-Spezialistin bei Dimensional. Market-Cap-Ansätze würden so eine stets aktualisierte Momentaufnahme nach Wertpapieren, Branchen und Ländern geben. Dagegen basiere die BIP-Gewichtung nicht auf dem investierbaren Anlageuniversum eines Landes und würde die in den Marktpreisen enthaltenen Informationen außer Acht lassen. Der Link von Gewichtung zu Aktienmarkt gehe damit verloren: „Ein Land kann ein hohes BIP aufweisen, aber nur eine kleine Zahl börsennotierter Unternehmen“, so Hendrix.
Dazu muss man nicht einmal in die Emerging Markets blicken: So ist etwa Italien gemessen am BIP das achtgrößte Land im MSCI ACWI, italienische Aktien stellen aber nur 26 der insgesamt 2.557 Indexwerte. Zudem, so Hendrix, gebe es keine überzeugenden Belege dafür, dass sich die Renditen einzelner Länder zuverlässig vorhersagen lassen. Zwar könne es Gründe geben, von einer marktkapitalisierungsgewichteten Allokation abzuweichen – etwa um Wertpapiere mit höheren erwarteten Renditen überzugewichten oder individuelle Präferenzen beziehungsweise steuerliche Aspekte zu berücksichtigen. „Wir sind jedoch überzeugt, dass globale Portfolios von einer breiten Diversifikation profitieren und bei der Länderallokation einen engen Bezug zu den Marktgewichten beibehalten sollten.“
Gerade die Prognosegüte des BIP ist gering: Letztlich ist heutige Wirtschaftskraft weniger entscheidend für ein zukunftsorientiertes Portfolio als die künftige BIP-Dynamik. Doch von BIP-Veränderungsprognosen als Basis eines Index möchte kaum jemand etwas wissen. Auch DWS-Manager Lückhoff sieht potenzielle Probleme: „Eine auf BIP-Wachstum basierte Allokation würde unserer Meinung nach eine deutlich größere ‚Schätzunsicherheit‘ beinhalten.“
Anleihen: Anziehungskraft der Schulden
Ähnlich und doch ganz anders als bei Aktien ist die Situation bei Anleihen. Auch hier werden Indizes traditionell nach Marktgewicht konstruiert, doch deren Marktgewicht hat nichts mit dem Erfolg der Emittenten zu tun. Bereits die frühen Total-Return-Anleiheindizes ab Anfang der 1970er Jahre gewichteten die Titel nach dem ausstehenden Schuldenvolumen.
Aber: „Regeln, die zur Lösung früherer Probleme entwickelt wurden, können heute zu Verzerrungen in Portfolios führen“, so Samarth Sanghavi, Leiter Fixed Income bei Vetta FI. Dass Emittenten mit den größten ausstehenden Schulden das höchste Indexgewicht erhalten, ist für Sanghavi ein Widerspruch. „Eine Gewichtung nach Schuldenvolumen ist keine Investmentstrategie“, sagt er. Sie breche grundsätzlich mit dem bei Aktien gültigen Gedanken, dass Aktienkurse den Erfolg des Unternehmens reflektieren.
Anleihen-Indizes und indexnahe Portfolios weisen dagegen eine strukturelle Neigung zu Emittenten auf, die besonders viel Fremdkapital aufnehmen – und nicht zu Emittenten mit besonders soliden Bilanzen. Dies sei im aktuellen Umfeld besonders relevant, in dem die höheren Zinsen auf längere Sicht die Kosten für den Schuldendienst hoch halten.
Hohe Schulden sind nicht gleich mehr Risiko
Das Bewusstsein für die strukturellen Mängel marktkapitalisierungsgewichteter Bond-Benchmarks ist unter institutionellen Anlegern weit verbreitet. Doch auch hier ist der Umgang eher pragmatisch, sagt etwa Mathias Neidert von Bfinance. Teils nachvollziehbar, denn klar ist auch: Ein höheres Schuldenvolumen signalisiert nicht immer höheres Risiko.
Zum einen kategorisiert der Anleihenmarkt die ausstehenden Papiere detailliert nach Ratingklassen. Zum anderen ist Verschuldung im kreditanalytischen Sinn ein relatives Maß für den Verschuldungsgrad – etwa Schulden im Verhältnis zu Gewinn, Vermögenswerten oder Cashflow. Sprich: Ausstehende Schulden und Kreditqualität können drastisch voneinander abweichen. Aktuelles Beispiel: Die Hyperscaler um Amazon, Alphabet, Meta, Oracle und Microsoft warfen jüngst enorme Volumina an Investment-Grade-Anleihen auf den Markt, was ihr Gewicht in den entsprechenden Indizes weit nach oben katapultiert.
Allerdings haben die Unternehmen fast durchweg starke Cashflows, robuste Bilanzen und entsprechende Kreditratings. Kritischer ist es, wenn dieselbe Logik auf Emittenten trifft, bei denen eine hohe Schuldenaufnahme tatsächlich eine Verschlechterung der Fundamentaldaten widerspiegelt.
In der Praxis reagieren Anleger auf diese Schwächen jedoch nach Beobachtung von Neidert nur selten mit einer grundlegenden Neugestaltung ihrer Anleihe-Benchmark. „Deutlich häufiger wählen sie einen pragmatischen Ansatz: Dabei bleiben sie etwa innerhalb des bestehenden Benchmark-Rahmens, setzen dabei aber auf eine präzisere Umsetzung und geeignete Leitplanken, um die Schwächen zu begrenzen. Etwa über Indizes mit gedeckelten Obergrenzen. So lässt sich ein Extremrisiko relativ einfach steuern, ohne den bestehenden Benchmark-Rahmen vollständig aufzugeben.
Robin Marshall, Research-Leiter Anleihen, Währungen und Rohstoffe bei FTSE Russell, sagt: „BIP-gewichtete Indizes tragen dazu bei, das höhere Wachstum der Schwellenländer und die Veränderungen in der Struktur der Weltwirtschaft abzubilden. Gleichzeitig schützen sie passive Anleger vor der automatischen Erhöhung der Gewichtung höher verschuldeter Industrieländer.“ Seiner Meinung nach trägt eine BIP-Gewichtung bei Anleiheindizes den erheblichen Veränderungen in der Struktur der Weltwirtschaft Rechnung. Etwa dem im Verhältnis deutlich höheren Wachstum der Schwellenländer und dem langsameren Wachstum der G7-Staaten.
Doch bei BIP-Indizes bleibt die Diskussion nicht stehen: Die Konstruktion globaler Anleiheindizes auf Basis von BIP-Gewichtungen wirft weitere Fragen auf: So etwa, ob für die Gewichtung das nominale BIP oder das auf Kaufkraftparitäten basierende BIP herangezogen werden soll, bei dem man die Unterschiede bei den Lebenshaltungskosten zwischen den Volkswirtschaften berücksichtigt.
Welche Benchmark die richtige ist, hängt für Bfinance-Berater Neidert maßgeblich von den Anlagezielen und den Verpflichtungsstrukturen des jeweiligen Investors ab. „Letztlich sollte die Benchmark das Anlageuniversum widerspiegeln, in dem sich der Investor beziehungsweise der Manager bewegt.“ Der für ihn wichtigste Punkt ist, das Universum klar zu definieren – etwa über Laufzeitvorgaben, Mindestratings, Sektorausschlüsse oder geografische Abgrenzungen. Darauf aufbauend mache es Sinn, dass Portfoliomanager einen gewissen Ermessensspielraum nutzen können, um auch in Wertpapiere außerhalb der Benchmark zu investieren, wenn sie dort attraktive Chancen sehe: „In der Praxis definiert die Benchmark damit das Spielfeld, ohne dem Portfoliomanager vollständig vorzuschreiben, wie er sich darauf bewegen muss.“
Ähnlich wie bei Aktien sei auch bei BIP-basierten Bond-Indizes die Nutzung begrenzt, so Neidert. „Die meisten Anleger bevorzugen einen passgenau definierten Subindex innerhalb einer etablierten Indexfamilie, anstatt auf eine grundsätzlich andere Indexmethodik umzusteigen. Die Marktkapitalisierungsgewichtung weist zwar gut dokumentierte Schwächen auf, doch auch fundamental gewichtete oder BIP-gewichtete Indizes bringen ihre eigenen Verzerrungen und Nachteile mit sich.“ So gilt analog zu Aktien: Viele Länder verfügen über weniger liquide Anleihemärkte, sind schwerer zugänglich, unterliegen Kapitalverkehrskontrollen und weisen deutlich andere Währungs- und politische Risikoprofile auf.
Autoren: Jochen HägeleSchlagworte: Aktien | Anleihen | Indizes | Print-Ausgabe
In Verbindung stehende Artikel:
Schreiben Sie einen Kommentar